湖北日報訊 文/圖湖北日報全媒記者張陽春通訊員何博
民營企業貸款難,難就難在風險控制。對不良貸款的擔心,讓銀行慎貸、懼貸。
有這么一家銀行,90%以上的企業貸款都投向了民營中小微企業,卻沒有發生一筆不良貸款。
這就是湖北首家民營銀行——武漢眾邦銀行。
“大銀行”不敢做、難做的,為何一家剛成立的“小銀行”做到了?
只有一家營業部,專打“科技牌”
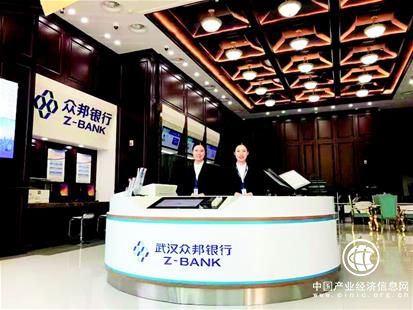
漢口建設大道的卓爾國際中心一樓,有著眾邦銀行唯一的營業部。與一般銀行網點不一樣的是,這里墻上大屏幕實時跳動著該銀行在全國各地觸發的業務。
“營業部在一定意義上是銀行形象的展示,大量的業務都不需要到現場來。”12月12日,該行工作人員向湖北日報全媒記者介紹說。
這是去年5月才誕生的一家銀行。眾邦銀行,全國第11家民營銀行,股東包括卓爾控股、當代集團等6家民營企業。按照目前“一行一店”的監管要求,民營銀行只能在總部所在城市設立一家營業部。
其觸角卻通過互聯網遍及全國,已為近500萬客戶提供各類金融產品和服務。
最近一段時間,家住漢口后湖的楊先生在手機上打開同花順APP時,開屏廣告上一款名為“眾邦寶”的存款產品吸引了他的注意。這款產品收益較高,在同花順APP中即可操作,如同購買基金等理財產品一樣便捷。目前,這一產品在網上已小有名氣。
眾邦銀行,也可謂是一家互聯網公司,在銀行圈中逐漸叫響“科技金融”品牌。該行有員工260人,其中科技部門就有80人,另外還有200多人的外包團隊。互聯網技術人員中,不乏來自華為、惠普、京東等知名企業的精英。
貸款不見面,九成貸款給小業主
知名度不高、網點只有一處的銀行,如何服務民營中小微企業?
武漢某中小型旅行社,其境外游的線路都是通過網上旅游平臺采購,年經營規模不超過1000萬元。
過去,在旅游旺季到來前,旅行社常常為提前預訂門票、機票、酒店的資金而發愁。由于經營規模不大、缺乏固定資產,找銀行貸款往往吃閉門羹。需要錢的時候沒有錢,公司很難發展壯大。
今年,該旅行社第一次成功拿到了銀行貸款,不再為準備春節旺季的“糧草”煩惱。“網上申請貸款,錢直接支付出去,很便捷。”該旅行社負責人說,該旅行社在網上旅游平臺下單采購東南亞旅游線路產品后,直接在網上平臺申請到眾邦銀行的授信額度30萬元。
這筆錢專款專用,只能用于采購旅游線路,資金流向受到銀行的全程監控。據介紹,眾邦銀行系統無縫對接網上交易平臺,通過對客戶交易量、交易頻次、交易對手、主要旅游線路產品等大數據分析,并網上自動查詢借款人的征信情況,給予客戶相應額度的授信。
眾邦銀行把自己定位為服務實體經濟,服務小微企業的互聯網交易銀行。從成立起,眾邦銀行就對接多個垂直電商平臺。到現在,眾邦銀行已對接20多個互聯網交易平臺,也就是網上“交易場景”,包括京東金融、中農網、化塑匯等。整個環節中,無需銀行人員與客戶見面,卻保證需要錢的商家第一時間獲得貸款。
借助于互聯網平臺,金融參與到交易中,金融幫助了越來越多的交易商家。到今年11月30日,眾邦銀行貸款規模達到91.03億元,貸款客戶累計達到2.85萬戶。其中,90%以上的企業貸款貸給了民營中小微企業。
“零”不良率,靠的是數據“識別”
“我們把銀行開在各個網上交易場景中,銀行業務在交易場景中完成,我們的貸款在交易環節中放款。目前,沒有出現一起不良貸款。”眾邦銀行相關負責人程峰說。
通過大數據,對客戶進行360度畫像,實現精準風控。
“零”不良率的實現,首先來自于“真實”。眾邦銀行建立了一套大數據驅動的風控模型,以交易數據來確定能不能貸、貸多少,而不是看固定資產、經營利潤。在真實的交易場景中,通過交易數據核定授信額度,并管控資金的流向。這樣的模式,保證了貸款客戶資金用途的真實性,還款來源也有了保障。
傳統銀行貸款業務,在風險控制上,強調的是抵押、質押。這把很多小微企業擋在了貸款門外,也難以提高效率。眾邦銀行在大數據支撐下,貸款業務做到了批量的線上申請、線上審批、線上放貸、線上還款。身份核驗、人臉識別能更快捷、更有效識別風險客戶,留下好客戶。
優良的風控下,民營企業解渴,銀行業務也穩健發展。天風證券研究報告指出,中小企業融資市場巨大,將互聯網交易平臺與金融業務結合,可最大程度降低壞賬可能,解決中小企業的融資難題。
據統計,跟同期開業的9家民營銀行相比,眾邦銀行的業務規模排在第一位。在包括微眾銀行、網上銀行在內的全國17家民營銀行里,眾邦銀行排在第五位。
記者手記
破解“兩難”,出路在創新
張陽春
眼下,企業叫苦“融資難”,而銀行也有苦衷。
傳統貸款方式,靠的是銀行客戶經理上門服務,這樣做小微企業貸款業務吃力不討好,成本高、收益低、風險大。
眾邦銀行90%以上的企業貸款投向中小微民營企業,卻沒有一筆不良。這樣的奇跡,給了我們什么啟示?
改變融資難,一方面需要企業規范經營、誠實守信,提升內功;另一方面也需要銀行轉變思路,進行業務流程創新。湖北省社科院經濟研究所所長葉學平表示,小微民營企業有著先天不足,輕資產、財務管理不規范,銀行從盈利角度和風險角度都難傾向給這些企業貸款,大數據等現代化的技術手段加上銀行機制的創新,則為解決融資難提供新路徑。各銀行應該結合自身業務特色,充分利用科技手段,創新服務小微民營企業的流程,為各類市場主體拓寬融資渠道。
政府部門、監管部門也需加力推動科技手段在改善小微企業融資服務中的應用。省金融監督管理局表示,鼓勵各金融機構運用互聯網、大數據等金融科技手段,改造信貸流程和信用評價模型,提高服務便利度。
可喜的是,包括傳統銀行在內的越來越多的金融機構,開始注重依托于互聯網平臺的大數據金融產品。今年以來,已有多家銀行在我省推出小微企業快捷貸款、納稅信用貸款等線上產品。當大、中、小銀行錯位互補,充分利用現代科技手段,合力服務中小民營企業的時候,融資難題必將得到顯著緩解。
轉自:全球財經網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 性能提升、服務擴展,北斗三號基本系統建成

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

