2018年無疑是整個互金行業監管整頓的一年,一份份監管文件的下發,不斷加強了監管力度。然而在如此嚴監管之下,卻有網友爆料稱,一款名為“富民寶”的產品似乎存在打“擦邊球”的嫌疑。
用戶體驗與P2P活期產品相似,富民寶被爆打監管“擦邊球”
公開資料顯示,富民寶是重慶富民銀行(以下簡稱“富民銀行”)旗下的產品,富民銀行由瀚華金控、宗申集團、福安藥業、渝江壓鑄、海特環保、陶然居和博恩科技等重慶七家民營企業共同發起設立,注冊資金30億元。
網友爆料的富民寶,在富民銀行官方網站上的介紹是,客戶每購買一筆富民寶均對應在富民銀行存入一筆五年期定期存款。為同時保證流動性及較高收益的目的,重慶富民銀行為客戶提供到期支取和提前支取兩種支取方式。
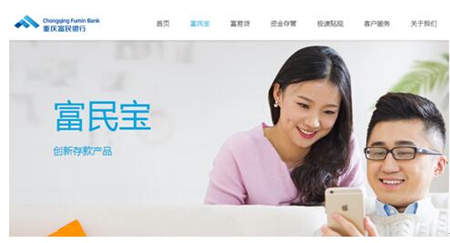
圖:重慶富民銀行官方網站“富民寶”頁面
換言之,富民寶實際上是預先提供了客戶一個固定的利率,同時將用戶的存款視為5年的定期存款,而將其活期屬性,即用戶隨時提取的動作視為提前支取。客戶提前支取富民寶(即不滿5年),是按照存入時候最先約定的這個固定利率計算利息。
富民寶在其產品介紹中聲稱這是其創新。但有網友指出富民寶似乎跟購買互聯網上的貨幣基金,或者P2P的活期產品比較類似。富民寶把銀行的定期存款用這種可以隨時支取的方式實現高息活期,或有換湯不換藥的嫌疑。
2017年12月中旬,監管層下發了《關于做好P2P網絡借貸風險專項整治整改驗收工作的通知》,文件中將P2P對接活期理財產品認定為違規。銀監會也曾發布《網絡借貸資金存管業務指引》,要求P2P平臺必須將網絡借貸資金與自有資金,委托存款人分賬開立。并為此要求平臺采取資金存管機制,實現客戶資金與網貸機構自有資金的分賬管理,從物理意義上防止網貸機構非法觸碰客戶資金。富民寶活期產品存在,讓平臺自身資金與投資人資金混合,觸及監管紅線。
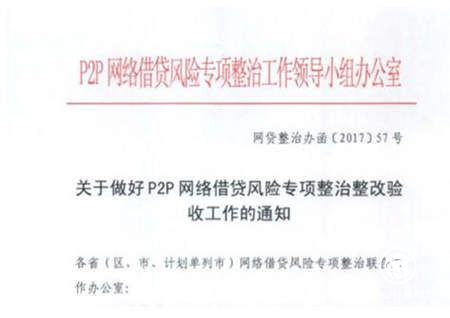
圖:監管層下發《關于做好P2P網絡借貸風險專項整治整改驗收工作的通知》
以高息活期方式進行攬儲,富民寶或存在流動性風險
不僅如此,對于投資者而言,富民寶存在著不確定的流動性風險,也不得不考慮。據了解,銀行攬儲,目的還是放貸形成資產,不過銀行存款大多是受存款保險保障的,保險公司是不允許破產的。如果銀行破產,50萬以下的存款是可以全額賠付的,因此銀行存款的安全性很高。然而以高息活期的形態大量攬儲,由于背后資產的期限一般而言是長期限的,這就容易形成很大的流動性風險,本質上這跟P2P的活期理財產品的風險相似。
由于追求快速的業務擴張,通過高息活期的方式攬儲,勢必需要同時進行快速的尋找貸款資產,而這中間就會形成很大的期限錯配。在業務增長期,尤其是活期產品增長的階段可能不會有明顯的問題產生,但是一旦增長放緩,或者因為某些原因某些時期集中性提前支取較多,就會形成明顯的擠兌效應,嚴重的流動性風險進而引發系統風險。據悉,在前段時間的P2P暴雷潮中,就有不少平臺流動性風險造成了擠兌,而宣布清出。
同時,根據富民銀行官網對富民寶的介紹,富民寶是在銀行定期存款的基礎上,將該筆定期存款收益權轉讓給與銀行合作的第三方金融服務機構。第三方金融服務機構按照客戶買入富民寶當日的“提前支取利率”來進行本息兌付。可如果沒有第三方金融服務機構來接這個收益權,買入富民寶的用戶有可能將持有這筆5年定期存款到期才能取回本息。
合作網貸機構大多已暴雷,助貸機構兜底能力明顯不足且涉嫌違規異地展業
作為一家新興的地方性民營銀行,富民銀行在承攬網貸平臺的資金存管業務方面極為積極。網貸天眼數據顯示,該行已與18個網貸平臺有存管業務,其中包括小草金融、聚寶珠、金福財富、眾貸匯、民蘊財富、虎融寶、久信e貸、有利金服等。但不難發現,上述平臺不少已經淹沒在今年的暴雷潮中。凸顯了富民銀行對于合作機構風控遴選能力的不足。
為了迅速堆積資產,富民在尚未建立完善風控能力的前提下激進的與所謂的互聯網助貸機構合作,很多此類助貸機構自身的抗風險能力有嚴重的不足,兜底能力堪憂。據其業務部門相關人員透露,富民與大量互聯網汽車金融平臺合作,由這類平臺推薦客戶、做風控,在全國展業。
富民作為沒有互聯網銀行資質的民營銀行,這種合作突破了地域和網點的限制,打監管的擦邊球。而作為與其合作規模超過10億的這種助貸平臺,德易金服,居然是2018年3月才成立展業,短短幾個月時間就擴展業務至幾十個城市,建立了上千號的團隊,這種違背金融常識,對風險的后滯性缺乏認識的盲目擴張表現很值得擔憂。更有甚者,富民與這類合作機構的合作中,對機構推薦客戶不加甄別,通過率接近100%,讓人對富民的資產質量捏一把汗。
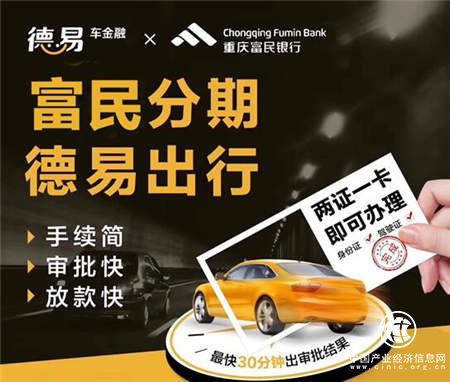
日前召開的中央經濟工作會議指出,要打好防范化解重大風險攻堅戰,重點是防控金融風險,要服務于供給側結構性改革這條主線,促進形成金融和實體經濟、金融和房地產、金融體系內部的良性循環,做好重點領域風險防范和處置,堅決打擊違法違規金融活動,加強薄弱環節監管制度建設。
中央經濟工作會議將防范化解風險列為未來3年三大任務之首,并明確“重點是防控金融風險”,足見高層對防范化解金融風險的重視程度之高,預計未來金融強監管力度不減,一系列類似資管新規的監管新政還將陸續出臺。而在此時,富民銀行、富民寶及德易車金融等仍然心存僥幸心理,打監管的“擦邊球”無疑是冒險之舉。在不少業內人士看在,嚴監管的大背景下,夯實自身基礎,合規發展才是上上之策!
轉自:經濟網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 性能提升、服務擴展,北斗三號基本系統建成

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

