在互聯網行業普遍面對業績下滑的挑戰下,中國移動社交平臺陌陌交出了一份優秀的答卷。
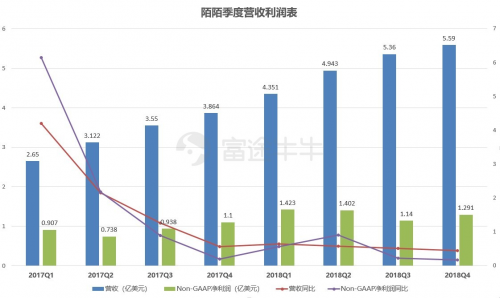
2018年4季度,陌陌實現凈營收達38.439億元人民幣(5.59億美元),同比增長50%,不按照美國通用會計準則計量的凈利潤為8.874億元人民幣(約1.291億美元),同比增長22%,總月活躍用戶數(MAU)同比增14.33%至1.133億,直播視頻服務和增值服務的付費用戶總數(除去重復計算)也達到1300萬,環比增長4%,其中探探付費用戶為390萬。
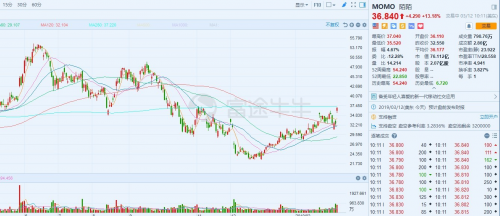
(行情來源:富途牛牛)
根據Bloomberg上15位分析師對陌陌2018年Q4的營收預測為5.3億美元,而Q4的每股收益0.52美元,陌陌的成績單可以說超出了機構預期。資本市場上也給出了相應的反應,在盤前一度陌陌股價大漲10%。
那么究竟是哪些業務促成了陌陌的業績增長呢?
宏觀經濟挑戰下,直播業務堅守陣地
(數據來源:公司財報)
在陌陌的主營業務收入構成中,總共分為5項,分別是直播服務、增值服務、移動營銷和移動游戲以及其他收入。對于互聯網用戶而言,通常對該公司旗下兩款社交APP產品陌陌和探探較為熟悉。實際上在2017年全年直播服務營收占據了陌陌總營收的83%,到2018年呈現緩慢下降趨勢,但還是其業績的主要貢獻項目。
(數據來源:公司財報)
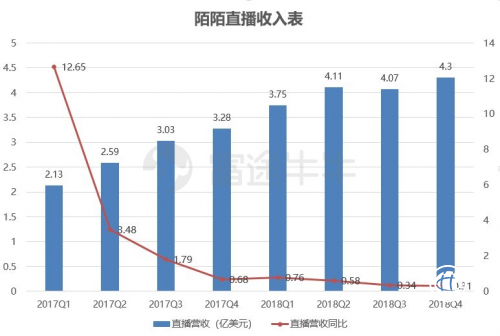
2018年Q4陌陌直播服務營收29.592億元(約4.304億美元),與2017年同期的3.28億美元相比增長了31%,占總營收的76.9%。財報中提到直播服務營收的增長,主要由于直播服務付費用戶的增長,以及每季度的付費用戶平均收入(ARPU)也有所增長。
實際上近兩個季度開始,付費用戶的具體細分數據和ARPU,陌陌已經不再公開披露。那么陌陌直播收入的這個表現是好是壞呢,我們可以參考一下競品YYlive的數據。
(數據來源:公司財報)
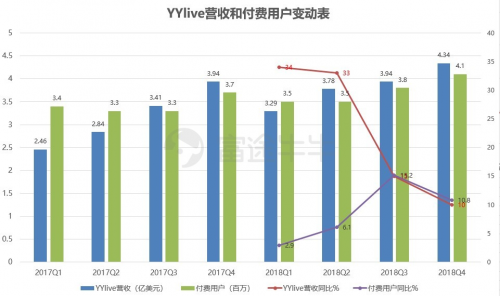
在剔除虎牙業務的情況下,YY的直播業務走勢如上表。可以看到,在2018年中YYlive的直播營收仍然在增長,但同比增速在2018年Q3、Q4兩個季度為15%和10%,明顯放緩了增長速度。而2018Q3、Q4YYlive付費用戶數同比增速也在相應下滑,分別為15.2%和10%。對于YY的直播業務而言可以說近兩個季度呈現出「天花板」已近的感覺。
(數據來源:公司財報)
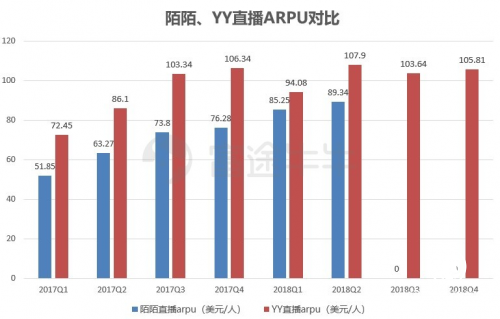
我們看看每季度的付費用戶平均收入(ARPU),YYlive是自2017年3季度開始基本停滯,穩定在100-110美元/人的區間。而陌陌的ARPU在2018年Q1、Q2也只有不到5%的環比增速。可以推測在2018年宏觀經濟調整和國內社會消費下滑明顯的趨勢下,提高單個用戶的收入貢獻在真人秀直播中已經比較困難。陌陌的直播營收同比增速也在下滑,但沒有YY那么嚴重,仍保持30%以上,在吸引用戶方面還是非常優秀的。
圍繞社交打造產品,業績增長靠增值

(數據來源:公司財報)
增值服務收入主要包括會員服務、虛擬禮物以及付費社交服務。2018年第四季度的增值服務總收入為人民幣7.22億元(1.051億美元),較2017年同期的人民幣1.94億元同比增長262%,占總營收比例18.78%,繼上個季度再次創下歷史新高。財報中提到增長主要是虛擬禮品業務在陌陌應用程序上的持續增長,陌陌在2018Q4加大了圍繞著提高社交體驗而伴生的付費服務。當然也提到了探探的業績并表,但財報中強調影響較小。
直播雖然占據陌陌營收大頭,但社交屬性才是陌陌與其他直播平臺的最大區別。
陌陌CEO唐巖在2018年底曾經提到探探、增值服務與直播相比更加扁平化,屬于小額消費,幾乎完全不受宏觀經濟的周期影響。現在Q4增值服務的高增長也印證了他的說法。陌陌連續幾個季度的盈利增長,很大程度上來源于平臺此前在快聊、社交小游戲以及聊天室中推出的付費產品。這些付費產品均以「虛擬禮物」的形式出現,讓社交體驗更加有趣、新鮮,也讓平臺的變現工具更加豐富。
用陌陌聯席總裁王力的話來講就是,3億的千禧「荷爾蒙」無處釋放。年輕人陌生社交剛需一直都在,而增值服務收入的增長取決于能否做出滿足需求的產品。

(數據來源:公司財報)
盡管財報不再單獨披露陌陌增值服務付費用戶數,陌陌APP的總付費用戶數在2018年Q4同比增長17%至910萬,用戶付費率(付費用戶數/月活躍用戶)基本穩定維持在8%的水平。Q4探探的付費用戶數則達390萬,環比增長30萬人。
其他業務占比仍在縮減
移動營銷、手游以及其他業務,目前來看從2015年以來占據總收入比重持下降趨勢,由2015年的55.2%降到2018年Q4的4.2%。
其中移動營銷收入在2018年Q4為人民幣1.22億元(1780萬美元),比2017年同期的人民幣1.44億元人民幣減少了15%。財報中指出移動營銷收入的減少主要是由于客戶對廣告投入的需求減少所致。2018年Q4手機游戲收入為人民幣2.5億元(370萬美元),較2017年同期的人民幣4.56億元人民幣減少44%。游戲收入減少的主要原因是游戲付費用戶的減少。Q4的其他服務收入1.4億人民幣,主要來自PhantaCity《幻樂之城》的收入,PhantaCity是陌陌與湖南衛視聯合制作的一檔電視綜藝節目。
這幾塊業務體量較小,凸顯公司未來戰略還是著重發展直播和增值業務,就不詳細展開了。
慷慨分紅源于好現金流,低估值凸顯投資價值
唐巖講過陌陌的商業模式擁有良好的經營杠桿和強勁的現金流。果不其然,此次Q4財報宣布了每ADS派發0.62美元,即每股普通股派發0.31美元的特別現金股利方案。有底氣大方分紅自然源于賬上有錢,截至2018年12月31日,陌陌持有的現金和現金等價物、定期存款和短期投資人民幣112.926億元(約合16.424億美元),相較于2017年同期的69.047億元,增長63.66%。

(數據來源:公司財報)
而對比北美版「探探」(matchgroup)的業績和市場估值,顯然陌陌更優。2018年Q4營收和利潤,陌陌要高出1.02億美元和0.15億美元,但動態市盈率陌陌僅為其一半。
陌陌CEO唐巖曾經預測2018年全年總營收在較為復雜的宏觀環境下同比增長42%-46%。結果出爐是以51%的成績超額的完成了,所以可以預見未來2019年Q1的增長預測28%-32%也是保守估算,完成也是不難的。
退一步說,剔除業績增速影響,目前陌陌的估值也是極具吸引力的。
風險提示:上文所示之作者或者嘉賓的觀點,都有其特定立場,投資決策需建立在獨立思考之上。富途將竭力但卻不能保證以上內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。
轉自:北國網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 讓真金白銀回到勝訴人手中《解決了嗎》第六期聚焦“決戰執行難”

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

