過去的2018年,對于金融業來說,注定是不平凡的一年:金融強監管去杠桿、現金貸整頓、P2P平臺集中倒閉……復雜的外部形勢下,銀行信用卡業務又該如何利用金融科技重塑商業模式,拓展服務邊界,描繪自己的增長曲線?
近日,招商銀行公布2018年報,其中信用卡數據表現亮眼:流通卡數、流通戶數雙雙增長迅速;交易額再創新高;不良率與上年持平,風險平穩可控;掌上生活App月活近4000萬,不僅處于信用卡行業App首位,更因定位于綜合生活服務類App,具備與天貓、美團外賣、小紅書、大眾點評等一線互聯網平臺同臺競技的實力。
流通卡數、流通戶數雙升,線上獲客成主流
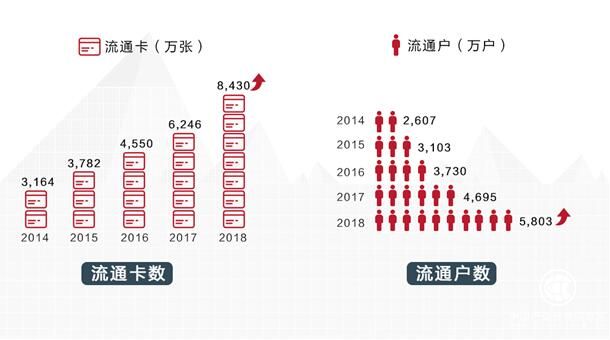
根據招行2018年報,招行信用卡流通卡數8430.44萬張,較上年末增長34.98%;流通戶數5802.93萬戶,較上年末增長23.61%。
為何招行信用卡能成為更多人的選擇?業內人士分析,這首先與招行信用卡細分化的產品、場景化的功能、多元化的營銷、智慧化的風控、智能化的服務等密不可分。正如“栽好梧桐樹,自有鳳凰來”,企業內功修煉好了,自然引得用戶青睞。
其次,這與招行信用卡推行的“先App,后信用卡”戰略密不可分。據了解,如今的招行信用卡跳出以銀行賬戶為核心的服務體系,基于掌上生活App面向全網獲客,先爭取App用戶,再向信用卡用戶轉換。這是一種從“客戶思維”到“用戶思維”的轉換,突破銀行網點、人力資源的限制,依靠技術推動獲客效能,大大拓展了用戶服務半徑。
“目前,招行信用卡線上獲客占比61.21%,成為獲客的主流渠道。”招行信用卡相關人士透露。
前端獲客只是拓展用戶的第一步,用愉悅的客戶體驗留住用戶同樣關鍵。招行信用卡圍繞客戶需求,深度融合科技與業務,打造“最佳客戶體驗信用卡”。比如在中端產品上,除了豐富的卡產品,更依托掌上生活App推出飯票、影票、積分、商城及一系列細分化信貸產品;在后端服務上,招行信用卡推出“小招喵智能助理”,采用語音轉化、語義識別等AI技術對自然語言進行智能意圖分析,讓服務“看得見”的同時也“聽得見”。
此外,去年招行信用卡成立了VLab客戶體驗實驗室,圍繞客戶的需求與感受進行研究,為產品創新提供靈感,從根本上提升用戶體驗,贏得更廣泛互聯網用戶的青睞。
交易額3.79萬億元,超8成國家GDP
2018年,我國國民經濟運行在合理區間,保持總體平穩、穩中有進發展態勢,消費對我國經濟增長的拉動作用進一步增強。作為兼具支付與信貸功能的消費工具,招行信用卡在居民消費中扮演重要角色。
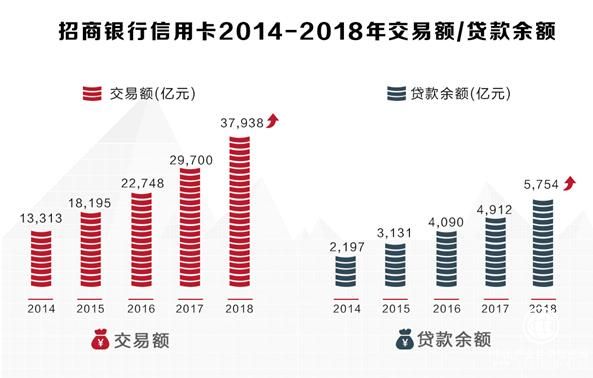
2018年,招行信用卡交易額達3.79萬億元,同比增長27.74%;這個數據也超過了全球8成國家GDP。伴隨交易規模高速增長,招行信用卡2018年貸款余額達5753.65億元,較上年末增長17.13%。
有關人士透露,招行信用卡交易額再創新高,與幾個因素有關。一是流通戶多,且客群優質。特別是客群優質,信用卡戶均消費很高,這個擁有旺盛消費需求和成熟信用消費習慣的群體,是推動交易額不斷攀升的重要力量。二是招行信用卡全面融入生活場景,當居民負債水平不斷上升,信用卡傳統的發卡、透支空間面臨縮窄,在這種狀態下,若信用卡依然墨守成規強化自身金融服務特性,就容易在產品設計、渠道導入方面遭遇“天花板”。
“去年,招行信用卡掌上生活App7.0改版,探索高頻生活場景,將金融服務轉變為不同生活場景下的自帶需求,從而以場景吸引客戶,在場景內無聲提供智能化金融服務,創造了更廣闊的業務發展空間。”信用卡分析人士指出。
交易額再創新高,與招行信用卡積極開展金融科技探索,持續構建差異化優勢也不無關系。事實上,從去年開始,多家銀行在年報中都表達對金融科技的重視,紛紛要加大金融科技投入,進行數字化轉型。從實際成果來看,招行信用卡領先同業的交易額,有力反映了其在金融科技布局方面已領先半個身位。
不良率持平,整體風險平穩可控
2018年受P2P爆雷和共債風險影響,信用卡業務的風險快速上升。招行信用卡始終堅持穩健、審慎的風險策略與合規經營理念,年報顯示,在復雜的外部金融環境下,其不良率維持在1.11%,與去年持平,整體風險平穩可控。
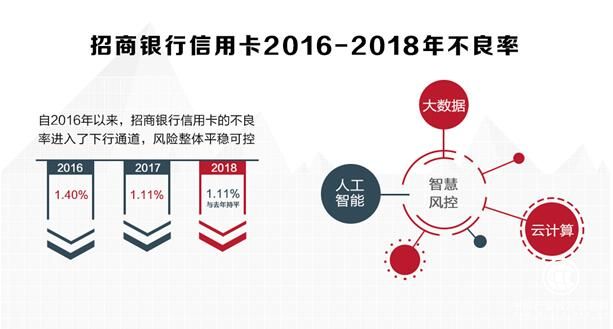
近年來,以人工智能為依托的“智慧風控”成為信用卡風控的發展重點。招行信用卡積極引入大數據、云計算、人工智能等前沿金融科技打造“智慧風控”,比如“天網”體系和生物識別技術等。
“在風控上,僅從技術本身出發遠遠不夠,組織架構的創新、科技文化的形成至關重要,我們提出了‘以科技敏捷帶動業務敏捷’,在這個過程中,業務和IT團隊的深度融合是促成金融科技在信用卡業務中迅速成長的關鍵。”招行信用卡風控部門相關人士表示。
掌上生活App月活近4000萬,比肩一線互聯網平臺
在如今用戶習慣從數字化渠道獲取金融服務的趨勢下,App已成為銀行與用戶交互的主陣地,“得App者得天下”。
報告期內,掌上生活App月活達3954萬,同比增長45%。第三方權威數據機構易觀千帆發布的移動App排行榜顯示,掌上生活App月活數不僅位列信用卡行業App首位,更是具備與天貓、美團外賣、小紅書、大眾點評等一線互聯網App同臺競技的實力。
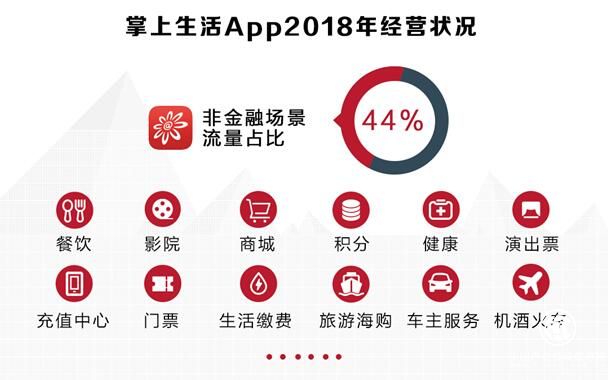
一家銀行的App,為何有如此高的月活?年報中首次披露了一個很值得關注的經營數字:掌上生活App非金融場景流量占比44%,這包括飯票、影票、商城、機酒火車、旅游海購、生活繳費、體育健身等生活場景。換句話說,掌上生活作為一個App,已擺脫金融場景的低頻束縛,融入到日常生活的高頻場景中,成為用戶生活中密不可分的一部分。
據悉,去年掌上生活App在7.0改版中嘗試跳出金融屬性,重點探索高頻生活場景,將“生活”提到中心地位,打出“品質生活,沒那么復雜”的價值主張,變身為綜合生活服務類App。
“掌上生活App擁有自營為主、精挑細選、不賺差價、銀行服務四大優勢,目的就是通過打造一站式、多元化的高品質生活消費場景與智能化的金融服務體驗,讓用戶的品質生活不再‘復雜’。”招行信用卡相關人士透露。
業內人士看來,盡管近年信用卡機構紛紛圍繞持卡人的“吃穿玩樂購”等需求構建移動端多元化營銷平臺,但掌上生活App還是首家徹底突破金融屬性的。也正是這個大膽的嘗試,讓掌上生活App以金融為內核,以生活場景為外延,拉動App月活水漲船高。
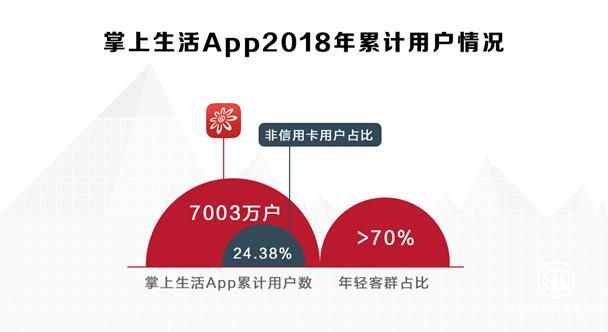
隨著掌上生活App從交易工具轉向經營平臺,戰略地位得以進一步確立,開放的用戶體系不斷成熟,贏得新一代年輕人的信賴。根據年報,截至報告期末,掌上生活App累計用戶數7002.73萬戶,其中非信用卡用戶占比24.38%;掌上生活App年輕客群占比超過70%,客戶規模和活躍度持續領跑同業信用卡類App。通過掌上生活App渠道,成功辦理的消費金融交易占總消費金融交易的比例為49.47%。
據悉,招行信用卡取得的成績,也與“服務好”這塊“金字招牌”分不開。圍繞客戶需求,利用金融科技之力,招行信用卡客服經歷了傳統客服、智能客服、智能助理的三次躍遷。
在傳統客服時代,招行信用卡業內首建“7x24小時”365天五星級客服體系、首倡“消費短信提醒”,創建了中國銀行業客戶服務的新標準。
2013年,招行信用卡率先開通了企業微信公眾號,打造智能微客服平臺。智能微客服的運用將招行信用卡服務模式從傳統的單一渠道逐漸向多元化渠道轉變,是傳統客服時代到智能客服時代轉型的一大標志。
近年來,隨著AI技術被廣泛運用到各個領域,招行信用卡再次率先利用AI技術進入智能助理時代。與人工相比,智能助理可以提供秒級服務響應,實現了用戶體驗的再度飛躍。目前招行信用卡已在自家掌上生活App平臺建立智能客服,構建了“1+N”服務生態。“1”就是掌上生活App,“N”是指所有第三方服務平臺,包括微信、QQ、知乎、今日頭條等。
“勢之所向,其鋒成王。可以看到,招行信用卡圍繞客戶體驗,面向金融科技,開啟全面自我變革。一切,才剛剛開始。”招行信用卡相關人士表示。
轉自:大眾新聞網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

