有人說,“看十年的中國在深圳,看百年的中國在上海,看千年的中國在北京,看上下五千年的中國在西安。”這樣一個充滿歷史感城市,與經濟、財富管理、資產配置這些現代化的元素,會碰撞出怎樣的火花呢?
3月31日,2019年好買財富“至臻年會?臻禧之旅”在古都西安圓滿落幕。在3月30日的投資峰會上,好買財富董事長、CEO楊文斌以《以均衡的資產配置來對抗不確定性》為主題,為投資者帶來了對最新資本動向精煉的解讀,以及對各個大類資產的最新判斷。
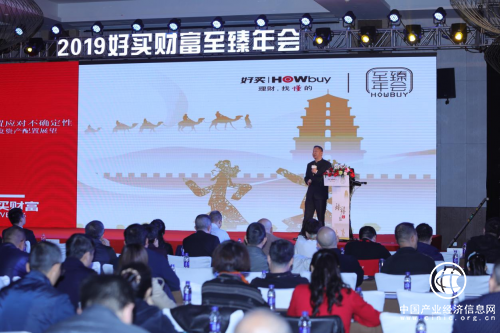
好買財富董事長、CEO楊文斌
以下內容整理自楊文斌至臻年會現場演講。
一個快時代結束了
2018年是中國改革開放40周年,這40年發生了什么?
中國的GDP快速增長。從一個比較貧瘠的國家躍居為世界第二大經濟強國;
經濟體發生了重大的變化。優秀的民營企業,不論是BAT,還是在各個傳統領域優秀的企業家,提供了整個國家85%的就業;
中產階級逐漸形成。出現了第一代富裕家庭,也就是高凈值家庭,包括金領、白領和優秀的企業家群體。
改革開放40年為中國帶來了翻天覆地的變化,這是一個很快的時代,一個高速發展的時代。但是40年之后,我們可能會進入一個非常不確定的時代。
經過高速發展后,一些問題也逐漸顯現:
最明顯的就是中國經濟增長速度的下滑。十幾年前中國GDP以10%-15%的速度增長,而現在基本是6.5%的增長速度,未來,我們可能進入到一個4%-6%的增長區間。
另外,貧富差距在拉大。最近某家銀行年報披露了它的客戶結構,可以看到它2%的客戶占據了它80%的資產,是“2/80原則”,這個結構長期來看肯定有問題。
與此同時,從外部來看,中國高速發展創造了奇跡,經濟實力展現在全球面前,更多發達經濟體,如歐美、日本的警惕心和防范之心也會提高。
那么不確定性在哪里呢?不確定性在于我們面對這些問題的時候,是一種堅持改革開放的態度,還是一種可能回到相對封閉和保守態度的一個選擇中,這就是我說的未來走向的不確定性。其中,中美的關系是非常重要的。
為什么中美關系特別重要?如果回看中國40年高速發展歷史,可以看到每一次中國巨大的發展都多少和美國直接相關。
第一次是1979年鄧小平訪美。我前不久看了一個紀錄片就是鄧小平訪美,鄧小平75歲高齡訪問美國,足跡席卷美國各個重要的城市和工業基地,讓美國對中國改革開放有非常好的印象,奠定了中國較為寬松的外部環境。
另一次就是加入WTO。中國在2001年正式加入WTO,這對中國釋放人口紅利,成為世界工廠又是一個非常大的刺激。從2001年開始到2019年,中國十幾年的高速發展也是直接受益于入市。
日前,中美在北京進行了第八輪經貿高級別磋商,4月初劉鶴副總理將訪問華盛頓,與美方進行第九輪中美經貿高級別磋商。對于中美貿易談判,目前看法有兩種:
一種正面的,認為它是第二次加入WTO。
中國在2001年入市之后,更多的成為了一個資源輸出國家,享受到了入市的很多好處,但是對于入市的一些挑戰性,像比較高的開放,比如說金融的開放,實際上步伐是比較慢的。我們的經濟往往是國企、民企和外企三者的混合體,如果我們能以更加開放的姿態允許外資進入中國,我相信最大的受益者不是外企和國企,而是民企,隨著對外開放一定會讓民營企業生存的空間會更好。因此,如果定義它為第二次加入WTO,對中國是非常有利的。
另一種是負面的,認為它是第二個日本廣場協議。
日本二戰以后,經過40年的高速發展,在1985年簽署了廣場協議,隨后日本經濟進入了90年代大蕭條,這就有名的日本失去的10年。很多人認為,廣場協議對日本是一個負向的作用。但實際上,看看日本在簽署廣場協議之后發生了什么,你可能會有不同的認知。
第一階段,1990年到2000年,整個日本經濟確實進入了了蕭條,但是蕭條的企業是哪些呢?有三類企業:1、過度多元化發展的企業;2、房地產企業;3、為上述兩類企業提供金融服務的金融企業。這就是泡沫經濟。而中國也已經有了這個苗頭。像去年海航的危機,今年一季度爆出來的中民投流動性問題等,無一例外都是走多元化發展路線的企業;今年房地產企業的銷量,很多頭部也下降了20%左右;以及各種金融亂象,P2P的非法集資等,這些跟日本情況是一樣的。
第二階段,也就是在失去的10年之后,實際上日本進行了很多改革。2000年開始,日本實施了它的銀行并購法,重塑了整個立法機制;2003年左右,日本東鐵私有化,2年后日本西鐵私有化,2011年左右,日本4條主要鐵路全部實現民營化;隨后日本郵政也實現民營化。進入到現在,日本的經濟雖然在人工智能等頂尖IT領域方面未必比美國強,但在其他科技領域的高科技,如精細加工、現代服務業、文化產業上,都是非常領先的。
可以看到,經過廣場協議以及重新改革之后,日本的經濟發生了很大的變化,泡沫的成分減少了,實在的東西增多了。廣場協議之前,日本的留學生一年約有7萬左右,現在日本的留學生接近30萬,擴大了4倍多;廣場協議之前,日本游客每年不到500萬,去年日本接待全球的游客2400萬,翻了近5倍。
因此,如果從另外一個角度去看日本廣場協議,可以看到很多積極的因素:外部因素導致泡沫經濟的破滅,推動了改革,形成了新的有核心競爭力的非泡沫經濟體。
在我來看,無論是從第二次加入WTO還是第二個廣場協議的角度來說,只要以積極的態度去看,很多積極因素有可能在中國重演。
以均衡的資產配置應對不確定性
不要去賭未來
那么面對不確定性,我們該如何應對?
好買深刻相信資產配置的方法論。好買對金融產品分了四大類:類固收、對沖策略、股票、股權。我們最近又做了細的切分,將各大類產品切分成國內和海外的對沖策略、股票策略和PE策略,其實國內和海外差不多,但是類固收不同,國內的類固收有債基、地產固收、消金固收、現金工具,海外則是信貸、高收益債券、資產證券化、投資級債券、美元現金管理,這是我們對類固收進行的一個小小區別分類。今天主題中的”均衡配置”我們就從這些資產展開。
股票—加持:市場急漲,估值尚可
A股市場春節之后有一個極度的拉升,一下子漲了10%-20%,大家可能還沒有反應過來,大部分投資者的股票倉位在3月份有明顯增加。我個人認為股票要不要加倉首先取決于你現在擁有多少股票類倉位。如果你的股票資產已經占比很大,就要慎重一點;而如果你在此之前已經減了不少,那你可以把它補回來。總體來說目前估值還在合理區間,滬深300的PE基本在13左右,屬于歷史相對的低位,從估值角度來說它不算貴。另外,未來上漲的機會可能大于繼續下跌的機會。所以總體來說,我對股票比較樂觀。
好買是專業與研究驅動的。我們推薦的私募股票類的產品,你在市場上不一定聽過,但是可能在2年之后,所有的銀行、第三方可能才開始賣這個產品。這就和我們的價值發現是一個道理,提前打埋伏,這也正是我們的新白馬戰略。
什么是新白馬戰略?我們認為,一家私募如果做到500、800億的規模,它的業績大部分情況會出現鈍化的情況。這個道理是顯而易見的,比如說每個基金經理的投資能力都是有邊界的,他原來管理的產品規模在20-50億,現在如果讓他管理幾百億的產品可能會手忙腳亂。此外,大資金對于單個股票的操作可能會對市場造成沖擊,也就形成了沖擊成本,例如你原來買入幾萬股對股票價格沒有影響,但當你買進或賣出幾百萬股的時候,一買就漲、一賣就跌。你自己在影響這個價格而不是市場在影響這個價格。
我們近幾年越來越重視什么呢?就是“小”、“新”、“白”的新白馬標的的尋找。“小”是規模不要超過50億;“新”是很多機構還沒有發掘它;“白”是業績具有持續性、長期為投資者創造了超額價值。
但尋找新白馬不意味著我們在民間亂找很多草根。個人認為投資還是要訓練有素的,過往大部分成功的基金經理都不是草根。雖然他是新的,但是我們依然要求他不管是管公募還是管公募專戶或其他資管產品都要有10年以上的業績記錄。
我們挑選的新白馬標的你在銀行或者其他三方未必聽說過。好買每年走訪400個基金經理,天天在“挖紅薯”,趁市場發現之前先把他挖掘出來。等他業績出來之后,2年之后大家都盯上它了,規模可能就上百億了,那個時候我們就靜觀其變,再去尋找新的白馬。這就是好買在股票領域新白馬戰略,但是它需要極大的研究投入和實地的調研支持。
固收—謹慎:剛性兌付的打破只是被延遲了
總體來說,要重視固收,但要逐步地降低配置比重。目前我們無論在政府類的杠桿、企業類的杠桿,還是個人部位的杠桿都已經偏高了。很明顯從去年下半年開始就開始穩杠桿。所以大家看到現在政府平臺又放了,上市公司引發的大股東流動性質押危機,于是開始成立各種紓困基金,銀行現在也有指標需要固定比例貸給中小微企業。此外,我們可以看到,部分年輕人的消費意識有時候是沒有節制的,過度消費也是個很大問題。
固收是什么?固收就是債權關系。從這個角度來說,不能因為現在的資金面暫時的緩和就掉以輕心,還是要謹慎,適度配置。聚焦在頭部前二十家房地產企業,優質地區的、相對發達地區的政府政信平臺,以及頭部的、最好有BAT背景或者實物場景的消費金融,我認為這三大固收的發行主體還是處于一個相對安全的狀態。
對沖基金—補缺:固收的替代品
中國對沖基金的處境一直比較尷尬,股票好的時候回報比它高,又有8%左右回報的固收、信托在后面頂著。所以對沖類資產一直沒有引起大家過多的關注,但對沖類產品其實是非常好的產品。在海外,因為沒有信托類產品,8%-10%這個收益部位,大部分高凈值人群都用對沖、量化等產品來彌補。
隨著固收類產品未來可能逐漸會爆發出兌付風險,對沖類產品是彌補8%-10%回報的非常好的替代品。因為股票的波動太大,雖然年化預期收益可達10%-15%,但波動過大,比如今年漲了20%、30%,但去年跌了20%、30%多,心臟如果不夠強大可能承受不了。所以大家未來可以持續關注對沖類產品。
股權—長期戰略武器:科創板帶來新機遇
科創板的設立將為股權投資機構的退出帶來重大利好。科創板以前所未有的速度在往前推進,如果能夠按照我們預想的方向去發展,將是非常好的事情:不僅能夠出現一個真正聚焦在科技領域的一個專門的板,更大意義上它會帶動創業板和新三板的改革。這其中的核心是什么呢?就是注冊制,即放權。
我曾看過一篇文章,專家認為首批報科創板的6家企業中,有2家達不到高科技領域的水準,不應該上科創板。但其實,注冊制的本質就是不要做事先審核,企業行不行不是由專家或者發審委說了算,它應該是由市場決定的。只要達到科創板上市條件就應該讓它上市,能不能成功最終市場會檢驗。做得好,股價翻100倍;做的不好就一文不值,退市。因此我們很期待科創板讓這些達到條件的企業上市,讓市場去檢驗。
從這個角度來說我們非常關注科創板,希望它能夠真正按照注冊制的模式去做,同時帶動創業板、新三板。
海外—美國經濟基本面穩固,日股估值具有比較優勢
我個人覺得美國經濟目前總體來說是比較健康的,原因有幾點:1、美國股市和經濟周期一般是長周期,可能10年、20年都會持續一個調子;2、補坑的能力非常強。2008年金融危機,美國的股市也只是下搓了20%、30%,過了幾年后又填上之前的坑了;3、美國的科技實力還是占有優勢。
此外,日本的經濟也是有競爭力的。另外,我們比較了歐洲、美國、日本的股票指數,日本的核心上市企業PE只有十幾倍,估值是偏低的。
保險—需求不斷上升
去年C端人群中對保險類產品的需求有非常明顯的上升趨勢。從生命周期的角度來說,30歲成家立業,保險需求和個人的風險是急速上升的,因為正處于“上有老,下有小”的階段,要承擔的家庭責任最大。
同時為什么近幾年保險需求不斷上升?因為不確定性。我們對于自己醫療保障、養老保障,其實都是擔心的,經濟越不確定,未來越不確定,我們越需要更多的保障。因此可以看到,在各個保險公司的產品中,與個人相關的,比如壽險、重疾險、醫療險都呈明顯的上升趨勢。
做正確的資產配置
“資產配置”是好買作為一個財富管理公司最核心的方法論。
我們認為資產配置最重要的就是“東方不亮西方亮”,也許股票現在虧一點,但可以在對沖、固收類的產品上賺一些,反之亦然。
現金管理工具是短期低收益產品,PE股權投資是長周期和戰略性的武器,均衡配置可以降低風險。
還是很重要的就是克服人性,我們大部分的人性是什么?股票漲起來百分之百滿倉股票;股票一跌,先跌10%沒反應,跌到30%割肉,全部買固收、現金類的。其實都不對,正好做反了,但這就是人性。均衡配置能夠讓我們避免人性當中不可避免的那些弱點,所以資產配置是反人性的。
資產配置中,產品所有的增持、減持都是針對不同群體,同一個方案并不完全適用所有人群。為什么?資產配置有兩個核心的變量:人與時間。
首先,人的不同對資產配置的要求不同。比如30歲是一種類別的需求,你有很強的現金收入,就應該重配浮動收益;但是到60歲、70歲,應該手里擁有更多的債券、貨幣基金甚至是銀行儲蓄。還有同樣兩個人是同學,教育背景一樣,40歲,一個極度保守,另一個可能極度激進,所以資產配置也是個性化的。
其次,是時間周期的不同。比如看到滬深300在一個相對低的估值,同一個人,以前可能只配30%,現在可以考慮加到50%。
因此,我們會為高凈值人群做特定的資產配置報告。就如威廉夏普所說,一個成功的投資者85%歸功于正確的資產配置;也如巴菲特所說,一手有股票,一手有現金或者債券,才是逆勢而上的配置之道。
最后,對于在座的投資人、基金經理、好買的投資顧問,我有三句話想對大家說:
投資人要做什么?投資人最重要的是選擇好一個好的合作伙伴,一個好的財富管理機構,就像你專屬的律師或者家庭醫生一樣,是了解你的,然后認真幫你去打理你自己財富,這是你要做的事情。花太多時間去研究底層資產不是投資人做的事情。
好買要做什么?好買的投資顧問始終會記住我們是幫客人去做資產配置的,設計適合客戶風險偏好的資產配置組合。
基金經理要做什么?就是選擇最好的底層資產。
轉自:北方網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

