4月16日,豫金剛石(300064.sz)發布2018年年報,公司2018年實現營收12.4億元,同比下降19.09%,歸屬于上市公司股東的凈利潤為9634萬元,同比下降約58%。
業績下滑的原因主要來自非經常性損益,實際上,公司主業非常健康;同時,公司傾盡心力打造的新業務也正面臨大機遇。
二級市場,公司股價在今年1月底創下4.13元大底之后,股價一騎絕塵。截至4月15日,公司股價已從本年度最低點累計上漲31.6%,而同期上證指數僅上漲23.4%,顯然,投資者也相信公司面臨困境反轉。
那么,我們究竟應該如何理解豫金剛石2018年報?
業績下滑,非經常性損益是主因
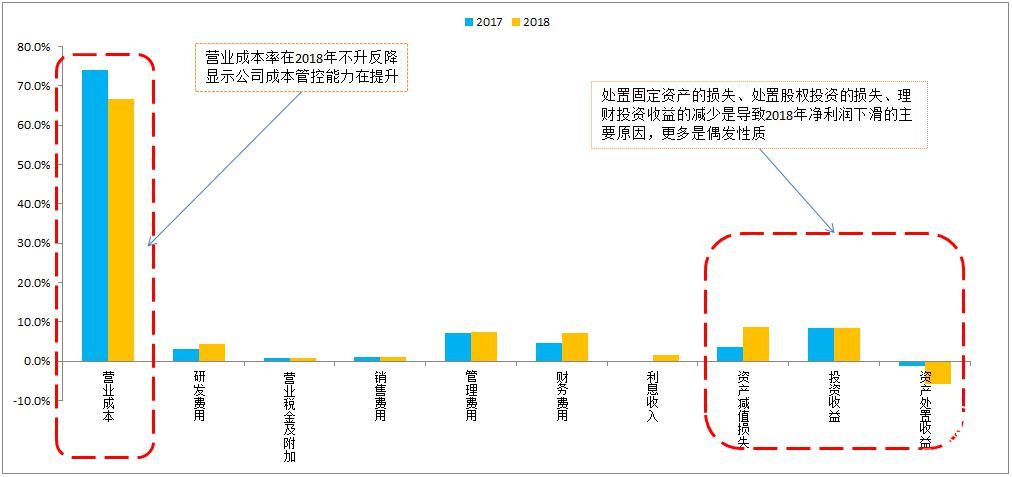
2018年伴隨著宏觀去杠桿、國際貿易摩擦、市場流動性趨緊等情況,各上市公司業績也都出現不同程度的波動。受宏觀經濟的影響,公司去年營收和業績都出現下滑。當然主要原因是公司處置部分固定資產及長期股權投資帶來一定的損失、去年市場利率下行銀行理財收益減少導致投資收益減少、研發費用投入加大費用率上升等。
2018年財報顯示,去年凈利潤較2017年減少1.34億元,主要來自營業收入下滑(同比減少19%)、計提3,324萬元的固定資產減值損失(約占當年凈利潤減少額的25%)、處置長期股權投資收益較2017年減少1,072萬元(約占當年凈利潤減少額的8%);另外,去年利息收入同比減少了756.9萬元(約占當年凈利潤減少額的5.6%)。
雖然去年公司營業收入和凈利潤的剪刀差擴大,但進一步看,導致凈利潤下滑的原因其實并非公司經營的常態,其中有相當一部分屬于非經常性損益所致,帶有偶發性質,短期對公司業績會帶來一定的干擾,但從長期看則未必。2018年公司在研發上投入了5,352萬元,同比增長14%;營業成本率(營業成本/營業收入)只有67%,同比2017年下降10%,顯示公司成本管控能力在增強。
既然下滑并非常態,公司主業究竟怎么樣?
主業依舊健康,產品定位高端,期待轉型
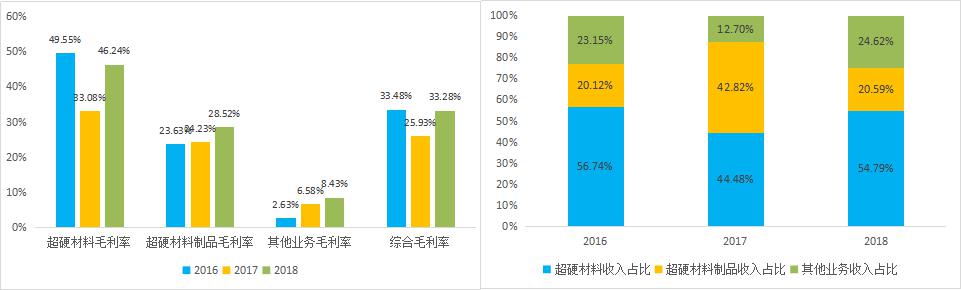
跳出2018年年報來看,公司的業務展依舊是一門十分穩健的生意,可以從歷年的年報中看到公司是業務結構在其實在不斷優化。可用于半導體、機械、電子、航天航空、國防科技等工業領域的超硬材料附加值整體高于其他產品,在2017年短暫的調整之后,去年超硬材料業務收入占比再次超過50%,由此帶動了2018年公司綜合毛利率的重新回升至33%以上。
數據來源:公司公告
數據來源:公司公告
豫金剛石是一家提供人造金剛石超硬材料及其制品研發、生產、銷售的企業,產品包括超硬材料(人造金剛石單晶、工業級大單晶金剛石、寶石級大單晶)、超硬材料制品(培育鉆石飾品、微米鉆石線、超硬磨具)及其他產品,下游主要面對包括珠寶鉆石消費者和工業制造企業。
公司是目前國內人造金剛石領域少數具備核心競爭力的企業。作為國家級河南超硬材料產業基地的骨干企業之一,公司目前掌握人造金剛石相關產品的合成工藝、設備、原輔材料的核心技術和自主知識產權,早在9年前就掌握了大腔體合成技術,獨創了活塞直徑為1000mm、腔體為Ф68mm以上的大腔體六面頂壓機。同時還儲備了包括“金剛石線鋸”、“新型金剛石磨具”、“金剛石薄膜及制品”、“新型復合型內襯材料”以及“串珠直徑 6-8mm 的金剛石繩鋸”等先進技術,不僅有效降低邊際生產成本,更為公司后續向金剛石產業下游拓展開辟了廣闊的空間。此外,擁有博士后工作分站和行業最早的經中國合格評定國家認可委員會認可的檢測中心。
目前國內人造金剛石行業已形成三足鼎立的格局,前三家企業——中南鉆石(中兵紅箭)、黃河旋風、豫金剛石,三家合計在國內約占70-80%的市場份額,其中中南鉆石約37%,黃河旋風約26%,公司約14%。由此可見,在人造金剛石領域,公司有相當的分量。
仔細研究發現,公司其實不是想成為鉆石制造企業那么簡單,而是希望成為“消費升級+工業應用”全產業鏈提供商和服務商。公司在鞏固鉆石消費市場王者地位的同時,也一直在探索和加大研究超硬材料在工業材料市場的應用力度,實施相關多元化戰略,以普通單晶金剛石、大單晶金剛石和金剛石微粉為基礎,拓展、延伸、整合超硬材料產業鏈,重點推進金剛石在聲、光、電、熱領域的研究和技術儲備,加快金剛石在新材料、新能源等高端制造領域的產業化步伐。
那么,公司深耕的這個領域究竟有多大價值?
消費和工業領域尚未飽和,人造鉆石市場巨大
超硬材料(人造金剛石)這個領域的“錢景”也許超乎想象。
鉆石消費的風向已變,國際頂級鉆石商加碼人造鉆石投資。近幾年,包括Swarovski(施華洛世奇)、Ada Diamonds(艾達鉆石)等國際巨頭都在加大對人造鉆石的投資。Swarovski將旗下人造鉆石珠寶品牌Diama從寶石部門轉移至奢侈品部門Atelier Swarovski,而向來是天然鉆石擁蹩的戴比爾斯(De Beers)則在去年推出全新人造珠寶品牌Lightbox Jewelry,開始提供定位為“更適合佩戴”人造鉆石產品,打破了該公司近百年來一直只做天然鉆石生意的傳統。
國際巨頭紛紛掉頭轉向人造鉆石,與其背后和人口結構、消費習慣的變革是有著密切聯系。一方面,中國現在已經成為全球第二大鉆石消費國,千禧一代消費者(出生于 1990-2000 年)進入適婚年齡,產生對鉆石的剛性需求,這部分人群約占全國人口總數1/3,有著巨大的市場潛力。另一方面,在千禧一代人群中,鉆石消費已逐漸擺脫奢侈消費的思維束縛,不再僅拘泥于“婚戀”用途,而成為更“日常化”的消費品,由此提高了鉆石購買的頻率。而人造鉆石這種在實驗室里培育生長的鉆石成本和售價更低,符合新時尚潮流下消費群體輕奢、小資、高性價比的理念。德比爾斯測算過,在美國有70%的居民擁有鉆石首飾,中國這一比例整體不到美國的一半。國內鉆石行業規模約1,200億元,過去五年鉆石珠寶首飾行業每年保持約10%的復合高速增長。但在二三線城市,由于收入較低,消費理念變革的滯后影響,二、三線城市的鉆石滲透率分別僅為48%和37%,遠低于一線城市61%。隨著居民可支配收入持續增長和消費升級理念不斷深入,這一領域仍將有巨大的市場空間,而人造鉆石的出現,正好踏準了這一時代的發展節奏。
人造金剛石的用途可不僅只能用于鉆石首飾,由于其高強度、導熱性好、透光好、可耐磨性優良等特征,無與倫比的熱光聲電性能,可用于航天員宇宙射線防護、尖端武器裝備隱身防腐、提高導彈飛行速度與打擊精度、大功率激光探測,可用作大規模集成電路及LED新光源熱沉等尖端領域。在《中國制造2025》規劃中,國家將新一代信息技術產業、高檔數控機床和機器人、航空航天裝備、海洋工程裝備及高技術船舶、先進軌道交通裝備、節能與新能源汽車、電力裝備、農業裝備、新材料、生物醫藥及高性能醫療器械十大領域作為重點發展對象。而超硬材料作為國民經濟和社會發展的基礎,是支撐國家重大工程建設,將直接受益于國家戰略規劃。
目前,公司年產700萬克拉寶石級鉆石項目一期已全部完工,年產3.5億微米鉆石線項目也于2016年下半年達產。業績短期震蕩之后,隨著產能的逐步釋放,在新消費理念的帶動下,以及工業領域的新利潤增長點支持下,公司有望重回高增長的軌道。
轉自:中國網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

