斗魚前天公布了招股書。是繼虎牙后,第二家上市的游戲直播公司。之前預想斗魚的招股書不太好看,但打開后,沒想到這么多的Bug。。。
巨大的成本開支,錢都燒哪里去了?
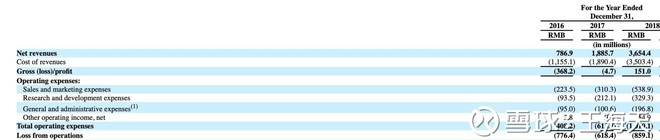
第一個bug,就是斗魚的成本費用。這張表中,如果看2016、2017年,斗魚光收入成本一項,就超出了收入。2017年,斗魚收入7.8億,收入成本11億。運營虧損7.7億。當年的斗魚,雖然干的游戲直播,但虧錢的能力,堪比摩拜和小黃車:收入7億,可以虧7億。。。
對應到小黃車上,騎一次,一塊錢的收入,公司就虧一塊錢。。
如果說共享單車的問題,虧損是商業模式本身的問題。那斗魚的虧損,完全是自己一手造成的。因為虎牙上市的時候,是盈利的。回到公司的經營上,斗魚為什么要這樣激進的玩呢?
沒把別人燒死,先把自己燒傷了。斗魚給外界的印象,一直是很激進的風格。比如高價挖主播、搞冠名等。而報表一看,斗魚這哪里是激進,分明是要把別人和自己,都往死里干啊!僅僅過去的三年,斗魚的凈虧損分別為7.8億、6.1億、8.7億,加起來虧損22億元。難怪那天雪球上的文章說,斗魚的生意,像極了長視頻。
而斗魚的幾大塊成本中,主要是主播費用、帶寬和流量費用。
從斗魚的收入成本,占營收的比重。2016年——2018年,分別為,147%、100%、96%,而虎牙過去三年,收入成本占營收的比重分別為:137%、88%、84%。2018年,斗魚的毛利率勉強轉正。而虎牙從2017年,毛利率就為正了。今天斗魚巨虧,虎牙盈利。而造成這一局面的原因,有哪些呢?我試著理一理。
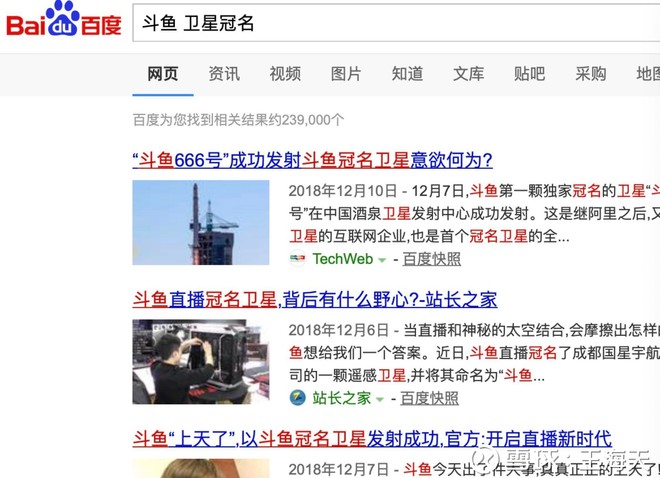
嚴重不合理的市場費用。我上面說的斗魚亂花錢,并不是信口開河。在百度的搜索框中,漸入鍵入:“斗魚冠名”,斗魚冠名衛星的連接就出來了。從算賬的角度,一個衛星冠名能給斗魚帶來多少用戶呢?知名度又能提升多大影響力呢?目前看,這錢都是白白的燒了。
還有花錢請梅西直播,今天還有人記得這些嗎?更像是一次性燒了。。。效果,無法量化評估。

市場費用是虎牙的兩倍,收入卻比虎牙少10億。隨意花錢、任性花錢,如果說只代表斗魚的一面。那么,在買流量后的運營上,和虎牙比,基本是全面落后。在虎牙的招股書,開始就放了一張圖:斗魚的MAU1.53億,活躍用戶每日使用時長,這兩個指標斗魚都是第一。
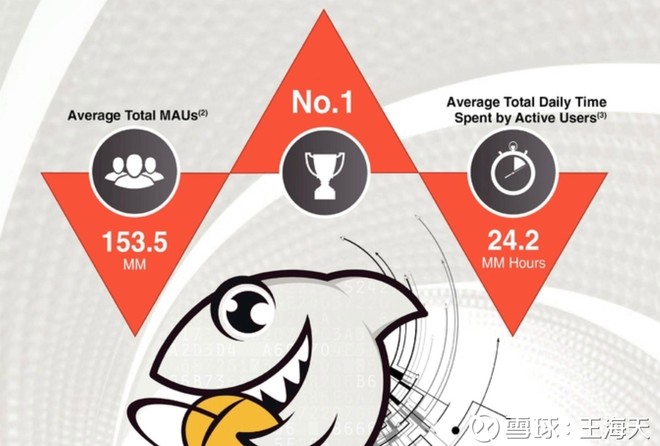
從常識上看,處于同一賽道的公司,如果一家公司的用戶數和時長,遠遠高于另一家用戶。那么高的這個公司,收入應該也超過另一家。
但事實,到斗魚這又被改寫了:錢是燒了,用戶也來了。但是,斗魚2018年收入36億,虎牙46億。這差距,10個億啊!不能說斗魚買了很多僵尸粉,至少花的錢里,買了很多屌絲粉絲。并且,ARPU極低。所以,有人評論說,相當一部分的大學生用戶,被斗魚買去了。
而虎牙的用戶,量沒有斗魚多,但ARPU高,真正的現金奶牛。產奶量高。作為對比,兩家的數據一覽:
斗魚:1.53億MAU,付費用戶380萬付費率:2.4%
虎牙:1.16億MAU付費用戶480萬。付費率:4.13%
對游戲直播的競爭格局,存在較大的誤判。從策略到報表,斗魚映射出來的,都是一家從戰略到策略,高舉高打到公司。這種高舉高打,和管理層對行業的理解和認識,有直接關系。而如果看斗魚的資產負債表,著實令人捏一把汗。

公司2016年、2017年,賬上的現金以及現金等價物,分別為5.1億元、5.3億元。而這兩年的斗魚,虧損額是多少呢?7億、6億。也就是說,斗魚在賬上缺少現金的情況下,仍然在瘋狂燒錢。如果一直融不到錢,公司資金鏈可能隨時斷掉。還好,2018年,騰訊一筆投資后,斗魚的賬上的現金和現金等價物為55億元。
從斗魚的這個報表看,管理層和創始人,其實更像是賭博。因為公司繼續經營和死亡的概率,分別為50%,如果拿不到騰訊爸爸的錢,這場游戲就GameOver了。
而公司瘋狂燒錢,不管是流量獲取還是挖主播,最直接的考慮,當然就是消滅競爭對手。而通過三年的瘋狂戰役,虎牙不僅沒有被“燒死”,還先一步于斗魚上市了。并且,虎牙在前不久剛完成一輪增發。募資超過5億美金。現在賬上的現金超過10億美元,折合人民幣一共71億元。
回看斗魚,在過去三年的游戲直播戰役中,不就高估了自己,更低估了對手。總是想通過燒錢,來“一劍封喉”,想把別人一次滅掉。但事實上,這場戰役,被滅掉的,純粹是自身的問題。比如王思聰的熊貓。晚一步上市的斗魚,今天正在付出應有的代價。畢竟,今天的對手,已經實現了持續的盈利。并且,賬上的現金,是你募資額的兩倍。
斗魚不懂的常識是:保守者,勝。
轉自:中國網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

