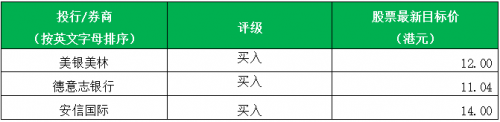
中國奧園,從成立之初到現在,業績一如既往的輝煌,在地產大亨的壓力之下,仍然能破勢而出,成為佼佼者,近日美銀美林一組數據曝光,中國奧園股價上漲勢頭好,股民可以作為首選,同時專家斷言,中國奧園2019年銷量或將持續輝煌增長。
美銀美林:增長動力上升,
上調至12港元,重申“買入”評級
美銀美林認為,中國奧園2018至2021年每股盈利年復合增長率高,且市盈率對增長比率較低,為中小型內房股首選。
德意志銀行:繼續跑贏大市,
上調至11.04港元,重申“買入”評級
德意志銀行預期,中國奧園憑借強勁執行能力及充裕可售資源,2019年合同銷售可按年增長20%至30%。德意志銀行也認為,中國奧園強勁的銷售增長將帶來較高的盈利增長,會繼續跑贏大市。
安信國際:豐厚存量利潤鎖定未來盈利,
上調至14港元,重申“買入”評級
安信國際預計中國奧園未來三年核心凈利年復合增長率為45%,銷售額維持較快增長,今明兩年利潤大致鎖定;中國奧園2019 市盈率約5 倍,仍低于同業平均值。
2019年到了,房地產項目經過2018低迷之后,2019年將要面對的是什么呢?據說,2019年被市場稱為最難預判房地產市場走勢的一年,那么接下來一年,一直創造輝煌的中國奧園將會采取怎樣的行動呢?拭目以待。
轉自:中國網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

