據同花順數據顯示,截至4月30日,A股293家上市醫藥生物企業中,除*ST長生外,292家上市醫藥生物企業均已發布2018年年度報告,其中104家的凈利潤出現負增長,多數企業在年報中提及政策對行業帶來的壓力及采取的應對措施。
行業業績整體承壓之下,近期,醫藥企業還頻頻爆出黑天鵝事件,引起市場對醫藥行業的廣泛討論,其中中國藥企與國外藥企的研發差距成為關注焦點。
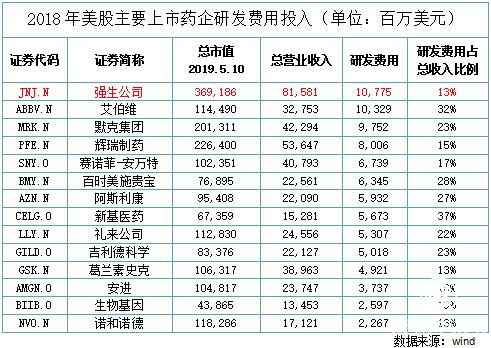
據財報,2018年美股主要上市藥企研發費用保持在較高投入水平。其中,強生公司為2018年研發投入最多的美股上市藥企,全年研發費用為107.75億美元(731.75億元人民幣)。
與此同時,2018年中國整個A股制藥類上市公司研發支出合計只有309.70億元人民幣,強生公司一家的研發費用是A股制藥類上市公司研發支出合計的2倍多。
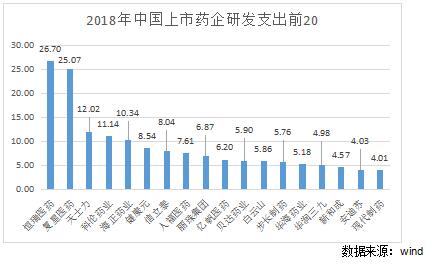
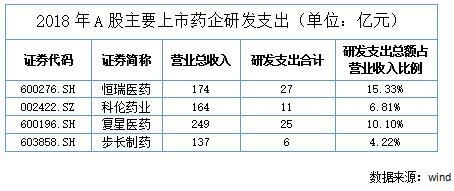
對比來看,2018年中國制藥類上市企業研發支出情況。2018年中國制藥類上市企業中,僅有5家年研發支出費用超過10億元,其中支出合計最多的恒瑞醫藥,也僅有26.70億元(3.93億元),略低于美股上市藥企研發費用排名第47位的內塔克治療。其余中國主要制藥類上市企業如科倫藥業、復星醫藥、步長制藥等的研發支出分別為11億元、25億元、6億元,研發支出占營業總收入比重遠低于美股主要上市公司。
可見,中國醫藥公司與西方和美國的醫藥巨頭相比,在研發投入實力上整體仍存在較大差距
實際上,該問題產生的實質在于國內外藥企根據行業所處市場環境和政策,選擇了不同的商業模式。
西方和美國大型藥之所以注重研發,主要因為國家創新體系及產業優勢路徑依賴的支撐和全球巨大醫療內需市場的推動。西方和美國的醫療體系特性,形成了巨大的醫療市場,對提升其醫藥企業的研發回報率起到了較強的支撐作用。二戰后美國就開始了漫長的醫改征程,到了上世紀70年代至90年代,出現了FDA批注新分子實體數的高潮期。專利原研藥的價格不菲,保障了藥企有充足的資金再投入到研發當中。
中國則在2001年入世后,創新藥開始快速發展。一方面,當前中國真正被國際承認的新藥極少。另一方面,中國的醫療體系決定了國內生產的原研藥很難賣出較高的價格,研發回報率低。因此,國內藥企以銷售仿制藥為主,而其價格在原研藥專利到期后將下降80%-90%左右,利潤微薄。
此外,西方和美國藥企早在上世紀中末期便加入到全球化浪潮之中,積極開拓國外市場。而中國藥企研發和生產的創新藥,因起步晚,且極少被國際承認,難以跨出國門,市場有限(基本為國內區域市場),給持續的研發投入帶來一定困難。
多方因素決定了中國藥企要提升研發投入將是一個漫長的過程,要跟上西方和美國藥企的研發投入腳步,需要相關政策的支持、充足的資金和人才儲備、完善的專利保護體系等,也需要大眾對中國藥企給予更寬容的心態。
中國醫藥企業研發投入占比的增加,是一個循序漸進的過程。
創新藥是推動藥企和醫藥行業進步的巨大動力,也是當前中國藥企致力實現的目標。中國藥企在與海外巨頭的跟跑中,正結合自身企業的研發實力與優勢,闖出自己的未來。
以步長制藥為例,作為中醫藥行業的龍頭,步長制藥2018年在中藥、化藥與生物藥多領域進行研發推進,并且多年來一直重點圍繞心腦血管、婦科等大病種治療藥物的研究,在技術、產品和人員上積累了顯著的優勢,并注重研究鏈條的延伸,建立了立足于腦心同治理論,覆蓋調研、立項、小試、中試、臨床及產業化,延伸至藥品上市后循證醫學研究的完備研究體系。
就具體產品看,在化藥領域,公司培育出了參芎葡萄糖注射液(全國僅兩家生產企業)、復方腦肽節苷脂注射液(獨家、專利品種)、銀杏蜜環口服溶液(獨家、專利品種)。在生物制藥領域,公司目前有10項生物制品(含8項1類治療用生物制品)正在研發,部分項目已進入臨床 II期或III期階段,覆蓋腫瘤、骨質疏松、貧血、關節炎、心腦血管等范圍。

就具體投入看,2018年步長制藥在產品研發方面累計投入5.76億元人民幣,較去年增長4.24%,研發投入占營業收入的比重達到4.22%。
在2018年度中國中藥行業研發費用總額排名中,步長制藥僅次于天士力、白云山,步長制藥以5.76億元的研發費用排名第三位。同時,研發占比排名上榜,排名第18位。


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

