商業保險已然成為中國大眾富裕人群和高凈值人群的家庭保障體系基礎板塊。很多個人及家庭通常都擁有多張保單,甚至出現了保二代。據《90后保險大數據報告》統計數據顯示,90后人均4張保單。在保單量增長之后,保障質量成為更多人關注的問題。
宜人財富此次推出的“1V1保險定制”服務正著眼于此,其希望通過為大眾富裕人群定制保險服務,分析重構用戶的保險保障體系,以達到更高的配置性價比。宜人財富的保險規劃服務團隊正在為已存在或潛在的需求,提出解決方案。這也是宜人財富對大眾富裕人群保險服務需求長期洞察的結果。這一動作或將成為家庭保障體系精細化運營的起步,也是宜人財富推動大眾富裕人群財富管理服務變革中的重要一步。
保險 需要 “體檢”
目前,我國保險市場的保險密度(人均保險費額)、保險深度(保費與GDP之比)以及保險資產的配置相較發達國家而言,都還有較大差距,這無疑是一個仍在高速增長的龐大市場。但是銀保監數據卻顯示,2018年原保險保費收入的同比增速放緩了14.24個百分點。如何以更科學配置換取更大空間,如何以更優服務提升市場動能…..是今天業界需要去考量的問題。而對于大眾富裕人群而言,其保費和保額,往往被認為接近飽和,事實上,他們還有著更多無法得到滿足或者未被挖掘的保險服務訴求。
回歸保險的本質,“用盡可能少量的錢轉移極端情況下自己無法承受的損失”。不同險種是否配置合理?不同的社會以及家庭角色,保險額度及險種配置是否合理?通常而言,保險都是長期繳納,積少成多背景下,保費與保額以及保險功能是否是最佳性價比?等等諸多問題在以往被忽視,而這些正是宜人財富此次推出“1V1保險定制”服務的初衷,希望以更全局的視野為大眾富裕階層的保險“體檢”,進而為其重新構建全局性的、健康的家庭保障體系。
讓保險更“保險”
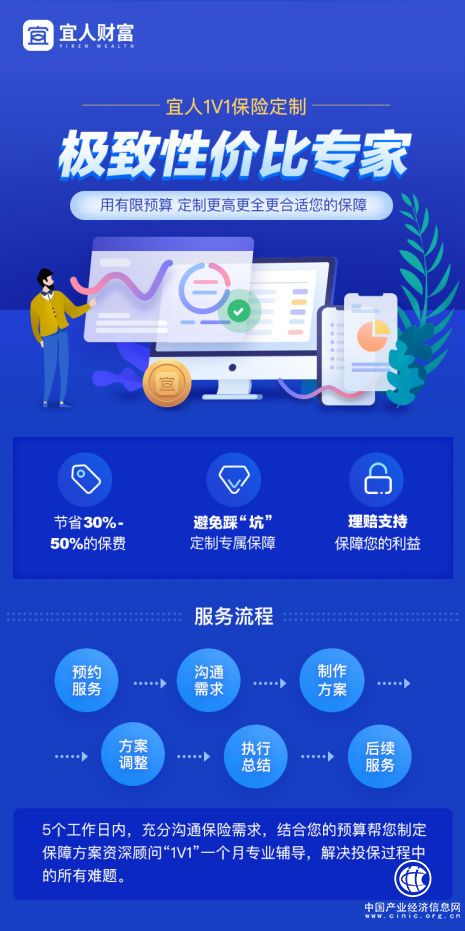
單一到綜合,個體到家庭,宜人財富為大眾富裕人群提供的是,統合個人以及家庭雙重需求的整體保險解決方案。這個解決方案的制定者來自于宜人財富和宜信博誠經驗豐富的金融和保險從業者,他們大多是AFP、CPB等等。他們擁有上千家庭驗證過的家庭風險防御和預算模型體系,也擁有財富管理和保險規劃的雙重視角,被稱為“極致性價比專家”。
這些定制的保險解決方案將遵循國際金融標準委員會FPSB壽險規劃標準,以豐富的產品庫和大數據測評為基礎,包含了保單管理、理賠支持、保障缺口診斷等眾多服務內容。在他們提供的定制服務當中,不僅著眼于不同角色的合理配置,關注最佳性價比的合理組合,同時亦將用戶全生命周期的保障納入考量范圍。比如,同樣的保險功能和保障額度節省30%-50%的保費支出,比如以有限預算定制更高、更全、更適合的保障等等。從分析、梳理到定制方案以及方案解答,宜人財富的保險服務團隊致力于讓用戶的保險更“保險”。
對于大眾富裕人群而言,一病返貧、老無所依是焦慮之所在。搭建科學合理的家庭保障體系,是保障家庭財務安全的基礎屏障也是最后一道屏障。充分洞察這一人群需求,利用金融科技的方式提出創新的、具有點對點適配性的方案,是宜人財富正在做出的努力。宜人財富此次推出“1V1保險定制”服務,正體現了其為實現保險服務精細化和差異化的努力,也體現了其數據收集和分析能力。推動家庭保障體系運營和服務的變革,將使得宜人財富在角逐大眾富裕人群財富管理的道路上再獲重要競爭力。
轉自:華夏小康網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

