
上半年,國家金融監督管理總局正式發布《關于銀行業保險業人工智能安全開發應用的指導意見》(金發〔2026〕8號)。作為我國銀行業保險業首份人工智能全流程專項監管文件,首次正式定義金融智能體(Agent),標志著金融 AI 從自由試點、野蠻生長進入合規化、標準化、可追溯的規范化階段。
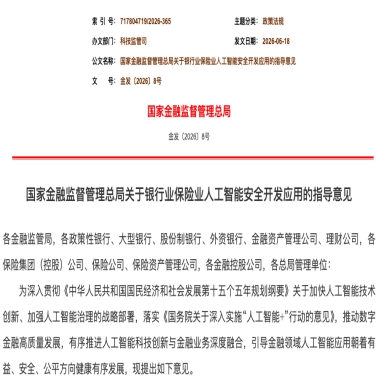
政策信號清晰明確——AI在銀行業的落地已從“要不要做”進入“怎么做”的實操階段。但“怎么做”的答案,對不同規模的銀行截然不同。
2025年金融行業大模型中標項目達587個,披露金額15.06億元,較2024年的133個項目、2.4億元實現跨越式增長。2026年行業數據顯示,已有一半的銀行落地大模型,這一比例較2025年提升十多個百分點。然而,不同梯隊的銀行走出了完全不同的AI路徑。
國有大行與全國性股份行——自研基座,億級投入
國有大行和頭部股份行站在投入金字塔的頂端。
2025年,國有六大行在金融科技領域的投入合計超過1300億元。工商銀行以285.88億元居首,建設銀行、農業銀行、中國銀行均穩定在250億元以上。
他們基本在2025年已經完成智能體的規模化落地,以自研大模型基座+自建算力集群+分層級智能體矩陣為核心路徑,搭配千人級別的AI研發治理團隊,覆蓋前中后臺、對公零售、跨境三農、風控合規、內部運營全場景,并確保絕對自主可控、全鏈路合規可審計。
2026-2027年,國有大行和頭部股份制銀行的AI智能體建設將從“場景規模化落地”邁入“體系化深化、生態化賦能”的全新階段,多模態技術迭代、賽道差異化深耕、中臺能力打通、產業生態開放將成為核心發展趨勢。

頭部城商行側重私有化部署+本地化微調
上海銀行、寧波銀行、重慶銀行、杭州銀行等頭部城商行,路徑則側重大模型私有化部署 + 垂直場景微調。

上海銀行建成統一GPU算力池,算力效率提升5倍,落地DeepSeek、Qwen等大模型本地化部署,支撐50余個場景應用。在資產托管領域,該行將大模型能力引入基金交易文件解析場景,單個文件解析時間控制在十秒級,批量處理效率較人工提升80%以上,系統每周可處理約2500份文件,省下40個工時。金融市場自動化交易率達80%。
寧波銀行2026年成立總行大模型項目部,密集推進5個智能體項目,涉及企業掌銀、盡調、坐席語音分析、財報商機挖掘、金融標注等領域。其金融智能體將構建五大知識體系,覆蓋超200個應用場景。
杭州銀行2025年已在辦公、營銷、研發、風控、質檢等領域落地100余個AI應用場景。其智能展業AI體系總注冊用戶超3500人,一線客戶經理人均有效客戶觸達量提升45%。
它們的共同特征是:有足夠的預算和人才儲備完成私有化部署,但不會像大行那樣自研基座模型。它們借助開源模型(DeepSeek、Qwen等)進行本地化部署和垂直微調,聚焦具體業務場景的深度適配。
區域中小銀行的智能體困局
然而,絕大多數中小銀行既不在第一梯隊,也不在第二梯隊。
它們可能是某地級市的城商行,也可能是某縣的農商行。科技部編制不過幾人,AI專項預算不過幾十萬到百萬元。高端算法人才招不到也留不住——AI頂尖人才高度集中在北京、上海、深圳、杭州等一線城市,區域性銀行所在的城市缺乏AI人才供給生態。即便開出相近的薪資,地域本身就讓多數高精尖人才望而卻步。
更重要的是,合規紅線不允許直接調用公共大模型API,但全棧私有化部署的成本又遠超承受能力。“自建成本過高、公網模型不合規”的兩難境地,將大量中小銀行困在原地。
輕量級SaaS部署——在安全、成本與效能間尋找平衡
波士頓咨詢董事總經理、全球資深合伙人何大勇指出,區域性中小銀行的突圍之道在于差異化定位。中小銀行不應盲目跟風搞“堆算力”,而應借助外部成熟的金融科技SaaS服務商,實現AI能力的輕量化落地。
對于數量龐大的區域中小銀行而言,對公拓客恰恰是AI落地最具價值的場景之一。這些銀行扎根當地,與本地企業有著天然的在地連接,但長期面臨兩個痛點:一是新客戶從哪里來——缺乏數據驅動的商機發現能力;二是如何高效轉化——客戶經理需要花費大量時間在信息收集、報告撰寫等低效環節。
慧金派正是面向這一缺口,專為銀行對公業務打造的AI數字化平臺,將AI算法與一線展業場景深度耦合,無需銀行進行復雜的底層架構改造即可快速部署上線。它內置40余種銀行標準化貸款產品模型,覆蓋6400萬企業全量數據、1000余個數據維度和200余條產業鏈,系統可根據銀行產品特點快速適配。
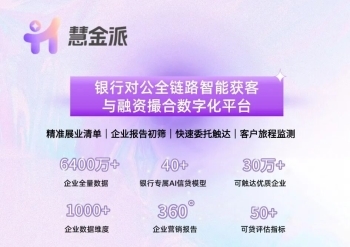
在實際使用場景中,某支行客戶經理小張,此前每月最多深挖3到5家新客戶。使用慧金派后,系統會根據地區批量鎖定高價值潛客名單,減少無效走訪。在上門拜訪時,手中拿的不再是模糊的企業信息表,而是一份基于企業的經營狀況、營銷規模、經營周期等資產關鍵信息的定制化營銷報告。客戶看到的是專業和誠意。
類似這樣由個人到整體的效能躍遷,同樣體現在分行級別。某分行在用了慧金派之后,全行對公展業效率提升約40%。更重要的是,新客戶經理成長期從半年縮短至兩個月,系統將標準化的展業能力直接交到每個人手中,不再依賴老客戶經理的經驗傳授。
銀行業AI落地分層格局已基本形成。國有大行和全國性股份行自研基座、億級投入,頭部城商行與農商行私有化部署、千萬級深耕,而全國數千家地市級、區縣級銀行與支行,既無前者資金實力,亦無后者人才儲備,但同樣面臨AI落地的合規要求與展業壓力。
慧金派以輕量化部署、無需底層改造、按需付費的模式,填補了這一市場空缺,幫助中小銀行以極低成本將AI能力交付到一線客戶經理手中。
轉自:中華網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




