陸磊強調,普惠金融應通過自身技術使得原本應進入金融市場、卻被排除在外的弱勢群體獲得金融服務,而不是把完全具備融資能力的人引入到金融市場中。
放款人層面試圖用高利率覆蓋所有還款風險,由此在市場中引入了不合格借款人,形成了負向激勵,也就是讓明明不具備還款能力的人愿意到市場上借錢。
融資方層面形成的負面道德風險是若有一人還款能覆蓋所有成本的話,總會造成有人不斷借入資金,卻不還錢,“這樣我們的社會信用就崩潰了。”
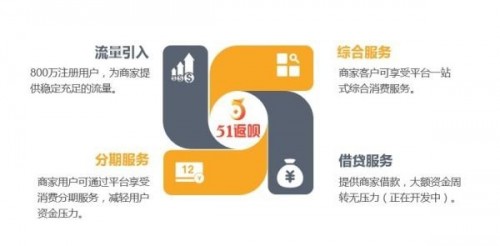
秉承合規展業的51返唄,創立之初便通過機器學習算法,構建了獨有的用戶信用體系。區別于銀行和其他現金貸公司,除了對強金融屬性的信息進行核實,還會根據用戶社交、財富、消費、履約等多個模型,將用戶劃分為12層,構建相應的用戶畫像并定價風險,實現差異化金融服務,精準定位消費人群,篩出高風險人群。其主體技術團隊則大多來自阿里、支付寶、同盾等業內頂級機構,是擁有豐富的AI深度學習經驗的行業專家。
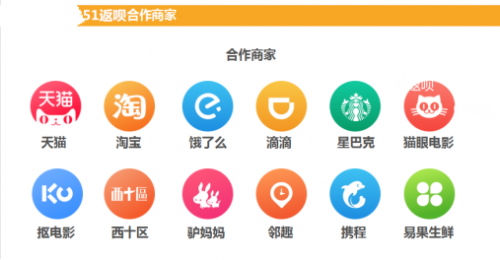
據了解,51返唄于2016年8月正式上線,目前已經積累了超過700萬用戶。平臺陸續接入包括天貓、淘寶、餓了么、滴滴、攜程等200家線上平臺,提供商品購買分期服務。目前更全面延伸至健身房、駕校、職業技能培訓、房屋租賃、裝修貸款等線下場景,未來將覆蓋衣、食、住、行、玩、醫療、教育等全行業領域。
轉自:號外財經
版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 一波不平一波又起!18項罪名還沒審完 樸槿惠又要因這事被告上法庭

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502003583

