“貿易戰”繼續在全球上演,引發市場關注。然而,當中有多少屬虛張聲勢?又有多少真的是風險?這仍是投資者的主要疑問。但按照目前情況,中美貿易磨擦仍然會持續一段時間。
關稅逐漸推高美國的生產成本
按照市場預期,美國首輪向中國500億美元商品征收進口關稅,對宏觀經濟沖擊很小。然而,部分不利影響逐漸浮現。就個別商品而言,例如大豆或鋼鐵,價格扭曲造成的影響非常大。
但對中間產品生產商來說,把關稅成本轉嫁至消費者及制成品價格需要一些時間。有明顯的跡象表明,對進口鋼鐵和鋁材加征關稅,以及最近在7月初對中國商品實施的關稅,已逐漸推高美國的生產成本。Capital Economics的一份報告指出,鋼鐵廠產品的中間需求通脹在7月份升至12.2%,而整體核心中間商品的生產物價指數通脹率則升至5.3%,接近七年高位。
需要注意的是,財經媒體對中美貿易戰成本所作的估計,通常僅指其直接或初步影響,當中沒有考慮貿易轉移或逃避關稅的情況。例如:美國農民向巴西輸出大豆,然后轉口至中國。此舉增加10%運輸成本,但回避了中國25%的進口關稅。
實際上,經濟學家都不喜歡貿易壁壘,因為這無可避免使產量與通脹組合惡化——每當實施貿易關稅,實際產量下跌,價格則上升。這表示,直至美國11月中期大選過后,市場才會感受到美國對中國進口貨品征收關稅的宏觀經濟成本。國際貨幣基金組織認為,全球供應鏈中斷的長遠損害,可能要等到2020年才會浮現。若中美未能達成貿易協議,關稅議題可能對下一屆美國總統大選造成重大影響。
做好打“持久戰”的準備,做長線配置
根據美銀美林最新的基金經理調查,中美貿易關系是目前最大的單一宏觀經濟風險,只要不繼續惡化,近日的市場波動就能夠逐步減退。
宏利資產管理提醒,按目前的情形看,中美貿易摩擦還將持續一段時間,投資者在這一階段,也應當做好打“持久戰”的準備,因為投資者心態不穩,將直接導致市場暴漲暴跌,加劇不穩定性。
從現在來看,貿易摩擦對于我國經濟的影響正在顯現。一方面,市場預期和偏好發生了變化,比如投資者風險偏好越來越趨于謹慎,謹慎的背后是擔憂,這對于股市以及其它一些相關領域的影響已經有所顯現。另一方面,是對機械設備、航空航天、信息及通信技術、紡織品、金屬制品、家具、服裝、玩具、汽車、塑料十大行業的影響較大。美國剛公布正式啟動對2000億美元中國商品加征關稅,如果持續推進,未來是大行業的影響會比較清晰地顯現出來,且這個影響產生的程度將超過對GDP的壓力。
因此,不排除未來一段時間中美的貿易摩擦會進一步加深,從而給A股市場造成新的沖擊。從估值上來看,我們有理由相信市場已經處于底部區間,是適合作為長期配置的位置。但國內政策寬松不及預期,以及中美貿易摩擦的持續惡化,給市場帶來了一定的負面沖擊。特別是中美貿易沖突仍有可能在近期進一步惡化,市場在中短期內仍有較大的不確定性,宏利資產管理建議投資者做長線投資,不計較一時得與失。
總而言之,鑒于中國對美國市場的依賴程度高于美國對我們的依賴程度,我們對中美貿易摩擦沒有任何可以樂觀的理由,但也絕不應該悲觀。首先中國有影對貿易戰的能力和基礎;其次,企業降本增效、匯率變動這都帶來了一些積極效應;同時,國家層面的降低企業稅收,降低資金成本等都在逐漸地推進。而這些成效,最終都將反映在資本市場中,帶來利好的消息。
轉自:中華網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


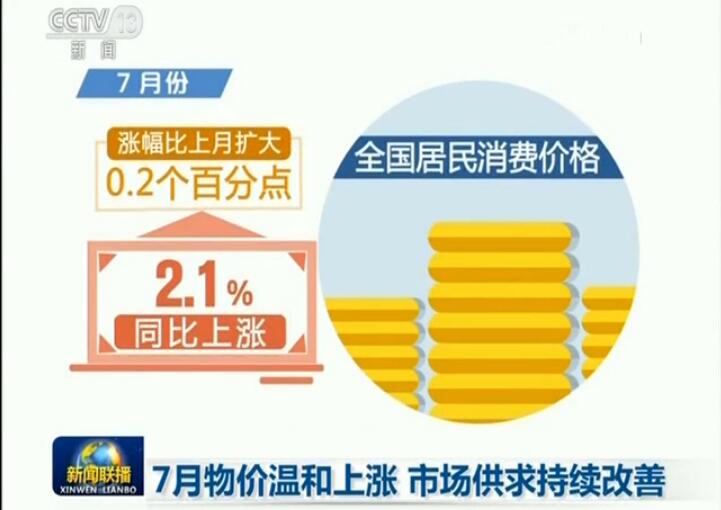 7月物價溫和上漲 市場供求持續改善

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

