2018年,注定是網貸行業不平靜的一年。在這一年里,不合規平臺退出行業的速度讓很多人措手不及,行業發展似乎陷入了低谷。低谷期影響的不只是投資人,還有平臺。“小而散”的借款人,風險有著非常大的不確定性,他們或是制造恐慌,或是望風而動。“羊群”效應下投資人倉皇出逃。投資人和借款人的雙重壓力,讓健康合規的平臺也難以招架。同時,網貸之家最新的月報顯示,截止2018年11月,正常運營平臺數量仍然有1181家。顯然,在未來一段時間內,平臺的日子仍然不會很好過。
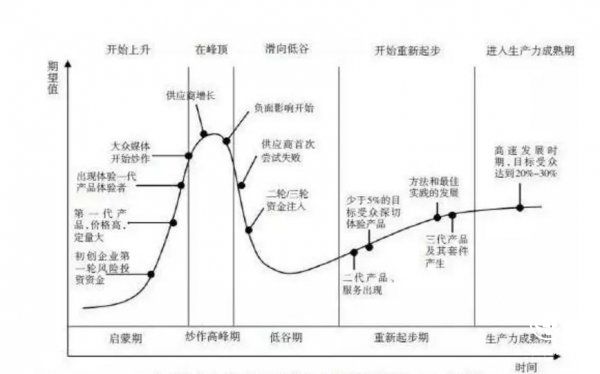
從行業發展的角度看,前期的炒作高峰過后,進入低谷期并不讓人意外。只不過,在低谷期到二次爆發期之間,關鍵要看從業者如何抉擇。行業出清階段,所有平臺都面臨著內部風險難控制,外部信心難提振的困境。解決這個問題,唯有創新,以新的模式引領行業走向新的發展階段。
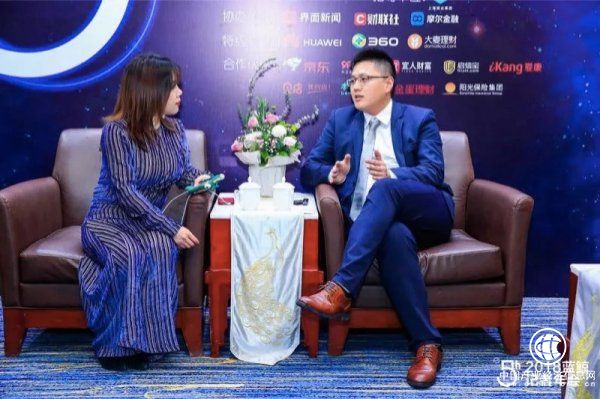
行業的變革確實在臨近。在日前舉辦的藍鯨財經記者年會上,大麥理財CEO劉超再度提出了“P2P3.0時代”的概念。今年以來,劉超已不止一次提及“P2P 3.0”,在他看來,網貸行業正在邁入新的發展階段。在這個階段,平臺將以場景化的服務,更立體的風控,以及生態體系的搭建來為大眾提供更安全、更普惠、更有效率的金融服務。
P2P 3.0時代:守合規 降風險
根據劉超的介紹,P2P平臺在過去實際上也經歷了三個發展階段。起初,作為新生事物,P2P的模式有很高的自由度,不少平臺選擇的是將借款方直接對接核心企業。企業方抵押一些固定資產或者是二級市場股票獲得貸款。這個階段出現了不少自融、空殼企業等問題,同時核心企業借款額度大,一旦出現問題,會給投資人帶來巨大的損失。隨后,監管在“824”新規中要求,同一自然人在一家網貸平臺借款額度不得超過20萬元,同一法人或其他組織不得超過100萬元。以此來限制風險,行業進入了“2.0時代”。
在“2.0時代”,平臺項目對接的是個人借款人,小額分散是最明顯的特征。這在一定程度上避免了渾水摸魚的平臺,但在行業低谷期,小額分散也面臨著不小的挑戰。不少借款人會持觀望態度,試圖以逾期的方式拖垮平臺。甚至還有借款人會有意釋放令人恐慌的消息,引發平臺擠兌,最終達到不還款的目的。即便不考慮這樣的案例,在實際的借款中,平臺也很難避免借款人將錢用作他途。小額分散雖然不會直接帶來系統性風險,但因為借款人的多樣性,平臺的風控壓力依然很大。而且很難在行業低谷期不出現問題。于是,“P2P 3.0時代”應運而生。
“3.0時代”下的P2P,各個主體不再是割裂開來,而是一個完整的生態。劉超用養鴨場做了生動的比喻。作為全球規模最大的鴨制品企業,華英農業需要從養殖戶那里收購鴨子。而在實際生產中,養殖戶需要啟動資金來購買生產資料,保證鴨子養殖的標準化。于是,大麥理財在平臺、養殖戶、華英農業之間建立了一個完整的生態鏈條。養殖戶在大麥理財發起借款,大麥理財將款項發放給華英農業,華英農業把相應的鴨苗、飼料技術提供給養殖戶,養殖戶在拿到生產資料后進行養殖工作。養成成鴨后,養殖戶把成鴨銷售給華英農業,華英農業加工銷售,產生銷售回款,也就是還款來源。完成還本付息后,剩余的利潤返還給養殖戶。由此建立了一個生態閉環。
基于“3.0”模式,大麥制定了“金種子計劃”,在全國范圍內尋找優良實業項目,將資金注入整條項目鏈中,并參與項目監督。截至目前,大麥理財沒有出現一起惡意逾期的問題。
場景服務,立體風控
“3.0”模式之所以奏效,最為關鍵的在于,大麥理財設置了多重體系來把控生態系統中的關鍵環節。
首先,在選擇項目標的時,大麥理財并非隨意選擇企業,而是對核心企業有場景化和平臺化的基礎。據劉超介紹,生態核心企業必須具備場景化的模式,比如,購買汽車與汽車金融的需求場景。基于特定的場景,金融的需求才是這正的需求,才有可能形成良性的生態。與此同時,大麥理財還要求核心企業具備足夠的利潤空間。比如養殖業,養羊在三個月內毛利可以達到40%。有足夠的利潤空間,借款人才可能對資金成本的敏感度相對較低,而且還款能力會相對較高。
其次,大麥理財設立了立體化的風控體系,把控生態的風險。在風控技術上,針對個人和企業的放貸,大麥理財自主研發了“疾風”系統,以及區塊鏈存證技術的“磐石”。“疾風”系統從795個維度,17000條數據進行前期大數據搜查,確保企業征信、財務狀況良好。同時,大麥理財還特別注重業務本身,衡量業務是否是一個發展性的需求,產業鏈上下游是否健康,能否遠遠覆蓋資金成本。通過對產業鏈上下游的立體把控,大麥理財保證了這套模式在根源上不會出現系統性問題。
回到華英農業養鴨場的生態體系中,養殖的利潤可以達到20%到30%,一個養殖周期承擔的資金成本大約是2%,這是一個有場景的模式。同時,作為全球規模最大的鴨制品生廠商,華英農業有著健康的產業鏈,良好的發展前景,所以這個生態體系可以良性運轉。
生態賦能,P2P的下一站
在生態體系中,每一個環節都能夠得到金融的充分支持,生態讓每一個主體都能煥發出新的活力。大麥理財的這個全新的模式,代表的是P2P平臺的下一個未來。
在華英農業的生態體系中,華英農業提供了飼料、鴨苗、技術,換來的是高標準養殖環境的鴨子,進而帶來的是有競爭力的產品,獲得了很高的企業效益。在另一端,農民同樣獲得了金融的支持,不但做了養殖的生意,還在養殖過程中還得到了回報。作為平臺方,大麥理財撮合交易,為出借人帶來了收益,與此同時,還促進了三農事業的發展,帶來了可觀的社會效益。在這個生態中,各方都是獲利者,同時各方也都在貢獻自己的力量,這便是金融的根本精神。
大麥理財的模式,正在開啟P2P平臺的下一站。在這個階段,平臺不只是為需求方提供資金,而是搭建一個良性的生態體系,這個生態體系經過嚴苛的風險把控,經過商業模式的不斷檢驗。在這個生態體系中,資金全部被用作提高生產效益,最大程度上發揮作用。在這個體系中,每一個角色都能夠得到惠及,同時又為其他主體帶來更好的回報。P2P平臺不再是把控一下風險就做“甩手掌柜”,而是成為了生態體系的搭建者,各個主體的賦能者,實體經濟發展的貢獻者。
行業的低谷期,需要每個參與者都能發揮其智慧,以創新的精神帶領行業走出泥淖。P2P在當下面臨的挑戰也在客觀上印證了這個行業需要進一步解決現有的問題。大麥理財的3.0模式為整個行業提供了生態賦能的全新思路,相信隨著這套模式的不斷進化,P2P定能迎來全新的爆發期。
轉自:中華網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 性能提升、服務擴展,北斗三號基本系統建成

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

