華源控股這家公司很有意思,今天正好乘著一連串的幾個公告,我們好好扒一扒他的前世今生。
華源控股是蘇州的上市公司,在蘇州市的吳江區,自古是個魚米之鄉,富人林立,而其發家之地是在吳江區的桃源鎮,此鎮名字雖好但整體經濟效益在蘇州是毫不起眼的,他的主要產業二十年前就開始以園林綠化作為主要支柱產業,如果真要說桃源鎮有何特別
第一、一水之隔就是世界互聯網大會的永久會址烏鎮,緊緊挨著西柵
第二、該鎮曾經走出了上世紀90年代末的江蘇省首富蔣學明,著名的資本大佬,曾經北方證券的實際控制人,東方恒信的實控人,南極電商的實際控制人。
而華源控股是桃源鎮唯一的一家上市公司。
華源控股的上市也是小波三折,看上市時間點,有經驗的朋友應該記得當年的行情怎么血腥。
華源控股,成立20多年以來,深耕于包裝這一行業,圍繞著包裝,堅持以匠人的精神來做企業,在技術方面,獲批多項國家級生產方面的專利,并且不斷的提高生產流水線的自動化程度。在市場方面,在深耕鐵制罐,建立起強大的行業壁壘以后,又進一步往行業的上下游和其他材料的包裝生產流水線進行拓展。截止2019年1月,華源包裝在全國共擁有22家新材料包裝加工企業。
在技術和市場方面的耕耘,使得公司在行業中長期占有頂端優勢,從而與國際大型企業(立邦,阿克蘇,PPG)等保持著長期穩定的合作關系,在與這些巨頭企業合作的過程中,又不斷的給公司帶來了先進的技術和國際優質企業的管理思路,在這樣一個優勢迭代的情況下,使得公司的業績一直能處于一個穩步增長的狀態。
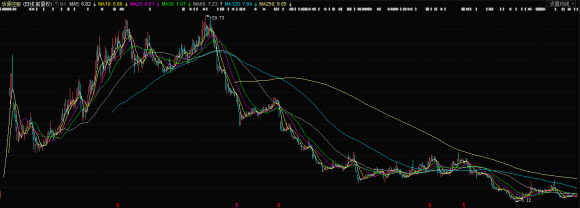
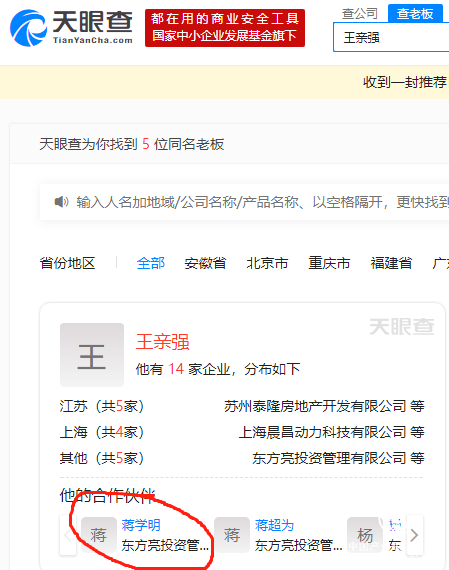
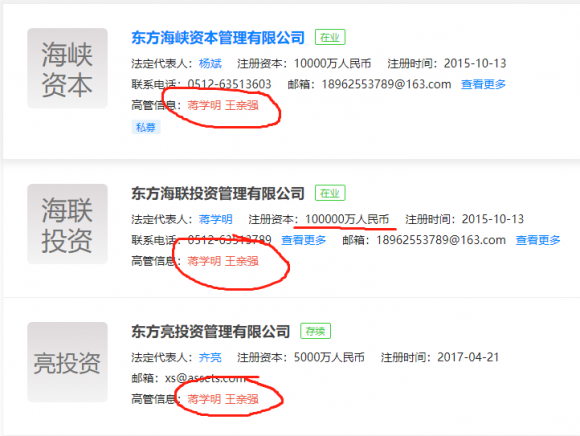
這次的定增,由三位自然人直接拿下,其中王親強,鐘瑋瑋的背景信息,發現不可謂不強大,王親強作為東方海峽資本管理有限公司的股東,名下有關聯企業14家,其中多家企業和蔣學明有著千絲萬縷的聯系,而蔣學明作為曾經的江蘇首富,小打小鬧已經體現不出他的身份地位,最近五年可能最有說服力的資本運作,就是2014年將當年不足30億市值的st新民,硬生生炒成了十倍股南極電商,要知道這中間經歷的是一輪又一輪的股災,多少股票腰斬甚至膝蓋斬甚至腳背斬,而南極電商巔峰時300億市值,這種化腐朽為神奇的操作,縱觀整個市場又有幾人?
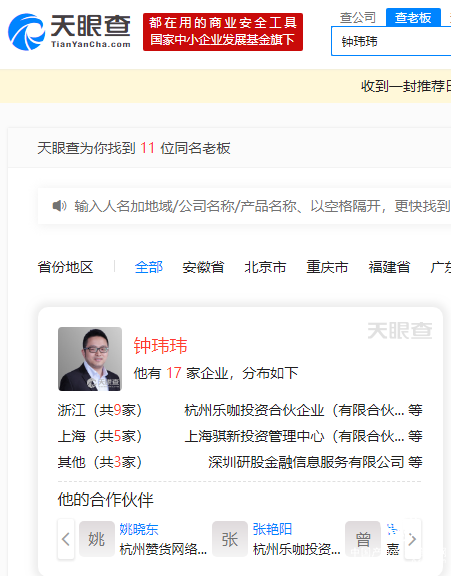
鐘瑋瑋作為金庫資本的最大自然人股東,名下也有17家企業,其中不乏多家A輪后的企業,在天使投資和VC界屬于實力派,名聲頗大,重點布局的產業從天眼查數據看偏大消費和教育,其投資經驗和項目儲備也不容小覷。

而這兩位大佬同時下手以高于市場的價格拿了華源的定增,可見對該公司的認可程度。華源本身的一些數據,也讓我看到了,堅持持有的一個投資思路。
公司深度綁定客戶,未來收入穩定性強
1、從銷售費結構來看,銷售費用占收入的比重3%左右
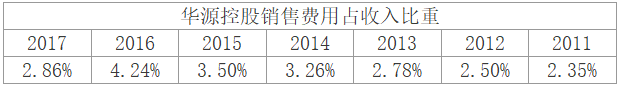
2、公司目前前五大客戶占比不斷提高,但是前兩大客戶的占比卻在不斷縮小,說明公司整個客戶在集中的同時結構更加合理
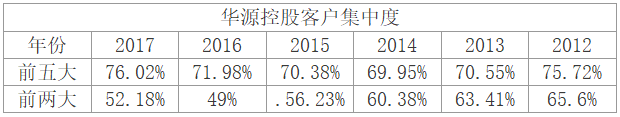
3、資金壓力有望緩解
公司上市之后財務費用下降明顯,占總收入1%都不到。
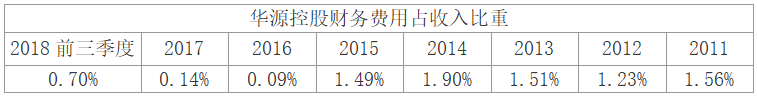
4、2018年由于環境影響,資金有了一定壓力,但是隨著可轉債和定增的完成公司資金壓力會得到緩解。
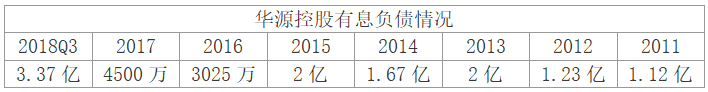
公司未來收入比較穩定,是細分行業龍頭。下游企業優質,且已經與他們建立了配套的完整產業鏈。
目前制約公司的主要是原材料成本,但是馬口鐵在達到2018年高點后開始回落,這部分成本的下降對于公司盈利將有很大提高。
原材料壓力減小
公司營業成本占到總成本的百分之85% 以上,而年報顯示其中原材料成本占到營業成本的80%,而馬口鐵作為原材料占華源成本的65%左右,因此馬口鐵價格變動對于公司成本變動影響巨大。
從營業成本占總成本比重的變化趨勢看與馬口鐵價格變化趨勢高度相關
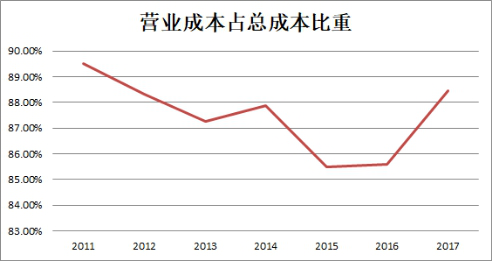
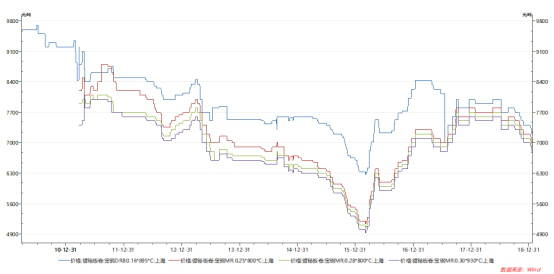
在18年初馬口鐵達到階段性高位之后已經開始下降,而且這個高點與11年的高點也很接近,馬口鐵繼續大漲的概率不大。
并且從化工鐵制罐的行業數據看,作為細分行業龍頭的華源今年業績下滑30%--0%,而其他在行業中排第五名開外的企業基本都是虧損狀態,這種情況下,兩種可能:1.龍頭華源一家獨大,馬口鐵繼續高位維持,華源薄利多銷,營收迅速擴大,毛利降低,但凈利潤穩定甚至增長,2.馬口鐵價格開始理性回歸,那按照測算,馬口鐵0.35主要用,每頓下降100元,華源的凈利潤要上升1500萬---3000萬(看產能釋放情況,最低按照目前有效產能)。所以,可以說,目前的時間點介入,是個四兩撥千斤又充滿安全墊的點。
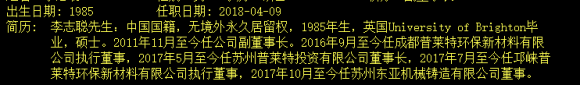
85后,四年前就接班,從華源控股上市以后的種種資本運作來看,李志聰帶領的華源控股給人非常穩健務實的經營印象,雖然股價腰斬再腰斬,大部分是整體環境導致,這樣一位已經到位許久又不大喜歡搞資本運作的老板,如果和前輩蔣學明合作,那會有什么樣的火花?當然,如果蔣學明參與進來,必要條件不滿足,就算定增的三位和蔣學明都是一致的,才4800萬的籌碼,遠遠不夠,那如果緊接著大股東把股份減持一部分給蔣學明呢?如果當哪天條件達成,這會有什么樣的化學反應,可真不好說。會不會是第二家南極電商?通過天眼查發現,蔣學明近幾年在布局于芯片制造這個國家重點扶持產業。
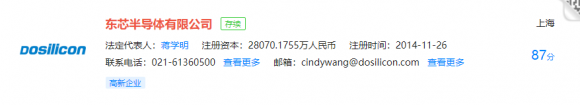
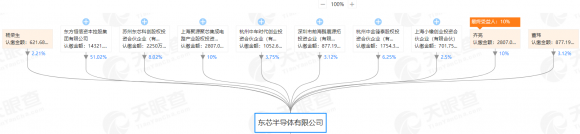
東芯半導體,作為上海一家高新技術企業,其深厚的技術實力和強大的股東背景,足以帶來爆炸性的效果,而且該企業也在積極籌劃著上市。在這樣的一些條件的配合下,如果我們展望一下未來,可能會有驚奇的事發生???
總的來說:
1.目前的時間點,四兩撥千斤,跟著大佬們賺錢,又充滿安全墊,極大可能烏鴉變鳳凰,何樂而不為。
2.業績反轉,成為真正的成長股,細分行業中的龍頭,2019年值得持有的稀缺標的。
3.咱們設想一下,萬一成為第二個南極電商呢?
——該文章來自于雪球,原標題《華源深度分析》
轉自:號外網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 北京市朝陽區區領導慰問離退休干部和北京市勞動模范

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

