3月11日港股收盤后,美團點評發布了2018年四季度和全年業績報告。
財報顯示,第四季度美團點評營收198億元人民幣,高于市場預估的193.9億元人民幣,同比增長89%。期內虧損為34.14億元,同比上升56.6%。經調整虧損為18.6億,同比上升34.4%。
全年來看,美團點評營收652.27億元,高于市場預期的646.3億元人民幣,同比增長92.3%;全年虧損為1154.93億元。經調整后虧損為85億,同比上升198%。
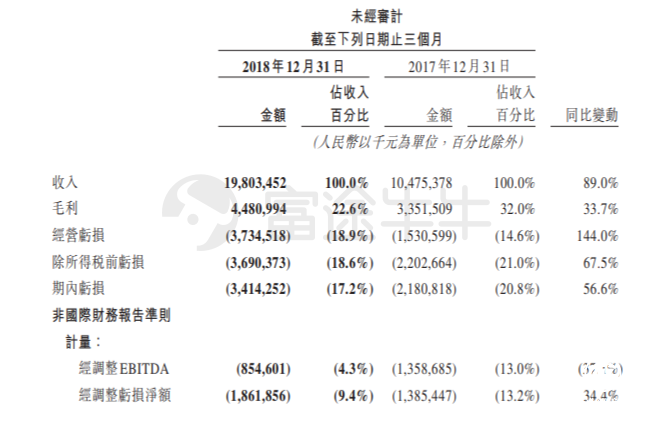
財報顯示美團2018年的年內虧損為1154.93億元,2017年僅為189.88億元,為什么會存在這樣的巨額虧損?
出現1154.93億元年內虧損最主要的原因是,隨著公司上市估值不斷升高帶來的「可轉換可贖回優先股公允價值」變動帶來的「非經營性虧損」,這一數值高達1046.06億元。
「可轉換可贖回優先股」是一種靈活的企業融資方式,對于境外募資和上市的科技型企業,是其最常見的融資方式之一。這種融資的金額在合并資產負債表中被指定為負債,而其公允價值增加于合并損益表確認為公允價值虧損。因此,過往融資發給股東的「可轉換可贖回優先股」公允價值增加,帶來大額的「非經營性虧損」。但實際上公司并未沒有這樣的虧損發生,對公司實際運營也沒有影響,相反是公司價值成長的證明,這筆所謂的「負債」數字在上市那一刻就會消失。
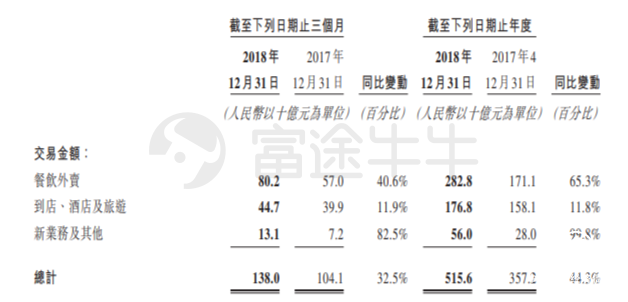
按各項業務的營收來看,四季度美團點評的餐飲外賣業務營收同比增長40.6%,至802億元人民幣;增速遠低于上個季度的84.8%。
到店、酒店及旅游業務同比增長11.9%至44.7億元,增速遠遜于上個季度的46.8%。
新業務及其他業務同比增長82.5%,至13.1%,較上季度471.3%的增速明顯下滑。
美團CEO王興表示:
2018年在戰略聚焦‘Food+Platform’的基礎上,美團一站式生活服務電商平臺的價值不斷深入人心,這一年我們的業務取得快速增長,進一步擴大了市場的領先優勢隨著互聯網深入下半場,線上線下融合發展迎來新機遇,我們將繼續踐行‘幫大家吃得更好,生活更好’的企業使命,通過技術創新,逐步推動和完善供給側數字化,激發市場主體活力,讓商家通過美團獲得強勁增長動力。
風險提示:上文所示之作者或者嘉賓的觀點,都有其特定立場,投資決策需建立在獨立思考之上。富途將竭力但卻不能保證以上內容之準確和可靠,亦不會承擔因任何不準確或遺漏而引起的任何損失或損害。
轉自:全球財經網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 兩會進行時—海南時刻

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

