2019年3月29日,中信建投發布了對于貓眼的證券研究深度報告,對貓眼娛樂(1896HK)發展前景十分看好,給予“買入”評級。
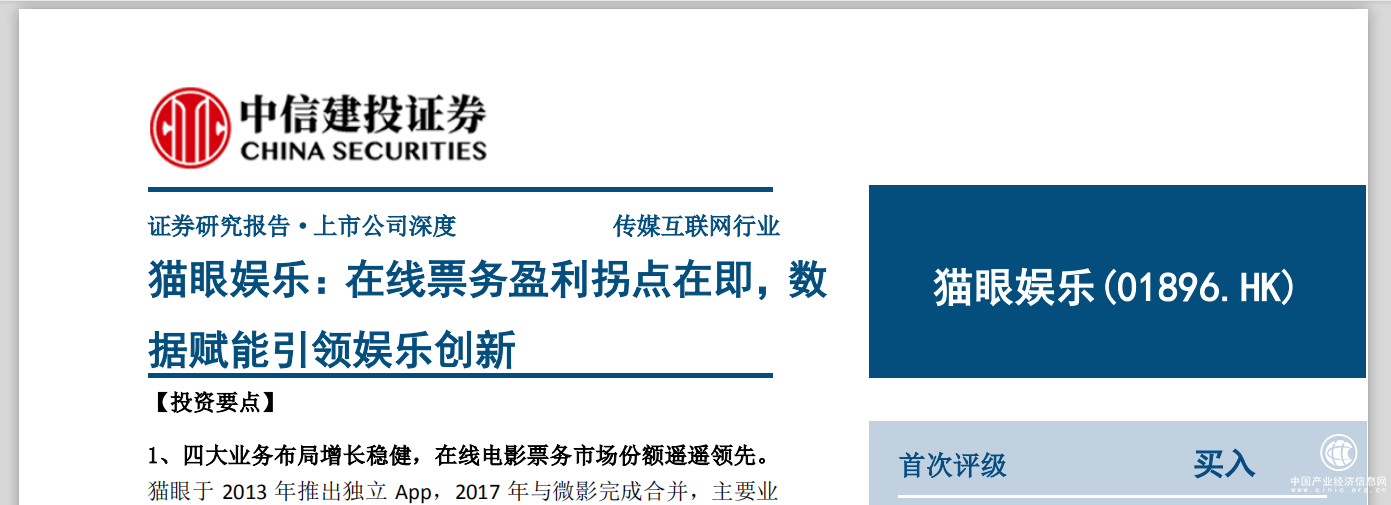
中信建投分析:貓眼當前四大業務布局增長穩健,在線電影票務市場份額遙遙領先。基于戰略股東帶來的流量入口優勢以及貓眼自身的大數據優勢,貓眼娛樂(1896HK)在提高了泛娛樂產業效率的同時,盈利能力也在不斷增強,2019年將迎來顯著盈利拐點,進一步拓寬平臺發展空間。
市占率行業領先,多元業務布局顯成效
貓眼娛樂(1896HK)旗下目前包含貓眼與格瓦拉兩大獨立產品,背靠光線傳媒、美團點評、騰訊、等傳媒互聯網行業巨頭股東。其中,騰訊與美團點評作為戰略股東與貓眼建立了緊密的互惠合作關系,在微信錢包、微信小程序、美團、大眾點評等App中,為貓眼提供了獨家在線票務入口。

目前,貓眼娛樂(1896HK)的四大業務板塊分別為:在線票務、娛樂內容、娛樂電商、廣告和其他。財報顯示,2018年貓眼娛樂營業收入達到37.55億元,同比增長47.4%。
通過多層次的網絡覆蓋,貓眼娛樂在2018年前三季度平均MAU達到1.346億,在線電影票房市場份額達到61.3%,成為市占率第一的電影在線票務平臺,并向電影產業鏈上游與多樣娛樂內容服務領域積極拓展。同時,截至2018年9月,公司還與超過2000家業務合作伙伴合作開展現場娛樂票務業務,現場娛樂在線票務服務行業排名第二,占市場份額11.3%。
中信建投表示:隨著貓眼逐步進入內容發行和制作領域,發行和制作的高質量內容也將進一步吸引和增強用戶在平臺上的粘性。作為國內首家開展互聯網電影宣發服務的公司,貓眼目前內容服務領域已由電影廣泛拓展至演唱會、展會、體育賽事等其他現場演出,以及電視劇、網劇、網絡大電影等。2018年前三季度,貓眼提供娛樂內容服務的電影占國內綜合票房超過90%,并已成為中國排名第一的國產電影主控發行方、中國最大的在線電影社區。
中信建投認為,貓眼的核心競爭力在于其廣泛的用戶觸達、創新的平臺功能、成熟的大數據能力及整合良好的線下及合作伙伴資源等。憑借自身互聯網平臺優勢,貓眼已經積累了大量用戶行為數據以及強大的數據分析能力,未來在內容創作、宣發策略、產業上下游連接效率、線上線下資源聯動上有望發揮顯著的賦能優勢,提升泛娛樂產業整體運營效率。
娛樂內容服務不斷拓展,促進盈利拐點出現
從貓眼近期公布的2018年財報可以看到,在線電影票務與在線現場娛樂票務服務的GMV增速持續表現強勁,2018年前三季度分別達到256.25億元和7.74億元。娛樂票務總交易額由2017年的人民幣220.11億元增至2018年的人民幣326.99億元。而收入占比較高的娛樂內容服務業務貢獻度也趨于增加,目前貢獻約28.5%的收入。
中信建投分析認為,受限于電影票房市場空間,在線電影票務業務天花板較低。貓眼在電影在線票務市場占率取得領先份額后,進一步沿電影產業鏈縱向拓展,有助于打開平臺發展空間,進而實現盈利。

在娛樂內容服務方面,貓眼逐步從電影宣發擴展至上游的電影聯合出品,除電影宣發外,也會作為聯合出品方參與電影制作。2016年、2017年和2018年前三季度,貓眼作為聯合出品方共參與制作電影4部、11部和16部。2018年,貓眼以聯合出品方或主控發行方的身份參與了《來電狂響》、《邪不壓正》、《我不是藥神》及《捉妖記2》等大片。
2019年3月貓眼又投資參股內容出品方歡喜傳媒,進一步加深了上游優質資源的綁定。通過這次合作,貓眼將擁有歡喜傳媒電影、電視劇、網劇項目優先投資權和獨家宣發權,將與歡喜傳媒聯合投資電影、電視劇、網劇項目。
基于以上亮眼的財報表現以及業務表現,中信建投認為,貓眼在以在線票務為基礎的情況下,對娛樂內容服務的積極拓展,促進了盈利狀況的改善。鑒于財報中票務系統成本占收入比例趨于下降,規模效應的逐步體現,以及票補的減少,中信建投預計貓眼在2019年利潤釋放預期顯著,將正式迎接盈利拐點的到來。
綜上,基于貓眼在在線票務以及全產業鏈上的業務布局所取得的成果,加上未來多元化業務布局的發展潛力,中信建投預測貓眼在2019/20年歸屬凈利潤分別為7.57億/13.42億元,調整后凈利潤分別為9.48億/15.83億元,并給予貓眼“買入”評級。
轉自:中國產業經濟信息網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

