2019年4月21日,由金斧子、正心谷創新資本、招商證券聯合主辦的金斧子第三屆私募大會在深圳召開。邀請到IMF經濟學家、長江證券首席經濟學家伍戈、正心谷創新資本董事總經理趙永生、洪泰基金創始人、洪泰資本控股董事長盛希泰、深圳凱豐投資首席經濟學家高濱等多位知名行業大咖、業界精英,超600名機構代表齊聚現場,包括投資界、第一財經、中國證券報、界面、南方都市報、深圳財經等30多家主流媒體覆蓋報道。
本屆私募大會主題為“重構——資本市場新機遇”,IMF經濟學家、長江證券首席經濟學家伍戈從宏觀層面出發,以去杠桿為切入,他分析認為嚴厲去杠桿階段已經過去,當前宏觀經濟利好風險偏好修復。
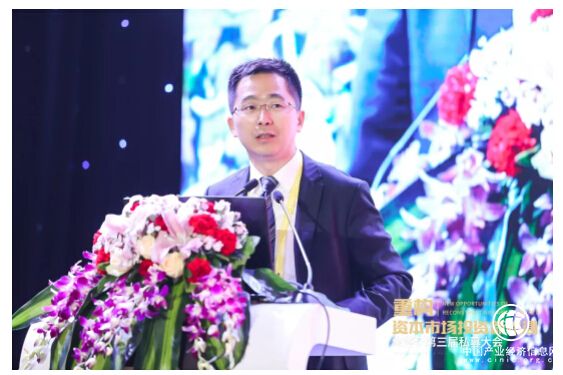
以下為IMF經濟學家、長江證券首席經濟學家伍戈的演講實錄:
昨晚風雨交加,最近一年多的時間內,中國的金融市場和資本市場也是風雨交加的,但是我們期待著風雨交加之后能夠給我們的投資者帶來陽光和最后的彩虹。
非常感謝金斧子的邀請,今天能和大家分享一些對于近期宏觀、貨幣方面問題的看法。今天的話題從杠桿切入,過去兩年多,特別是供給側改革、“三去一降一補”,“三去”中間有一個很重要的“去”就是去杠桿,過去兩年的去杠桿,對實體企業到整個的金融市場都產生了很深遠的影響。
政治局會議和公告中我們看到“結構性去杠桿”的字眼仍然比較搶眼,“結構性去杠桿”的字眼和過去供給側改革提出的單獨的“去杠桿”還是有鮮明的不同。如何理解“結構性去杠桿”以及對宏觀經濟和貨幣未來產生什么影響,這是今天我想和大家分享的。
我們更在乎的是那幾個更重要的宏觀目標,包括增長、通脹、就業,對杠桿這個詞關注不多,很少把杠桿作為很重要的目標。為什么在過去的幾年杠桿、債務問題變得這么突出,甚至某種程度上成為決策者目標呢?這中間有很深刻的原因,這個原因不僅針對中國也針對全球。
過去的事實也告訴我們,中國有很多時候,經濟增長很好,國內整個杠桿增速保持中低速,甚至略有下降。比如說2002、2003年一直到2007、2008年,特別是中國加入WTO以后,我們看到在外需非常不錯的情況下,不需要大搞房地產、基建、加杠桿,國內自然而然經濟也能企穩,甚至有不錯的表現。
之所以要回顧這段事實,其實是和大家分享一個觀點,外需好,內需可以相對力量弱一點。回溯過去兩年多,之所以國內各個領域,不管是上游的鋼鐵、煤炭還是金融領域所謂的供給側變化,包括去杠桿的變化,發生的客觀背景是全球經濟的同步復蘇。在外圍經濟向好的情況下,國內可以進行很多大刀闊斧的動作,問題是時過境遷,現在這個時點上,杠桿會發生什么樣的變化?大家都知道,盡管一季度GDP有不錯的表現,去年四季度的6.4%到今年一季度也是6.4%,從這個角度來講經濟似乎是企穩的。但這種企穩客觀上只是實際GDP企穩,而不是名義GDP企穩。如果按同比增速判斷,今年一季度我國名義GDP仍然低于去年四季度。IMF下調全球經濟增速,特別是發達國家經濟增速。總體而言,我們覺得整個全球經濟還在放緩的通道中。
中美貿易戰與外需
過去一年多關于外需方面的討論,包括資本市場的影響,更多的是集中于貿易戰,或是中美關稅的問題。事實上隨著時間推移,中美貿易戰不管是對投資者心理的影響還是對于貿易層面實際影響,是在邊際遞減的。最開始打貿易戰,大家沒接觸過特朗普,沒接觸過貿易戰,是恐慌的。事實上,不管中美怎么談、結果怎么樣,在投資者心目中的影響以及實質性的影響都在邊際遞減。
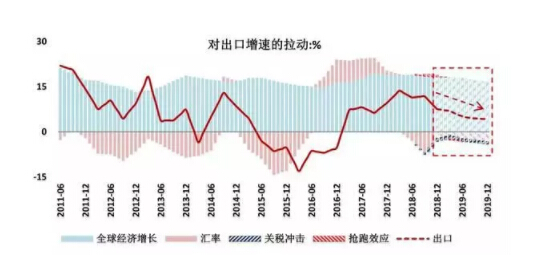
這張圖我們分解了過去一年多影響出口貿易的動能,這些動能有經濟增長、匯率、關稅,關稅毫無疑問是對我們有負向沖擊,但仔細看其他和外需、出口大的趨勢相比影響是沒那么明顯。美國當然是非常重要,但是從貿易角度而言,美國貿易量只占中國貿易量的五分之一到四分之一之間,它不是主導。更重要的是,關稅是偏價格的手段,可以一定程度上轉移,甚至進行抵消,比方匯率方面的變動,或許能夠抵消關稅方面的變化,或是通過價格轉移或是一些產品替代也能夠緩解關稅對我們的沖擊。
當然我們資本市場依然很關注中美之間的關系,關注貿易戰,這種關注放在什么樣的程度合適?可能還要從更基本面的因素看。影響外需的不僅是全球的大勢,很重要的一點是匯率。比如說企業告訴你我有5%的利潤,人民幣一年升值5%,我一年的利潤就沒了。
今年以來人民幣總體而言由貶值轉為升值,匯率升值對我們的實體經濟特別是貿易未必是好消息,但對我們金融投資未必是壞事情,有助于外資對中國資金的流入,包括北上資金的流入。影響中國匯率的因素有很多,因為中美之間力量的對比非常復雜。從現階段中國人民幣匯率的決定機制而言,大家可以看得出來不是那么復雜。
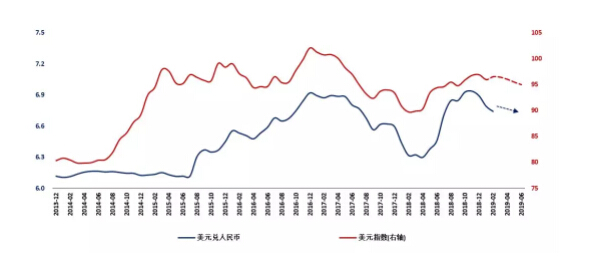
這張圖展示人民幣匯率現有的機制下是由美元決定的,如果頭一天美元大幅升值,第二天人民幣的中間價一定是相對大幅貶值,因為我們想維持一攬子匯率的穩定。人民幣匯率是由美元決定,美元是由什么決定?美元很大程度上和歐元息息相關。今年我們看到美元總體而言保持著比較平穩、略有一點貶值的情況,這種情況下人民幣是升值。我們預計美元這種情況還不會發生顯著的變化。
我們看到美方已經開始關切人民幣匯率,政治、外交的力量也在一定程度上能影響到匯率的趨勢。這些維度而言,今年匯率的大趨勢會是穩中向升,而這個情況不太利于我們的出口貿易。在外需趨弱的情況下,原本匯率可以相對自由、靈活的調整,今年不管是基本面的因素還是中美談判之間的因素,使得匯率不是那么容易的自由調整。今年上半年,我們能夠感覺到匯率對外貿是掣肘作用而不是支撐作用。
中美貿易我不多談,按照基辛格的說法,“中美關系再也回不到過去了”,過去我們只是一個小老鼠,可以韜光養晦,現在成為大象,想躲在大樹底下都很難躲。我們看到中美之間的麻煩事情,不光是貿易,經濟、金融、外交、軍事、政治都存在問題,很難期待其他問題沒解決的時候貿易能一枝獨秀的解決。不管怎么樣,對于投資者的心理以及對貿易的實質性影響正在邊際遞減。
剛才我們之所以花了這么大的篇幅在談外需的變化,在很大程度上就是如開篇所說的,我們的著眼點要考慮這樣的外需和外部環境變化下國內的動能、國內的杠桿對經濟以及貨幣會產生什么潛在的影響。去年年底和今年年初的時候,中央表現出非常積極的心態。我們知道當時用了六個穩,排比句式表示中央是比較著急的心態,去年下半年中央提了六個穩。一般而言中國喜歡用排比句,三個排比句 已經很強烈了,去年下半年中央有了六個穩,輕輕一個“穩”可以解決很多問題,何況六個“穩”同時用。可見去年年底面對外需不確定性的變化,中央是有點未雨綢繆做一些事情。
經濟內需動能
今年以來,中央政府破天荒的在兩會還沒開的情況下進行專項債發行,這在歷史上少有,體現出未雨綢繆。不過,談政策外生刺激之前我想還是要看看中國經濟的基本內需動能。
很多投資者告訴我,只要中國宏觀政策是穩定的,國內政策層面不反復的變化,有相對穩定的回報環境,像深圳這樣的城市有很強的內生動能。我們先談談內生動能,最重要的內生動能是老百姓,老百姓的消費影響到整個宏觀經濟三架馬車,老百姓的購房行為直接影響到房地產投資。中國目前似乎還沒有哪個行業短期內能夠替代房地產,起到拉動上下游行業的作用,在上游拉動鋼鐵煤炭需求,在下游拉動彩電、冰箱等一系列行業的消費。房地產投資到目前為止,對于經濟拉動而言依然是最重要的。房住不炒是我們另外要探討的問題。
我們沒經歷過居民高杠桿時期,怎么辦?看不清自己的時候,最好的辦法是以人為鏡、以史為鏡,以別國為鏡,對比中才能看到中國現在所處的位置。和西方的國家、發達國家相比,中國杠桿率偏高,不過有的時候數據也撒謊。什么意思?我們做比較的時候要科學合理,中國的情況和美國、日本、歐洲比,要和美國、日本歐洲與我們人均GDP相似的時候相比。
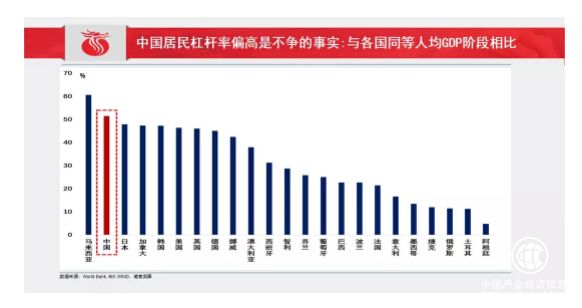
這張圖是我們與美國、日本、歐洲人均GDP9000美元的時候相比,毫無疑問居民杠桿率是高的。大家再定睛一看,高是高,但不是離譜的高。
中國還有一個很有趣的特點,中國是一個非常復雜的經濟體,有的時候很難短期內極度的悲觀或是極度的樂觀,因為整個中國經濟其實分東、中、西三個部分,也分大都市圈、非都市圈,也分一、二、三、四線城市,很難用簡單的范式研究中國這么復雜的經濟體。按人均GDP所處的不同階段,東部深圳非常接近、超過發達國家,中部就是發展中國家,西部相當于落后的國家。
中央現在有一個說法是因城施策。過去兩年居民杠桿率都是上升的,現在這個時點大家更擔心三、四線的問題。今年的數據我們已經明顯感覺到房地產的熱度,一、二線已經蠢蠢欲動,三、四線目前看不到跡象。房地產領域過去兩到三年有非常大的事情,就是棚改貨幣化的刺激。家擔心棚改貨幣化的刺激減弱后,三四線城市老百姓的購房動力和房地產的銷售動能會受到一些影響。
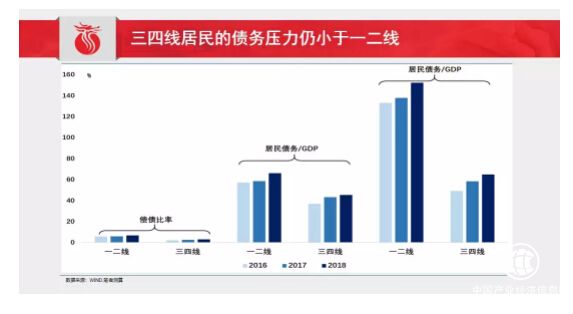
我們把一、二線城市和三、四線城市居民債務GDP占比進行對比,雖然表面上看一、二線老百姓的負債GDP占比比三、四線城市大,但有觀點認為一、二線本身的工作機會比較多,未來預期收入比較高,居民債務GDP占比高一點也很正常。我們再看左邊的償債數據,償債比率是把居民老百姓由于買房、買車還本付息的壓力除以人均可支配收入,我們看得出來,一、二線城市的償債比率高于三、四線城市。一、二線城市如果買一個房子,一般的大學生、老百姓要花20年還清房貸,三、四線可能10年就還清。
說這些是要回答居民消費和未來房地產投資動能的問題,過去居民的價格杠桿率過高,會不會影響到消費行為?我接觸的北京的年輕朋友們往往是啃老族,沒辦法,房價實在太高。這種情況下,首付是父母資助,按揭貸款通過年輕人的工資收入來還,北京一套房子,一萬元的收入水平,如果一個月還七八千月供也不是很夸張的事情,還剩下兩千左右的話,怎么消費?如果這是一個很好看的電影,去年一個《芳華》據說很火的,我周圍的年輕人都不愿意拿自己的工資去買電影票,自己掏腰包買一兩百的電影票,年輕人是不愿意干的。除非電影票是發的。
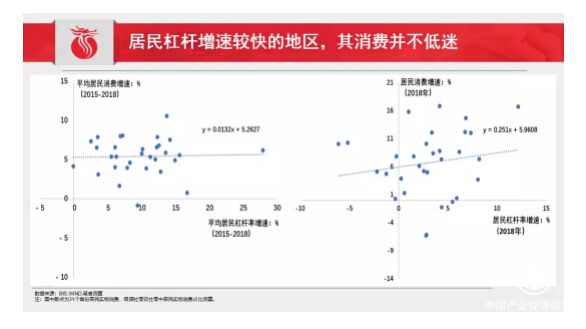
舉這個例子說明什么?我們確實能感受到房貸壓力給每個微觀主體造成消費方面的壓力。問題是我們在微觀上看到的東西和宏觀的效應是不是完全一樣?我們每個人都是局限的,每個人的很多判斷、觀點甚至理念與過去的工作、學習的背景有關,或是與我們接觸到的小世界有關系,我們的小世界是不是代表大世界,微觀的東西是不是代表宏觀上的東西?其實未必。
經濟學有一個節儉的悖論,每個家庭勤儉節約對這個家庭是好事情,勤儉節約是中華民族優良美德。但如果每一個人都勤儉節約不消費的話,對整個國家絕對不是好事,如果大家消費動力下降,生產動力也會下降。微觀上似乎杠桿率比較高會壓制個人消費,宏觀上個人杠桿率攀升會拉動房地產、GDP,從而使人均消費、人均GDP上升,我們能夠感覺到這種拉動對消費的促進作用。
宏觀和微觀哪個是對的?我告訴大家都對,可能有人說伍戈你是太中庸。兩者結合起來對于消費是什么樣的影響?站在目前的時點,我們沒有看到散點圖擬合出的線往右下方傾斜,宏觀意義上我們還沒有完全捕捉到居民杠桿率上升比較快的地區、城市消費的擠出效應,居民杠桿率上升對對宏觀的拉動作用或許這個階段還大于微觀的擠出效應。
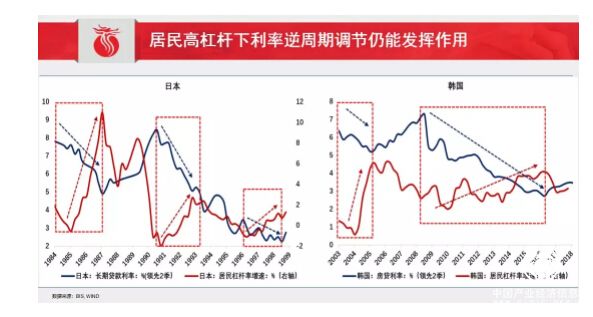
更重要的是,如果居民杠桿很高,沒辦法進一步消費和投資的話,我們就會感覺到政策會鈍化,鈍化是什么意思?同樣的邊際上刺激不會使得我們居民、老百姓的杠桿、債務以及購房行為、消費行為受到影響。日本和韓國杠桿率比中國還高,哪怕在我們隔壁的香港,杠桿率比大陸高很多。香港的很多政策邊際變化包括利率政策變化,對于香港房地產價格影響仍然顯而易見,包括對老百姓杠桿率和債務率的影響也是顯而易見的。這個意義上來說,我們還沒有完全看到高杠桿率、高債務情況下,利率對于房地產行為影響力的鈍化。
過去一到兩周發改委強提了一個專門的文件,構建加快城鎮化的發展,中國按常住人口的城鎮化率是60%左右,要達到西方發達國家城市化率80%甚至80%以上還有很長的路要走。
下面這張圖,橫軸代表城鎮化率,縱軸代表居民的債務率、杠桿率,香港城鎮化率百分之百,中國大陸不一定像香港,中國和歐洲、美國相比,還在城鎮化過程中。長期來看,居民杠桿率與城鎮化率相關,背后的邏輯是非常樸素的,越來越多的人可能需要更多的城鎮化住房。這個意義上講,居民杠桿率的絕對水平還沒有完全到頭,雖然大家不愿意接受這個事實。
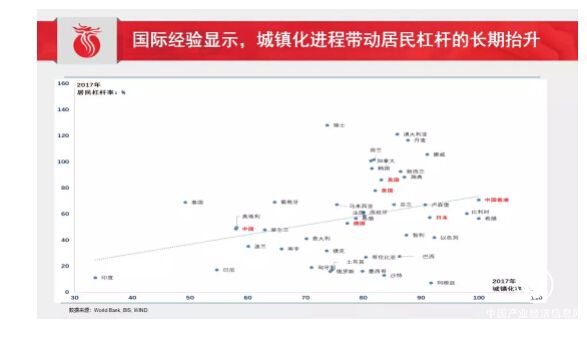
過去,中國居民杠桿率上升和城鎮化率的上升是一致的。中國居民杠桿率的上升其實是由城鎮化率決定的,或者說城鎮化率的上升是居民杠桿上升的原因或是更直接的原因。中長期來講居民杠桿率還會上升,但是有一點,雖然是上升,速度會減緩,最大的邏輯是什么?雖然中國還在城鎮化率,但是中國城鎮化率的速度在減緩。農村轉移到城市的人口已經屈指可數,當前的城市化是處在三、四線城市向大都市圈邁進的第二階段,而不是完全由純粹的農村到城市的變化。
如果我們并不認為老百姓的杠桿率、債務率高到不能再高的地步,或者說居民的杠桿、債務對于宏觀政策,利率、總量的指標可能還沒有完全鈍化,就可以借助于總量政策、房貸利率的變化研判下一階段房地產、居民消費的變化。
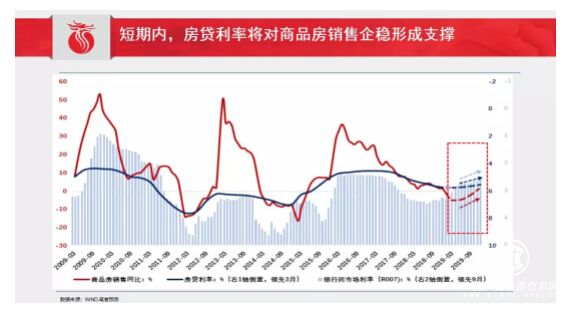
這張圖大概展示了資金或是利率對于我們整個房地產的影響、對房地產銷售的影響。影響房地產的因素有很多,很多調控政策,限購、限貸、首付比例、三、四線棚戶區改造等,盡管有這些擾動,我們已經不能抹煞總量政策、利率政策對房地產的指示作用,而且這個指示還具有前瞻性。春江水暖鴨先知,相比同步指標,我們更希望找到先行指標。做投資我個人的理解是要先知先覺,不要后知后覺,不能不知不覺。不知不覺沒有痛苦,但也沒有快樂。
最先變動的是銀行間市場,央媽利率先變動,六個月、七個月會傳導到房貸市場或是傳導到信貸市場,信貸市場再經過三到六個月可能會傳導到房地產市場,這就是過去的規律。中國經濟過去一年有非常突出的矛盾,銀行間市場利率寬松,銀行間貨幣寬松,但是沒有傳導到實體領域,寬貨幣沒有帶來有效的寬信用。資產價格的層面,利率的影響是很明顯的,正是因為過去一年銀行間市場利率持續的下降,鑄就過去一年債券大牛市。銀行間市場利率下降,六到七個月會傳導到貸款利率,房貸利率調頭向下、發生變化恰恰是去年11月份,雖然下降不多,意義在于它的拐點性質。
恰恰去年11月份和去年4月份銀行間市場利率下降間隔六七個月的時間,大家看很多現象要考慮實質性的作用。雖然表面上看到今年4月份大家期待央媽降準沒有降準,現在是有規律的邊際上升,這種微微上升是不是貸款利率、房貸利率要上升?歷史告訴我不會,如果要邊際變化也要半年以后。我們對未來一段時間房貸利率、信貸利率依然是比較樂觀的。
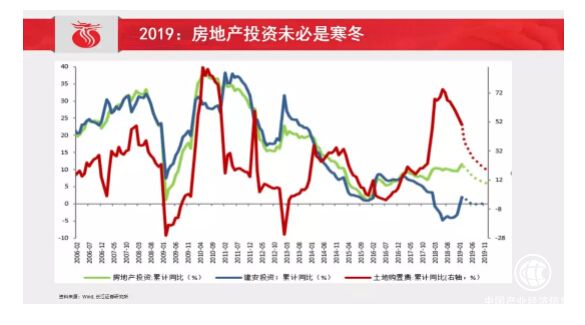
對于老百姓、民營企業來講一定是利率極端敏感部門。隨著資金價格的變化,對于居民杠桿率的影響也是顯而易見的。這樣的情況下,我們對于未來一段時間的房地產投資倒不是那么悲觀,綠色的線代表我們對未來房地產的判斷是有一波企穩的力量,麻煩的是紅色的線、房地產商購地是很大的問題,我們期待未來會有因城施策的調整。今年以來政府壓力是非常巨大的,一方面要減稅、基建投資,另一方面隨著房地產購地的積極性下挫,土地財政下降很快,特別是對于土地財政依賴非常強的城市。中央提出的因城施策,在我看來是非常好的逆周期調整。這輪房地產周期調控是從2016年開始,全國性的房地產大的動作是從2016年國慶節開始,三、四線棚改刺激又上去了,隨著棚改貨幣化的退出,三、四線的動能下來了,一、二線房地產的動能又起來了,總體而言,一、二線和三、四線就是此消彼漲的作用,他們共同的作用使得房地產周期非常扁平化。背后的邏輯我個人以為與因城施策是很有關系的。這是我們對房地產的理解。
外部政府行為
看完房地產以后我們再來看看政府的行為,雖然政府去年經歷了基建大幅超預期的下挫之后面臨著很多的掣肘,包括終生追責、結構性去杠桿、債務防范。大家看這張圖,盡管遇到這樣的掣肘,政府的杠桿率過去一段時間已經在邊際上升。
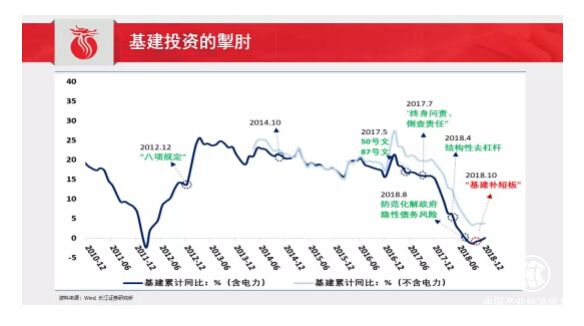
我想強調一點,不管是去杠桿,還是結構性去杠桿,哪怕是穩杠桿,杠桿也可以邊際變化。現實的結果是居民杠桿率是上升的,與減稅有一定關系,政府的杠桿率上升,與今年以來一季度地方專項債發行有關系。居民杠桿率和政府杠桿率都在邊際抬升過程中,但都不是非常猛烈。
有一個主體的杠桿率上升是受到約束的,就是國有企業,中央所謂的結構性去杠桿的結構性部分。我們看到國資委去年下半年有一個文件,不管是地方國企還是中央國企,總體上而言,未來國企的資產負債率下降一到兩個百分點,歷史上我們看到國企資產負債率下降的過程其實就代表著投資、債務、基建乏力。
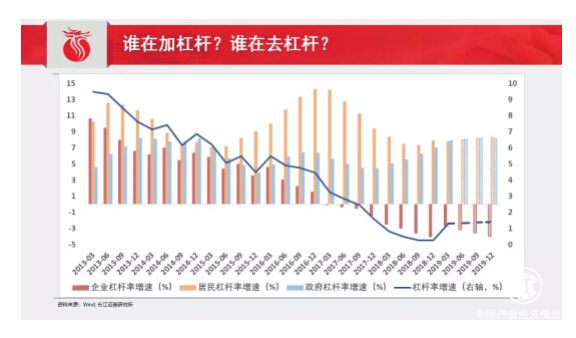
在過去兩年去杠桿的背景下,很多主體杠桿率是下降的,和經濟下行有千絲萬縷的聯系。房貸利率,居民杠桿率的抬升去年四季度已經在路上,民營企業的杠桿率和國企的杠桿率,特別是國企的杠桿率上升比較麻煩,深藍色的線代表整個經濟去杠桿的程度,全方位的去杠桿過程已經結束,整個杠桿率企穩,已經走上階段性的上升。為什么研究這些?杠桿率的變化是經濟變化的先行指標。
關注宏觀經濟動能往往把貨幣作為先行指標,所謂的車馬未動糧草先行,實體經濟怎么走只要看半年前的貨幣就會大概率的知道未來半年的走向,每個微觀主體進行任何消費和投資都會考慮到錢的問題、貨幣的數量、資金的價格,貨幣先行然后看到實體相應的變化。當然,有些領域我們也可以看到,貨幣是經濟的滯后者,經濟出現什么變化我們才會看到貨幣、政策的變化。
經濟下行半年以后我們才看到銀行間市場利率發生變化。這個意義上來說,你可以理解政策是滯后的、央行是滯后的,央行是反映最快的政府部門,對經濟的反映程度也是滯后的,全世界都有這樣的問題。我想告訴大家,現在很多的利率變化,其實是由過去一到兩個季度的經濟引起。過去兩個季度的經濟下行的話,現階段利率的趨勢不是那么容易改變。
過去看到的事實是,GDP的不斷下行,銀行間市場利率下行將近一年的時間,并不代表貨幣的數量和流動性寬裕程度會一成不變。貨幣的數量和資金價格本質是有天然的聯系,隨著經濟的下行,銀行間市場利率不斷下降,不斷下降的過程中,貨幣的供給和需求發生微妙的變化。
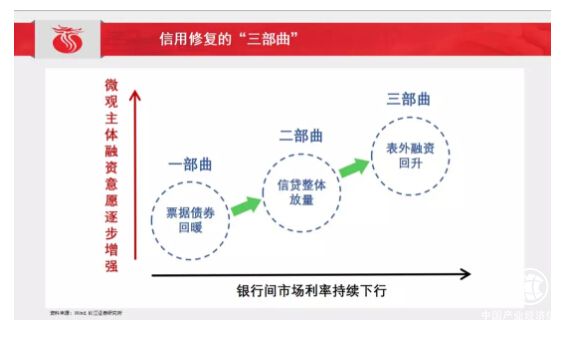
第一階段我們知道經濟不好,央媽主動調整,銀行間市場利率出現下行,這個時候我們首先變化的一定是票據和債券,緊接著隨著經濟還在下行,央媽繼續調整銀行間市場利率,這個時候我們能看到央媽對于信貸的額度、基建和房地產的約束,邊際上會發生變化;銀行間市場利率下降的第二個階段帶來的貨幣數量變化就是在于信貸整體的放量。如果經濟沒有完全好,銀行間市場利率還在下降,下降的影響還存在,更多關于基建、房地產的一系列約束還會邊際放松,我們可以感覺到整個的預期開始好轉,這個時候表外融資、非標、監管邊際上的變化開始蠢蠢欲動。
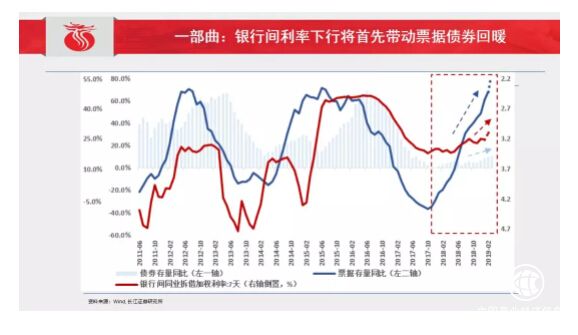
按照這樣的邏輯,現階段貨幣寬松、信用擴張什么樣的變化,對未來的宏觀經濟動能有什么樣的影響?這是我們的第一部曲,銀行間市場利率下降的時候首先引發的是票據和債券的存量同比增量的變化,紅色線代表貸款加權平均利率,為了顯示方便,紅色向右倒置,紅色線向上代表銀行間市場利率下降,票據大幅的上升。銀行間市場利率和票據之間的關系是天然的,銀行間市場利率已經持續將近一年的低迷,憑什么短期票據不上升呢?第一個階段信用擴張、信用修復已經過去了,票據、債券出現了比較好的反彈。
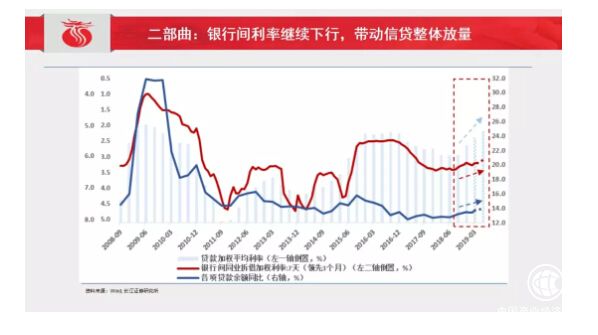
第二個階段是信貸,銀行間市場利率下降進而傳導到貸款,信貸已經觸底回升,不管4月份的數據怎么樣,這個趨勢不會戛然而止。一季度數據好,3月份貸款也不錯,可能會有一定的窗口。我并不認為利率對資金、貨幣數量的影響在這個時候能夠戛然而止,利率對貨幣的數量引導總體來說是連續函數,不會因為某個月度的窗口指導使得整個的信貸出現趨勢性的扭轉。
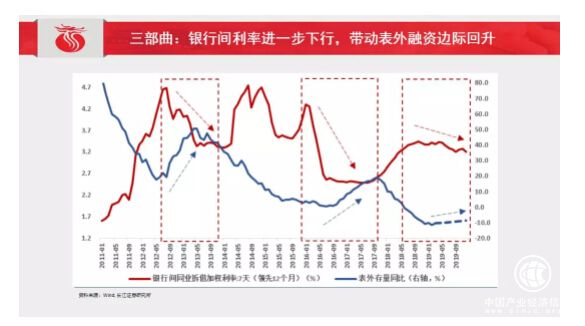
第三個階段是隨著銀行間市場利率進一步下降,表外這塊對金融市場尤其是對非銀金融機構非常關鍵,過去一年之所以大家感受到金融去杠桿的痛苦,就是因為我們開了前門但是也堵了后門,而且堵后門的力度遠遠超過開前門。但是不管怎么樣,現在我們看到表外的資金存量同比增速雖然還在負增長的區間,大家已經看到二階導數開始轉正。更重要的是,剛才看到的是表外同比增速,如果大家看看表外融資絕對增量,現在不但沒有收縮,很多項目還有邊際增加。這個意義上來說,我個人也能感覺到去年下半年政治局沒有把去杠桿納入到當時的公報之后,執行層面、監管部門、央行都發生很有意思的變化。
我們已經能感受到信用的收縮,最糟糕的時候已經過去,正在不斷的擴張中。這是對2019年信貸和信用的預判,我們愿意看到是溫和的抬升,并不必然看到像過去一樣有大幅度的抬升。如果貨幣信用我們理解是溫和的態勢,今年的經濟應該是企穩、略微回升的態勢。
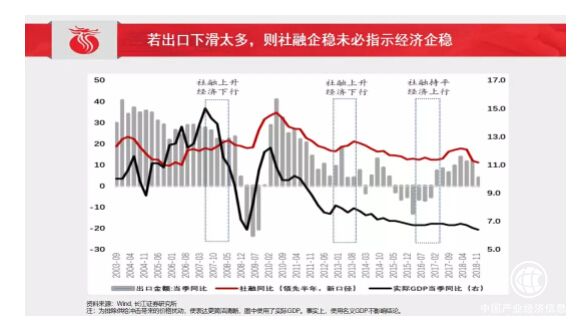
通過貨幣預測經濟,通過貨幣的前瞻性預測實體經濟的前瞻性,不是百分之百的準確。什么意思?我們在歷史時期,畫虛線的時期我們當時也看到貨幣、信用、社融的企穩,但沒有看到經濟的企穩,原因是外需的擾動。這個意義上通過貨幣預判經濟是有一定的缺陷和瑕疵,這是需要我們注意的,還本付息壓力不斷增加,社融、貨幣對投資的拉動作用也在減弱。
2019年像哪一年,或許與2012年有一點相似,2012年上半年遇到外需、房地產的下滑,下半年之后我們看到房地產開始企穩,基建到下半年開始減弱。
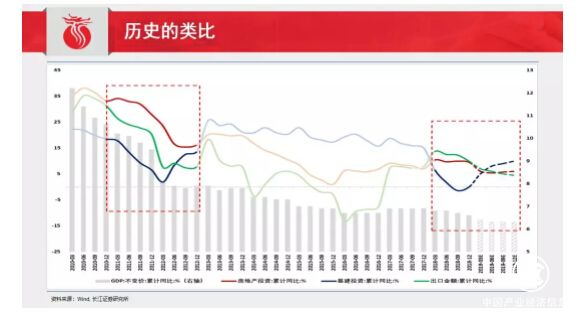
有一個很不一樣的地方是什么?2012年開始中國經濟陷入比較麻煩的境地,2012年經濟階段性企穩以后,一直到2016年,整個中國經濟陷入持續54個月的PPI工業品通縮的時代,那個時代是非常痛苦的,一方面是外需持續下降,另一方面前期有大量的產能和庫存堆積,導致2012年經濟短期企穩持續PPI為負。
和2012年相比,中國現在的產能和庫存處于相對的歷史低位,特別是房地產的庫存。一方面一季度的數據好,可能與刺激政策前置有關系,另外一個客觀的事實是,中國的產能和庫存處于低位,邊際刺激帶來經濟的動能會比過去強很多。今年最大的不確定性是物價,即使沒有豬瘟的沖擊,物價的中樞包括CPI中樞向上,會影響流動性的供給。
我最后再說一個結構性的問題和我對資產配置的觀察,去年下半年民企的預期非常悲觀。為什么去年那個時點民企融資難、融資貴問題那么突出?其實是相對國企而言,改革開放40年以來結構性的問題客觀存在。
當流動性趨緊的時候,中國特有的二元經濟結構的結構性矛盾會凸顯。總量政策關乎結構,在座各位都很清楚,大河都不是那么飽滿的時候,小河一定是干枯得不行。這個問題要得到實質性的解決需要改革,國企、民企更加中性,國企改革,競爭更加公平化,這個過程是緩慢的。近期民企相對國企,企業債利差邊際下行,還有賴于流動性的變化。
資產配置的一些想法
我對資產配置和宏觀對沖是不懂的,以前在政府機關,現在來到市場逼著我做一些判斷,我想做一些什么樣的解釋?到什么山頭唱什么歌,宏觀經濟不同階段對投資者的影響是顯著的。去年我們看到一個組合是PPI下降、企業盈利下降,與此同時我們看到社融和流動性在收縮。
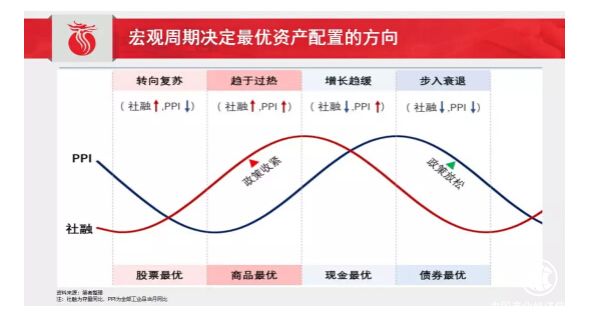
去年對應是最右邊的場景,最右邊的場景是衰退和經濟向下的場景,大概率對應債券是最優的配置,事實上我們也看到過去一年的時間,債券很大程度上走牛。時過境遷,經濟的車輪、信用的車輪、資產配置的車輪不會以某個人的意志轉移,它是滾滾向前的。怎么滾?PPI還沒完全回正,企業盈利還沒有完全的改善,甚至有些還在下降中樞。從流動性、社融的角度來看,已經看到社融邊際企穩,我們認為還會有溫和擴張,雖然4月份有所波動,但是我覺得不影響邊際抬升。現在的階段有點類似于左邊的階段。嚴厲去杠桿已經過去,杠桿率邊際抬升的情況下,歷史周期往往對應風險偏好比較強資產的上升。
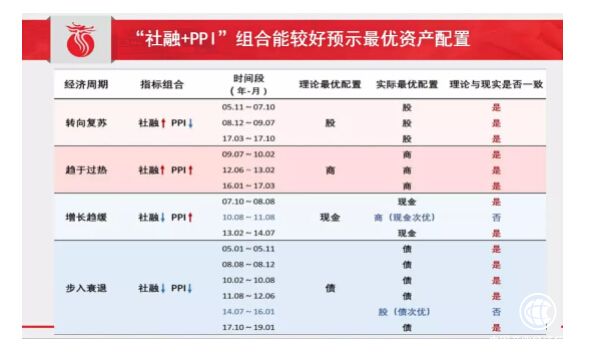
我們按照PPI和社融的不同組合刻劃不同的經濟階段,這種組合大概率對應我們歷史上的最優配置,我們能夠相信這樣的宏觀環境對于資產配置組合是有指引性意義。
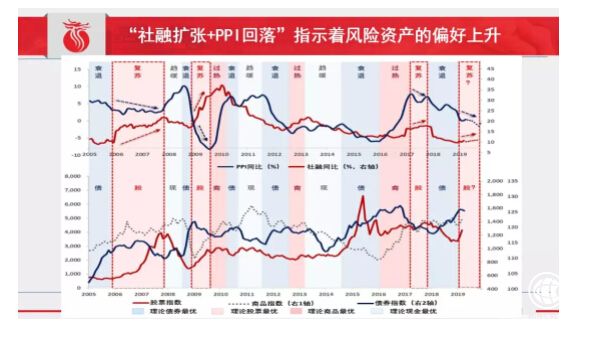
帶虛框的線大概率表示PPI下降,經濟沒有完全企穩,或是有一定的企穩,企業的盈利還沒有改善,與此同時,紅色的線代表廣義的流動性和社融出現邊際的變化,兩者組合預示著風險資產的偏好上升。這個意義上講,我們可以很好解釋過去一段時間資本市場對于風險資產的熱情上升,社融和PPI現在還在進一步演繹過程中,這個過程受到很多外部沖擊的影響,包括外部風險、國內的豬肉價格、央媽流動性收緊等因素,宏觀和資產配置之間天然有一種契合、擬合的概率。
關于去杠桿與宏觀經濟的總結
首先,去杠桿是過兩年宏觀經濟運行的經濟底線之一。隨著外需邊際線的變化,我們已經感覺到國內如火如荼全方位的去杠桿已經轉為結構性的去杠桿,這樣的背景下,宏觀杠桿率企穩甚至邊際上升。
居民角度而言,居民房貸行為不斷升溫,我們感受到三、四線城市由于前期的刺激,動能有所衰減。利率、貨幣的視角而言,特別是一、二線城市印證了未來一到兩個季度房地產投資會是企穩的趨勢。與此同時,今年政府專項債的使用,減稅刺激,政府加杠桿、邊際杠桿變化還在持續。但是整體杠桿率最糟糕的狀況已經過去,可以看到經濟的樂觀變化。
貨幣層面而言,隨著銀行間市場利率持續一年的下降,我們能感到貨幣數量,包括一階段、二階段、三階段的企穩,第一階段是票據、二階段是信貸,三階段是表外,都已經出現了一些邊際上的變化。
最后,民企的問題是結構性的問題,現階段與總量有關系,總量帶來民企標的安全性的邊際性變化。現在宏觀組合大概率有利于風險偏好的上升,當然我們要關注價格、成本對現在的資產配置、市場情緒上的影響,謝謝大家!
轉自:大眾新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

