本文發布于老虎證券社區,老虎社區是老虎證券旗下的股票交易軟件 Tiger Trade 的社區板塊,致力于打造“離交易最近的美股港股英股社區”,有溫度的股票交流社區。更多港美英股新股申購資訊,請關注老虎證券。
老虎證券投研團隊發現,由于亞馬遜的在美國的快速興起,美國的傳統零售業都史無前例的受到了巨大的打擊。無論是面向高端客戶的梅西百貨,還是面向中高端市場的彭尼百貨,亦或是零售巨頭沃爾瑪都受到了來在亞馬遜的巨大挑戰。當然亞馬遜只是移動端購物的代表,移動購物的快速發展使得實體購物店面臨史無前例的競爭局面。
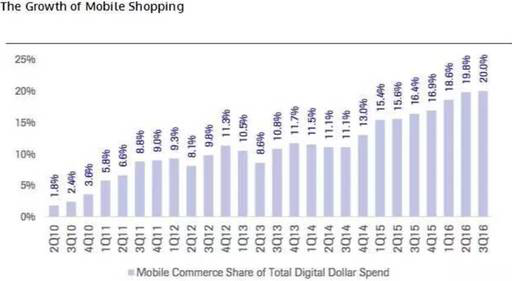
仿佛美國的整個傳統零售業都在亞馬遜為代表的移動端購物的“凌厲進攻”下節節敗退。那么亞馬遜到底對現今美國零售業的影響有多大?幾大零售商現在的運營狀況又如何?傳統零售業是否真的遭受到了毀滅性的打擊?下面老虎證券投研團隊從沃爾瑪、亞馬遜、梅西百貨和彭尼百貨第四季度的運營情況來分析一下。
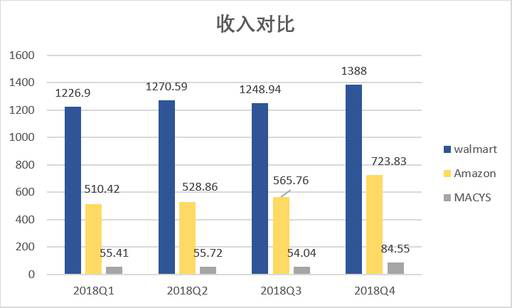
(1)從營收來看
沃爾瑪第四季度營收為1388億美元,比第三季度的1248.94億美元出現明顯上升,但亞馬遜的營收上升的更快,從第三季度的565.76億美元,上漲到2018年第四季度的723.83億美元。
從數據上來看亞馬遜與沃爾瑪的競爭是最為激烈的,但是兩巨頭的競爭影響的不僅僅是他們自己,也深深的影響了整個零售業。老虎證券投研團隊認為,由于美國國內零售市場的總量是一定的,沃爾瑪和亞馬遜的競爭更多擠占了如梅西百貨和彭尼百貨等綜合性商場的市場份額。
(2)從凈利潤來看
從2018年4個季度看,亞馬遜的凈利潤與沃爾瑪的凈利潤已經不相上下,而梅西百貨的凈利潤和Walmart與亞馬遜的凈利潤有相當大的差距,2018年的四個季度里,梅西百貨的凈利潤分別為1.31億美元、1.64億美元、0.05億美元、0.74億美元與亞馬遜和沃爾瑪的盈利能力存在不小的差距。
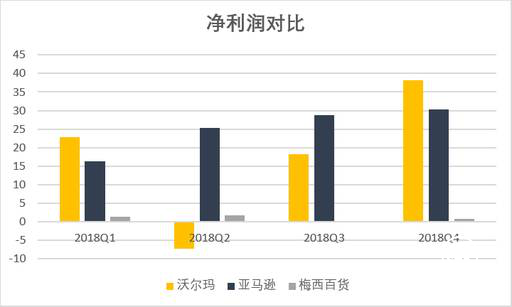
再說彭尼百貨,從2013年開始彭尼百貨就一直處于虧損狀態,一直至今。彭尼百貨2018年前三季度分別虧損1.59億元,1.01億元和0.78億元,與上述三家企業的經營情況完全不可同日而語。
(3)從資產總規模上看
從沃爾瑪、亞馬遜、梅西百貨、彭尼百貨四家大型零售商的資產總規模來看,資產規模增長最快的是亞馬遜。亞馬遜的總資產從2013年的401億美元大幅上漲到2018年的1026億美元,共上漲了2.55倍。資產規模的增長說明了公司欣欣向榮的發展態勢。老虎證券投研團隊認為,資產的總規模就像人的身體一樣,公司在高速發展時,體量自然也就會急劇上升。
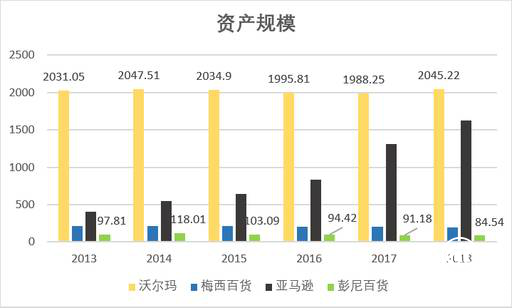
四家公司中,資產規模最穩定的是沃爾瑪,公司的資產總規模從2013-2018年始終保持在2000億美元左右的水平。從體量上看仍然保持著零售業第一的位子。梅西百貨的資產規模雖然逐年小幅下降但總體還保持比較穩定的狀態,從2013年的209.91億美元小幅下滑到2018年的195.83億美元。
四家公司中資產規模最小的是彭尼百貨2018年其資產規模只有84.54億美元。并且資產規模也在逐年下降。
總結
從四家公司的資產規模來看,老虎證券投研團隊認為,沃爾瑪的經營依然穩固,從體量上來講依然保持著最大零售企業的桂冠。亞馬遜在快速增長,體量上已經和沃爾瑪處于同一個數量級,如此大的體量還能保持如此高的增長率,說明公司極具發展前景。梅西百貨和彭尼百貨作為傳統零售業都受到了線上零售的沖擊目前規模都有所下降。其中彭尼百貨下降的最為明顯。
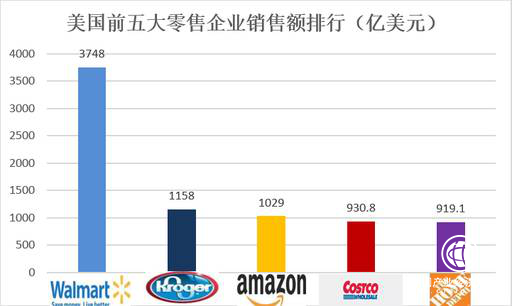
此外,亞馬遜的凈利潤在去年,第二和第三季度曾經超越沃爾瑪,老虎證券投研團隊認為,這說明亞馬遜的盈利能力已經比較穩固,并且由于網上銷售的模式,亞馬遜很大程度上規避了全年銷售中季節因素的影響。雖然亞馬遜除了網上零售業務外還開展了云業務等多項創新業務,但是零售業務在其第四季度的收入比重中占有61.5%的比重。仍然是其最主要的業務之一。
老虎證券投研團隊認為,亞馬遜的出現不僅僅是在數量上擠占了傳統零售業的市場份額,更是在銷售模式上對傳統零售業形成了顛覆性的挑戰。未來線上線下融合的零售業已經成為大的趨勢。據統計大約有51%的美國人喜歡網購,另有49%的人更喜歡到實體店進行購物。網購電商市場的增長速度是傳統零售業的3倍。可見雖然網購的增速大幅高于傳統零售業,但是線下購物的需求依然存在。能否做好線上線下的互相轉化將成為零售業是否能夠成功的關鍵。
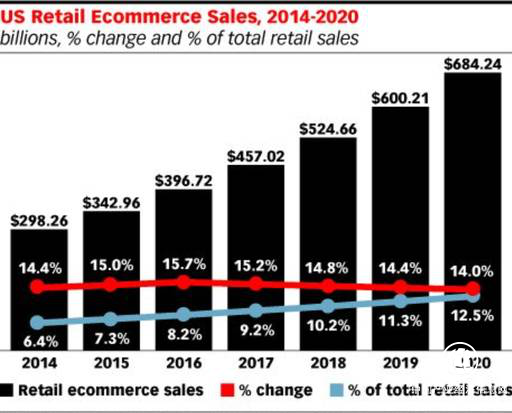
同時老虎證券投研團隊也注意到實體店銷售不會因為網購的快速發展而消亡,那些體量大,服務優質的實體店仍將長期存在,雖然網購在全世界范圍內快速發展但是根據《美國企業家》雜志的統計目前美國實體店的銷售額仍然是電商的10倍。未來只有將線上與線下銷售完美融合的零售企業才能在激烈的競爭中勝出。
美國電商會一直快速發展下去嗎?
以亞馬遜為首的電商會一直高速發展下去嗎?其實向許多事物一樣發展到一定程度都會遇到瓶頸。美國電商企業面臨的挑戰也不少
首先,美國人口密度較低,不像中國人口集中居住,所以快遞運輸距離相對較遠,這就增加了快遞的運輸成本。
其次,美國勞動力昂貴,網上商店發送快遞的成本很高,銷售利潤可能無法覆蓋快遞成本。
再者,線下購物擁有休閑娛樂功能,消費者在線下購物的同時可以享受優雅的購物環境,這一點是網上購物所無法替代的。
所以綜合來看,老虎證券投研團隊認為,實體店與網店會長期共存,網店在大型城市可能受到更多消費者的青睞,但是在中小型城市,大型綜合實體店仍然有其經營的優勢。所以能夠做好線上及線下融合的零售企業將獲得更多的發展機會。
本文不構成且不應被視為任何購買證券或其他金融產品的協議、要約、要約邀請、意見或建議。本文中的任何內容均不構成老虎證券在投資、法律、會計或稅務方面的意見,也不構成某種投資或策略是否適合于您個人情況的陳述,或其他任何針對您個人的推薦。
轉自:中國網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀



 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

