老虎證券在老虎社區中推出“美港英股百科”板塊,專注美港英股市場知識及個股科普,幫助投資者快速入門、發現投資機會。
老虎證券介紹,目前Tiger Trade社區中的“百科”板塊分為兩部分。知識百科主要包含美港英股交易時間、融券交易、日內交易等基礎知識;公司百科則由老虎證券投研團隊打造,目前涵蓋超過150家美港英股公司的基本介紹、產品服務介紹、發展歷程、財務分析、優勢分析、風險分析等內容。
本文發布于老虎證券社區,老虎社區是老虎證券旗下的股票交易軟件 Tiger Trade 的社區板塊,致力于打造“離交易最近的美股港股英股社區”,有溫度的股票交流社區。更多港美英股新股申購資訊,請關注老虎證券。
公司簡介
華特迪士尼公司是一家總部位于美國加利福尼亞州洛杉磯市伯班克華特迪士尼伯班克片場的多元化跨國娛樂及傳媒網絡公司。
公司成立于1923年10月16日,最初名為“迪士尼兄弟動畫工作室”,在進行真人電影、主題公園及廣播電視等多元化發展之前,便已經確立了其在美國動畫電影行業里的領導者地位,華特迪士尼公司最知名的品牌就是“華特迪士尼影業集團”。
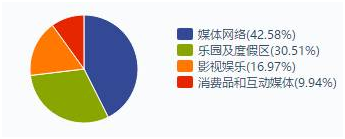
業務分為四大部分:媒體網絡、主題樂園度假區、影視娛樂和消費品。迪士尼品牌產品包括娛樂節目制作、主題公園、玩具等。皮克斯動畫工作室(PIXAR Animation Studio)、驚奇漫畫公司(Marvel Entertainment Inc)、試金石電影公司(Touchstone Pictures)、米拉麥克斯(Miramax)電影公司、博偉影視公司(Buena Vista Home Entertainment)、好萊塢電影公司(Hollywood Pictures)、ESPN體育,美國廣播公司(ABC)都是其旗下的公司(品牌)。
首席執行官
羅伯特艾格先生:公司總裁,首席執行官,董事。
1974年至1998年,羅伯特艾格先生在ABC Inc.及其前身Capital Cities / ABC,Inc.擔任了一系列重要的職位。
1999年至2000年1月,任華特迪士尼國際公司總裁和ABC集團主席。
2000年1月起,擔任總裁兼首席運營官、董事。
2005年10月起,擔任本公司的總裁兼首席執行官。
主營構成(數據引自wind)
迪士尼最新情況
迪士尼在18年斥巨資收購21福克斯核心資產,一手策劃了娛樂傳媒業內史上最大并購案。
到了19年4月,迪士尼宣布其自營平臺Disney+將于19年11月正式上線,并且——
A.價格低廉,$6.99/月,$69.99包年,而奈飛標準套餐現在是$12.99/月,不包年。
B.內容陣營豪華,從漫威、星戰、迪士尼公主到辛普森一家,幾乎打盡所有迪士尼(和福克斯)王牌節目。
C.無廣告,可下載到本地觀看,不會因為低廉價格而降低用戶體驗。
盡管早已知道自營平臺將要上線,但是如此大手筆的投入仍然超出投資者預期,包括:
價格出乎意料的低,原本預計持平或略低于奈飛。
內容豐富程度同樣超預期,原先普遍認為為了避免造成流媒體和電視部門“兄弟鬩墻”,內容陣營會有所控制。
高層甚至承諾會動用旗下公園、郵輪、酒店、電視臺、周邊商店等一切手段為Disney+宣傳了拉新,那么這將意味著后者的拉新成本比預期更低。
因此市場對迪士尼的看法開始出現一定的轉變——如果迪士尼能夠成功在流媒體市場中占據重要份額,則顯然不能再以傳統媒體、公園運營商的PE來估值,必然要混入部分“奈飛式估值”,這意味著迪士尼股價存在兩三年內翻倍的可能。
本季度財務穩健,但投資者關心更遠的未來
迪士尼在FY19Q2的發揮很正常:
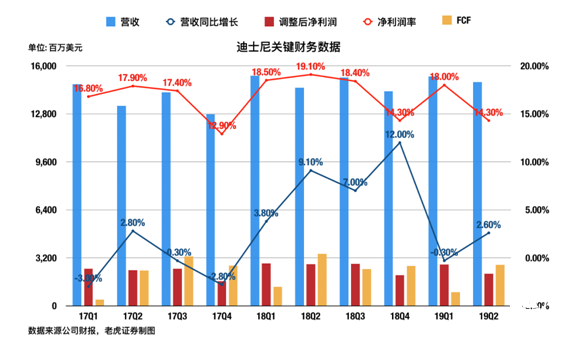
營收盈利雙beat,業績穩定。
主題公園和DTC部門營收都實現了較大增長,不過利潤還是靠電視部門,更詳細的說,是電視部門里的付費電視(有線電視)。
DTC部門損失3.93億美元,反應了Disney+、ESPN+的成本,以及Hulu還在虧損,但這并不超出市場預期。
老虎證券投研團隊認為,除了本季度財務之外,投資者們有更多問題等待回答:
1.屢破票房紀錄的復聯4的財務細節,以及漫威的下階段計劃和財務預期。
2.迪士尼公園史上最大擴建,新園區“星球大戰:銀河邊緣”的表現。
3.Disney+的更多細節,例如內容策略,如何確保它不會和電視部門“自相殘殺”?
然而遺憾的是,復聯4于四月發布,新園區五月開業,兩者都要在Q3財報里才能看到更多細節,并且迪士尼并沒有“發布下季度管理層指引”的傳統。
至于Disney+,管理層除了重申“很有信心”之外,沒有更多的細節補充。
小結:新航線啟程,前方是寶藏還是風暴?
老虎證券投研團隊認為,本次財報沒有改變一個月來迪士尼的“市場重心”——投資者仍然主要關心還未推出的Disney+。
目前來說,市場普遍預計迪士尼能夠搶下一塊市場份額,老虎證券投研團隊認為爭議在兩點:
1.這個份額會有多大?
如前所述Disney+有3大競爭優勢,價格、內容和拉新成本。
老虎證券投研團隊認為,更為重要的是這3大優勢是可持續的:
奈飛的成本支出大頭是原創內容,而迪士尼的內容制作成本顯然會比它低得多,一方面因為迪士尼自己就是內容制造商(奈飛主要依靠獅門、想象娛樂等好萊塢小廠商),另一方面迪士尼的IP資產可以產生巨大的協同效應。
故此,不管是內容還是價格優勢,迪士尼都可以長期維持。
至于低廉拉新成本,由于迪士尼的渠道和業務范圍廣泛,同樣可以長期擁有。
但互聯網畢竟是個馬太效應相當強的行業,奈飛的先發優勢不可小視,Disney+的這些競爭優勢能為它帶來什么還有待觀察。
目前,迪士尼管理層認為到2024財年末(即日歷年23Q3),plus將有6k-9k萬訂戶,1/3來自美國,2/3來自海外。
但若僅止于此,份額恐怕不足以支撐迪士尼更長遠的未來,因為分析師認為奈飛21年末就能達到2.28億訂戶。
2.會對財務和電視部門造成多大損失?
流媒體是門燒錢的業務,目前部分投資者預計DTC部門會造成如下損失:
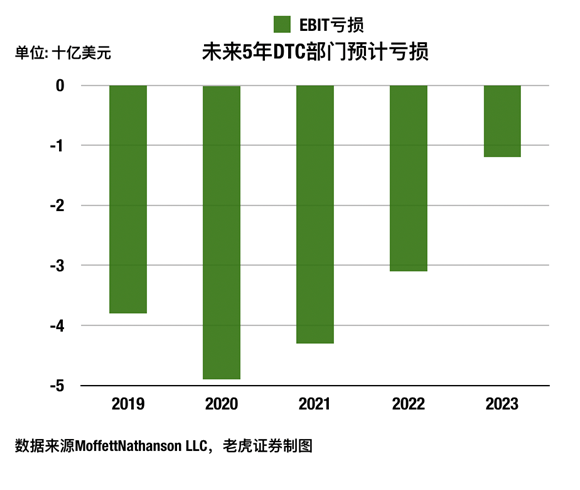
此外,對電視部門損失的估測存在一定爭議。
樂觀者認為迪士尼可以有效部署戰略,維持電視部門的穩定,而悲觀者認為如此同質化的內容,必然導致電視部門被加速剪線,甚至影響到電影票房——畢竟迪士尼承諾新電影也會在數月內上線Disney+。
但不管哪一方,沒有人認為電視部門能夠止跌回升。
換言之,在大舉投入流媒體的情況下,迪士尼未來幾年業績和盈利會出現下滑是大概率事件,那么市場將如何估值迪士尼?
更通俗的說,究竟會混入多少“奈飛式估值”?即使DTC部門進展良好,抬升的估值足夠彌補盈利下滑的損失嗎?
總而言之,隨著迪士尼這艘娛樂業的巨艦轉向新的航線,投資者們需要對前方隨時保持關注——來的是寶藏還是風暴?
本文不構成且不應被視為任何購買證券或其他金融產品的協議、要約、要約邀請、意見或建議。本文中的任何內容均不構成老虎證券在投資、法律、會計或稅務方面的意見,也不構成某種投資或策略是否適合于您個人情況的陳述,或其他任何針對您個人的推薦。


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀



 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

