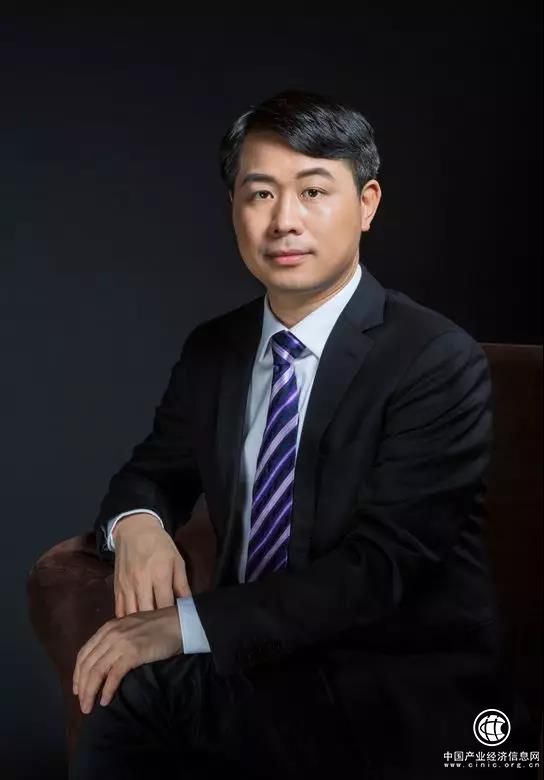
創始人、董事長、CEO、實際控制人李華軍
票據寶CEO李華軍:
我本身是傳統金融出身的,不碰監管紅線是原則和底線。平臺只有對接優質的借款企業,才能從根源上降低風險,才具備持續盈利的能力。
票據寶擁有專業的風控團隊,在借貸流程中對每個環節都會提前做好具體的風險控制。企業借款的流程可分為貸前數據分析、貸中審查和貸后還款催收三個主要步驟。今天我想給大家分享一個企業借款流程的詳細案例。
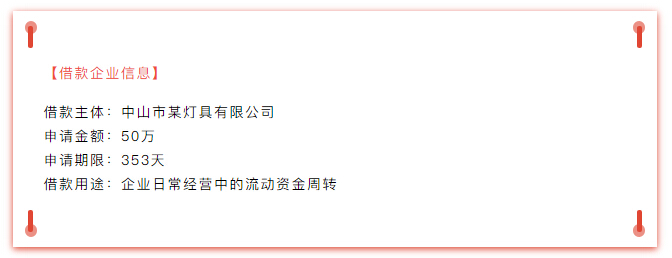
01借款主體準入資格審核
通過企業線上注冊、申請時提供的基礎資料,結合風控人員致電企業訪談調查、系統網核、第三方數據核查,了解到該企業經營時間長達10余年,主營照明燈具、發光二極管產品、燈用電器附件及其他照明器具的研發、生產、銷售、加工,員工人數近100人,企業經營利潤處在“500萬以上~1000萬以下”的檔,納稅級別為A級,網核、大數據核查該企業及其公司法人無被執行案件,無其它負面信息。綜合評估結論為,該借款主體為兼研發、生產、銷售為一體的新型中小微制造企業,非相關政策規定的禁入及高危行業,符合公司助力支持實體經濟、為中小微企業融資提供信息中介服務的政策要求,前景廣闊,且從企業經營時間、總體規模判斷企業具備一定的還款能力和較好的還款意愿,符合基本準入條件,可進入下一步審核階段。
02線上反欺詐核查
通過反欺詐數據模型和系統對借款主體以及借款主體實控人進行反欺詐核查,防止僵尸企業和金融黑客。
對借款企業線上申請資料進行反欺詐核查,包括但不限于身份證、營業執照、開戶許可證、銀行流水、征信報告、經營發票、經營合同、納稅資料等,對上述資料的真實性、完整性、合規性進行核查。
通過網核、電核、三方核查、交叉驗證、數據推算等方式進行反欺詐。形成該企業初步反欺詐報告,排除欺詐風險。
03借款用途分析
根據客戶提供的銀行流水、上下游合同、經營發票等風控資料可見,借款主體主要從事燈具的研發,生產,銷售,產品涉及室內,戶外,市政工程及光纖等產品.旗下擁有自主品牌,承接國內外燈光工程,上游企業均為大型酒店、展館、市政工程公司、房地產公司等核心企業,下游企業為中小型材料供應商,由于項目的特殊性及行業合同約定的付款方式存在回款滯后性問題,需要資金支付給材料供應商,銀行審批時效較長,無法滿足經營需求,借款用途有數據和貿易背景支撐,且多方核查,存在合理性和真實性。
04經營情況審查
通過對該企業流水、合同和發票金額、納稅金額、水電費繳納情況、員工社保和稅收等數據進行量化分析,核定該企業最近半年月均有效流水收入900萬左右,企業具備一定規模和實力,且企業經營時間較長,無重大變更記錄,在行業內有多年資源積累,公示信息可見企業近期中標記錄,政府和大型上市公司項目居多。第一還款來源有穩靠保障。
05還款意愿審查
借款主體提供了企業征信報告和個人征信報告,無逾期記錄,還款記錄良好。提供了納稅資料,納稅情況良好,納稅等級為A級。
通過第三方數據查詢到的征信情況與客戶提供資料相符,還款意愿良好。
06第二還款來源審查
借款主體提供了由上游大型上市房地產公司開具的商業承兌匯票,商業匯票到期獲得的付款回款作為第二還款來源,由公司的評級部門和評級系統對該出票主體進行了評級,信用良好,兌付能力強,且上市公司披露信息和財務數據近期無異常,長期發展態勢良好,無違約風險。票據金額和到期日期可覆蓋風險敞口。
07線下盡職調查
對于在審核中出現風險問題的客戶安排現場盡職調查,調查要點仍為上述要點,調查對象為借款主體和第二還款來源出票主體,重點關注審核中發現的風險點,排查風險情況,下戶人員與審核人員各司其職,形成獨立的下戶報告。該企業為公司長期合作老客戶且為3個月內授信客戶,歷史還款記錄良好,此筆貸款不再重復安排現場盡職調查,可授信。
08第二還款來源落實
根據監管相關規定,落實第二還款來源的風控措施和法律措施。
09面審
對于首次申請客戶均需安排面審,面審需再次進行反欺詐核查,同時對借款主體的風險情況做進一步分析和評估,為發標把好最后一道風險關。
對于老客戶,視風險情況及貸后管理情況酌情安排面審。
10發標上線
當企業層層通過嚴格篩查后,平臺將會在出借頁面上展示符合出借人所選擇的期限和借款項目信息,其中可以看到債權項目詳情(包括企業借款主體、借款期限、借款利率、借款用途、還款來源、風控評級、借款情況及收入情況等)、借款主體信息(包括企業借款主體、注冊地址、法人代表、借款用途等)、風控信息(為保護借款人隱私,關鍵內容進行了脫敏處理)。出借人可以在出借前了解資產端大致情況。
當出借人進行出借后,可以查看《借款協議》,從而了解自己的資金去向和項目質量。出借人可以方便對票據寶底層資產進行穿透式審查和評估。
轉自:企業觀察網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 高鐵上救人卻被索要醫師證,女醫生現身回應

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

