你能想象一家傳統保險公司的每層辦公室的墻上,都有實時數據監測屏幕嗎?這個情景仿佛在BAT等互聯網公司里才能出現。在山東濟南的德華安顧人壽保險有限公司總部,我們看到了這樣的顯示屏,上面,時刻滾動著代理人與客戶的實時動態信息,可見這家公司的科技感十足。這到底是怎樣一家公司?今天來聊聊。
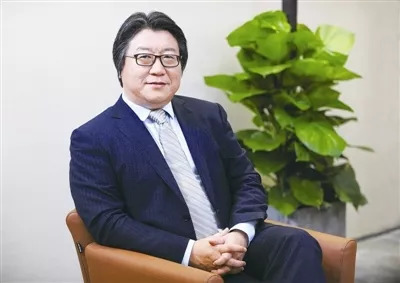
德華安顧人壽董事、總經理殷曉松
“我喜歡踢球,年輕時常常在前面斷球,歲數大了,就在后面傳球。”德華安顧人壽董事、總經理殷曉松說著笑了起來。“可德華安顧人壽還是個少年,我們要跑在前面,浮在數字化的潮頭,一旦大浪拍起,我們就可以搶占先機。”我面前的這位掌門人嘴里叼著電子煙,一反傳統金融高管的做派,性情流露,笑聲朗朗。
更讓人我們驚訝的是這位掌門人多元化的人生經歷,曾經的體壇足球少年、程序員、曾經的互聯網創業者、最早的精算師、第一批友邦中國的高管、區塊鏈愛好者。“這給我開闊的視野。”
走向數字化
德華安顧人壽董事、總經理殷曉松殷曉松難忘其2011年前后互聯網創業經歷,他回顧道,這段經歷讓我看到了數字化時代壽險業的未來。一方面,新技術可改造傳統保險價值鏈的各個環節;另一方面,新技術正孕育新的保險商業模式。“可能我不是壽險里最好的CEO,但一定是最懂互聯網的CEO。”這一點,他很自信。
此后他成為德華安顧人壽掌門人時,已經成為了數字化的堅定信仰者。“我認為,互聯網僅僅是數字化的一部分,只有數字化才是險企最根本的動力。尤其是企業內部增產、提效、降費、風控這些目標,必須依靠數字化來實現。”
德華安顧人壽董事、總經理殷曉松殷曉松清晰地看到企業的后發優勢,“作為年輕的公司,我們沒有那么多包袱,上來就可以把IT變成DT。”
在他的領導下,從2014年到現在,德華安顧人壽成立數字化事業部,掀起了浩浩蕩蕩的數字化浪潮。
今天,德華安顧人壽已經走出了一套系統的數字化路徑,形成整體戰略,數字化已經滲透到了公司運營的各個領域。
在代理人服務方面,公司實現了100%移動展業,代理人的全部管理流程已經遷移到了數字化平臺之上;員工全部實現了移動辦公;在網銷方面,德華安顧人壽已連續四年盈利,在合資壽險公司中名列前茅;客戶服務方面,在德華安顧人壽的企業微信上,客戶可以獲得微信小額理賠、保全等各種服務。除此之外,德華安顧人壽目前已經與中國聯通、Talkingdata、浪潮集團、上海交大在大數據保險應用領域開展合作,尋求在實時核保、精準營銷、智能投顧方面、風險控制、產品創新方面的突破。
在殷曉松看來,德華安顧人壽的規模保費收入從2014年的3162萬元,到2017年的6.95億元,數字化功不可沒。
“保險科技和傳統保險企業中間的距離就是數字化,只有讓自己駕駛在數字化的高速公路上,才能觸摸到保險科技的脈搏。”殷曉松說。
數字化武裝個險:正奇之道
“個險是我們目前唯一的長期價值業務。我們最首要的任務是用數字化武裝個險。”殷曉松說。背后則是他對于壽險發展趨勢的判斷。“用互聯網賣價值保費的模式在全世界罕有成功案例,人工智能更是蹣跚起步。從壽險來看,無論是計劃教育,還是情感啟迪,都離不開營銷員。”他認為,最重要的部分還是用數字化工具提高代理人效率。這成了德華安顧人壽數字化的主要方向。
對于德華安顧人壽領導層而言,個險數字化最主要的方面就是將代理人的展業、服務、成長與管理向線上遷移。從2016年起,德華安顧人壽確定了三個百分之百的個險數字化目標:個險出單100%線上化、個險收入100%線上化、代理人管理100%線上化。
將傳統代理人作業與管理遷移到全新的數字化平臺之上,意味著他們工作習慣與觀念的全面改變,這其中勢必遇到很大阻力,既考驗領導者的戰略定力與決心,又考驗著執行團隊的靈活性與反應速度。
1、數字化+代理人作業
出單作為代理人線上化的一個起點,代理人效率的瓶頸,成為個險數字化的突破口,也成了德華安顧人壽數字化事業部推出的代理人移動端的第一個功能。
據德華安顧人壽主管數字化的總經理助理肖萍透露,最初在濟南試點推行在線出單功能時,代理人不太接受,幾個月都沒能在線出單。有的代理人反饋不習慣用,有的代理人說,自己年紀大,用不了。
怎么辦?負責個險代理人數字化的王妮深入基層代理人中,收集了大量反饋,發現由于開發者不了解個險代理人作業情況,原有設計的出單流程和實際流程偏差很大。“很不好用。”
王妮后來就出單流程改造寫了一篇郵件,反饋給開發團隊,并帶領團隊重新捋了一遍整個流程。在德華安顧人壽數字化人員看來,代理人就是用戶,只有把個險數字化應用看作是互聯網產品,根據用戶反饋不斷迭代,才能夠滿足用戶需求。王妮后來成立了一個群,選了一些比較支持數字化,業績較為突出的代理人加入其中。然后讓他們不斷地測試出單等移動應用,反饋修改意見。就這樣,在半年里經過了多個版本的迭代,實現了順暢的出單流程。事實上,2016年到2017年,整整一年時間里,德華安顧人壽的個險數字化應用經過了100多個版本的迭代。“這是德華安顧人壽的特點,我們推崇互聯網的打法,從來不做大而全的開發,而是進行敏捷管理,先上線,再不斷改進。”肖萍說。
隨著產品的不斷迭代,代理人移動應用的功能也從出單擴展到建議書、活動、學習記錄、在線保全等等。在迭代中,德華安顧人壽還通過考核數字化行為、物質刺激,以及推出正面典型等方式,推動數字化應用在個險的普及。此間,德華安顧人壽特有的職員制代理人群體則成了第一個吃螃蟹的人,最先使用數字化應用。“因為我們的這些職員制代理人有底薪,有社保,接受更嚴格的管理,所以也更有意愿接受一些紀律性的東西。”殷曉松說。隨著職員制代理人的逐步接受,數字化應用逐步向非職員制代理人推廣。
這個過程中,德華安顧人壽還通過總小二體系,設置專人,與代理人互動,一方面在線上教代理人使用數字化應用,另一方面反饋代理人需求,協調IT等部門進行改進。“我們只有服務好代理人用戶,才能夠讓他們真正服務好客戶,這是個服務鏈。”
隨著數字化應用推行,代理人的效率得到了飛升。之前從接觸客戶到投保,可能要一周時間,現在則可以當時就完成;之前代理人可能需要到公司才能接受培訓,現在在移動端就可以收聽培訓直播;之前代理人的信息要記在本本上,容易丟失,不好檢索,現在在系統里輸入即可;除此之外,德華安顧人壽的代理人可以通過移動化工具,做建議書,為客戶演示各種保障和利益,樹立了非常專業的形象。在德華安顧人壽的代理人心目中,數字化應用已經成為了其一項引以為豪的現代化標志,儼然是公司的一個福利。
僅僅不到一年時間,數字化應用在代理人群體迅速普及開來。“到后來,一些地區的渠道總主動來電。”
這種推廣經常會與代理人渠道業績壓力發生沖突,心理學研究,人處于壓力下,更不容易改變習慣,這對于德華安顧人壽領導層的戰略定力是一個考驗。數字化事業部的同事們清晰地記得,在推行過程中,正趕上一個地方開門紅,當地的渠道總為了沖業績,沒有給團隊留數字化應用培訓時間,就不想做數字化出單了。當時德華安顧人壽領導層在討論是否給他開這個口。殷曉松認為,既然已經走過去了,就不能開回頭車。那么怎么辦?德華安顧人壽將數字化部門人員全部派到這個地方,手把手地教代理人用。“當時快過年了,一群女孩走得很急,接到任務下午就出發了,甚至沒有帶充電寶,家里人都聯系不上,真心疼她們,感覺數字化變革就像是一種創業。”肖萍說。
2、數字化+代理人管理
“對于代理人,你要尊重他,也要管理他。不尊重他,他的活力出不來;不管理他,就會讓其惰性滋生,難以實現最好的效率水平。”殷曉松在友邦帶營銷團隊時,深深地領悟到了這一點。
在他看來,數字化不僅僅能夠提升代理人效率,還能推動險企對于代理人的管理,實現外部驅動與自我驅動一體化。當代理人的業務行為遷移到線上后,德華安顧人壽開始建立在線管理平臺,尋求利用數字化的工具來實現對代理人的高效管理和支持。目前,在德華安顧人壽的代理人移動應用上,可以實現開早會和績效面談,移動應用自動記錄,而無需代理人自己到職場。除此之外,代理人的展業行為,如每周拜訪多少次客戶、代理人的基本信息和績效情況等數據,都通過移動端收集起來,用于分析和改進之用。
下一步,面對新一代代理人的崛起,德華安顧人壽開始嘗試建立更有趣味性的代理人積分運營體系。“就像游戲里的打怪升級,用積分實現從獎勵結果,到獎勵行為的轉變。任何代理人的正向數字化行為記錄,如線上記錄的拜訪客戶量、主動接受培訓量等,都可以獲得積分。這個積分可以兌換我們用大數據挖掘出來的客戶線索、培訓、產品等各種資源,我們的積分甚至已經與京東的積分平臺打通。”
個險數字化對于德華安顧人壽的壽險市場深耕戰略提供有力支持。“三四級機構往下走,在管理上有著一定挑戰,但是數字化可以使我們的管理幅度更廣、更深并且保持有效。”殷曉松說。
網銷:持續抓住新的流量點
除了個險渠道,德華安顧人壽的互聯網銷售也在數字化戰略下得到迅速發展。在殷曉松的定位中,個險是投入業務,而網銷是盈利業務。從2014年開始網銷以來,德華安顧人壽的互聯網銷售盡管投入很少,但卻一直保持快速上升、多年盈利狀態,截至2017年底累計貢獻毛利337.18萬元,在外資壽險公司中名列前茅,客戶數更是占據德華安顧人壽總客戶數的90%以上。
德華安顧人壽的互聯網銷售的特點是,起步早,節奏快,切合互聯網平臺們的特點,與其默契度高。“很多保險公司的產品往往在互聯網上火一陣子就沉寂了,逐漸喪失了議價能力。為什么?因為你不具備持續找到新流量點的能力。”
德華安顧人壽的網銷產品切換節奏很快。2014年,德華安顧人壽和去哪兒合作,銷售旅意險和航意險。后來隨著產品手續費的迅速上揚,2015年,德華安顧人壽迅速切換到旅意險和健康險。2016年,當大家都在賣萬能險時,德華安顧人壽在互聯網上嘗試銷售投連險。2017年,隨著外賣的興起,德華安顧人壽開始做美團騎手的意外險,成為爆點。但是到了2018年,隨著美團騎手出行風險的增大,德華安顧人壽又果斷將該意外險停掉,目前計劃銷售針對騎手們的健康險。
此間,德華安顧人壽也在迅速開發和迭代著一個又一個創新的互聯網產品,其中包括孝親寶、德華安顧人壽隨意寶年金保險、愛伊寶、愛寶貝、安心寶、境內境外旅意險等業績明星產品,到現在德華安顧人壽已經形成了靈活多變的互聯網產品矩陣,不斷地推動互聯網銷售的熱點形成。
服務與運營數字化
客戶體驗是數字化的檢驗標準。”殷曉松認為。在德華安顧人壽,目前已經建立了專門針對客戶的微信平臺,實現了微信理賠、保全、保單查詢、管理,保費續交、購買保險乃至綠色通道等。
客戶體驗的提升來自于內部運營的提效,目前德華安顧人壽已經實現了小額的自動核保和理賠。在內部管理上,德華安顧人壽推出了12個針對員工的App,實現了內部管理向線上的平移。
從數字化到保險科技
“沒有險企的數字化與在線化,就無法實現區塊鏈、人工智能、大數據等保險科技的落地;數字化的下一步一定是保險科技。”
德華安顧人壽董事、總經理殷曉松殷曉松對于保險科技具有強烈的敏銳感和企圖心。“這很大程度上受到我朋友們的影響,“作為中國科技大學的畢業生,我的朋友圈里面除了尖端科學的研究者,就是互聯網創業者,再就是投行人士,天天接觸的都是這樣的信息。”
在清華五道口金融學院學習期間,他撰寫了關于區塊鏈方面的論文。“未來當區塊鏈和相互保險結合,保險組織將如何存在?”“當生物科技讓人的疾病,生死都可以預測,保險何以存在?”“當虛擬現實時代到來,代理人可以投影到客戶面前,是否會對作業方式帶來革命性的轉變?”他會經常聊到這些問題。
德華安顧人壽的數字化之旅也連接著保險科技。當運營數字化逐步實現,代理人行為和客戶信息遷移到線上時,德華安顧人壽建立了針對代理人和客戶的統一大數據平臺。借助內外部數據,就不同維度,為他們打上不同的標簽,分類,建模。以此為基礎,進行大數據、人工智能的后續開發與應用,逐步釋放保險科技的力量。目前德華安顧人壽在股東支持下探索大數據、云計算和智能投顧等前沿技術,與中國聯通、Talkingdata、浪潮集團、上海交大在大數據保險應用領域開展合作,尋求在實時核保、精準營銷、智能投顧、風險控制、產品創新方面的突破。
殷曉松看到在保險科技方面,德華安顧人壽的股東優勢強大。其股東德國安顧集團股份公司在保險科技、AI和人工智能方面進行了大量投入,“理想的情況是:具體應用由我們開發,區塊鏈、人工智能和虛擬現實等需要巨額投入的技術由安顧集團負責。”
打造異業聯盟:借力數字化生態
在德華安顧人壽總部大廈的26層,有個異業聯盟辦公空間,里面是來自于各個互聯網公司、IT公司、保險科技公司的外包人員與合作人員。
殷曉松告訴我們,德華安顧人壽之所以數字化力度這么大,但是數字化成本卻保持在業內平均水平,很大程度上就在于這種靈活的協作模式。
“想把各種有技能的人,全都給招成自己的。我們認為那是不可能,也沒必要的事情。這個行業絕對在往即插即拔的方向走。”殷曉松說。
目前德華安顧人壽數字化產品的開發和迭代方式,都是由數字化部門員工帶領外包團隊共同完成,往往是前者提需求和方向,后者具體執行。事實上德華安顧人壽的數字化事業部僅僅有6個人。“這解決了我們偏處濟南,難以招到互聯網和大數據人才的問題。”
在大數據建設中,由于保險公司的數據偏靜態、更片面,需要大量的外部數據。異業聯盟模式下,德華安顧人壽與聯通、京東等互聯網平臺合作,大量的外部數據引入,使得德華安顧人壽可以構建豐滿的客戶畫像。
就網銷而言,目前公司已經與美團、京東、去哪兒、小米等二十余家網銷平臺建立了緊密合作關系,建立了接口。德華安顧人壽快速反應,迅速迭代的作風贏得了許多平臺們的信任。“網銷并非完全是價格戰與利益博弈,我們的合作伙伴是有溫度的,只要我們的產品反應速度、服務跟得上。”殷曉松說。
改變組織,數字化方可成
“傳統組織如果不改變,數字化只能事倍功半。”殷曉松說。
企業數字化由于改變大,見效慢,往往很難得到核心業務層的支持,常常會被邊緣化,在扯皮中陷入低效狀態。對此,殷曉松有意提升了數字化負責人在企業的話語權。“這樣就盡可能把這些東西放在一個人的管轄之下,提高效率。”殷曉松說。
由于數字化經常與業務缺少溝通,成為兩張皮,一方面,業務部門不理解數字化,不支持;另一方面,數字化不懂得業務需求,難以有效支持業務。在德華安顧人壽,個險部門和數字化部門的工位被安排到了一起。“天天低頭不見抬頭見,還有啥不能溝通的?”殷曉松笑著說。
為了實現每個部門、人員對于客戶和結果的關注,防止各自為戰,目前德華安顧人壽正在做端對端的組織變革,“強調每個部門,每個人都有端到端思維,不是光掃門前雪,比如說一個產品,要有市場競爭力,同時也要有利潤,要及時推出,中間的部門要以終端來考核、來衡量、來工作。,”
除了組織安排外,德華安顧人壽管理層還有意在公司打造一種數據驅動的創新文化。“數字化素養”是殷曉松強調比較多的詞。“殷總對于數字化在戰略上非常堅持,不管任何場合,在數字化和非數字化取舍上,肯定是往數字化靠。”一位公司高管說。
數字化中,傳統企業往往由于缺少對于創新與失敗的容忍度,而草草收場。這個過程中,對于高層,要負起責任;對于一線,要敢于試錯。為此德華安顧人壽分別針對于高層和項目層,提出了“敢于擔當”和“勇于創新”的文化。德華安顧人壽董事、總經理殷曉松表示:。
有人說德華安顧人壽不像傳統保險公司,據員工透露,在公司內部,流傳著殷曉松的表情包,大家可以開高管玩笑。在德華安顧人壽開會,大家經常一起開玩笑,爭論起來則充滿火藥味。這種在互聯網公司才會出現的情景,卻出現在了一家傳統的保險公司里。事實上,經歷過互聯網創業的殷曉松早就在刻意地打造一種開放、融合的互聯網文化。“互聯網有一種平民文化在里頭,有草根文化在里頭。大家充分溝通,充分爭論。我覺得這真的可以。”
殷曉松非常看重人的自我激勵。在德華安顧人壽員工中,推行一種即時考核制度。每個人可以根據自己的表現,給自己加減分,然后全部公開,領導層審核,最終確定應該加的和扣的分。加分和扣分與收入掛鉤。為了防止大家不愿意自我扣分,德華安顧人壽進行了流程調整,哪怕扣分了,只要能夠認識到自己的錯誤,提出流程改進意見,扣分就可以減少。“這樣就能防止大家摘清自己的傾向。”
“數字化高速公路已經開啟,你上不去,保險科技浪潮就與你無緣”,殷曉松說。未來,德華安顧人壽“雖然我們是中小公司,但是我們想成為引領者,而不是追趕者。”也將繼續推動數字化進程,不斷為企業賦能,做客戶的引領者,為其守護一生。
轉自:中華網


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 中國發展高層論壇·中國人民銀行:擴大金融業對外開放勢在必行

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

