科創板如箭在弦,在開閘受理后的短暫時間內,111家企業申報科創板。在對受理企業的股東和投資機構分析時發現,除了小米創始人雷軍,身披8家科創板受理企業的光環外,另外一家擁有100億規模的市場化母基金,盛景嘉成基金覆蓋了9家科創板受理企業。
盛景嘉成基金覆蓋的科創板受理企業中,母基金覆蓋7家,直投基金覆蓋2家。母基金和直投基金覆蓋項目在科創板受理項目上的占比之高,充分驗證了盛景嘉成作為市場化母基金的投資實力,以及長期以來專注于創新的投資理念。本次“科創投資100人”欄目組對盛景嘉成基金創始合伙人彭志強進行了專訪。從科創板對于中國資本市場的意義、投資者如何參與科創板以及科創板中產品配置等話題向投資者提供了真知灼見。
科創板并非照搬納斯達克
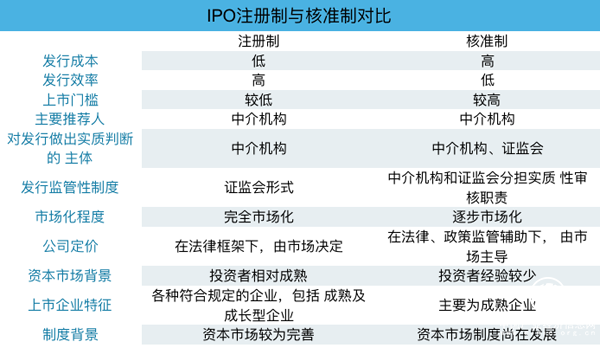
由于采用注冊制,對創新企業的包容性等特點,科創板被業內稱為“中國版的納斯達克”。但彭志強認為,科創板的估值模型一定會在很大程度上借鑒納斯達克,但并不是照搬;同時也會區別于A股,但又不能完全隔絕A股。科創板的企業估值邏輯將會是全新的,需要全體投資人重新學習,或者重新建立估值模型。
例如:A股企業的估值,可以通過一年的凈利潤乘以市盈率得出;納斯達克是用未來12個月、24個月、36個月、48個月的利潤來對企業進行估值,有可能一個暫時虧損的企業,估值卻非常高。例如WeWork,年銷售額達到18億美金,但也虧損18億美金,而企業的估值是400億美金,被稱為第二個阿里巴巴。
科創企業的底層邏輯是,研發成本、市場成本巨大,所以在投入期的時候虧損,可一旦跨越了盈虧平衡點,超過的部分全是利潤,甚至是凈利。至于如何達到臨界點,需要準確地判斷。但這對于普通人,甚至一些投資人來說都非常困難,需要非常專業的投資人來駕馭。
而科創板介于二者之間,科創板的規則是允許未盈利或虧損的企業上市的,但就目前的情況下,申報的企業都是有一定利潤的。當科創板這一新事物逐漸被大家熟悉后,也可能將會出現一些暫時未盈利,但內在價值好的企業,這是一個循序漸進地過程。
“我們對科創板的期待是,今天可以不夠完善、不夠完美、不夠納斯達克化,但是它有一個長期、可預期的漸進式成長過程。”彭志強表示。
同時,科創板新的估值模型也對于投資人提出了更高的要求。
彭志強表示,新的估值模型對于投資人來說非常有挑戰性。他們需要既懂得一級市場,也要懂二級市場,在二級市場上什么時候退出、什么價位退出、什么方式退出,這些問題對一級市場的基金回報都有巨大影響。這就要求投資人應具備全鏈條、全天候、全周期的投資能力。
投資機構將比拼“真功夫”
科創板的估值邏輯對于許多投資機構來講都是新命題,面對低盈利、未盈利的企業如何估值,是許多國內投資機構很頭疼的事。
“國外的券商能做得非常大,是因為他們要參與跟投,要承銷股票,而不是像國內的券商更多還是做文件,跑批文通道。現在第一批科創板企業可能沒什么難度,以后就是要比真功夫了。”彭志強預測,未來所有的投資機構或服務機構都要具有對科技型企業估值模型重構的能力,也稱之為認知紅利。
“如果大家都確定某個公司值10億,投資人是沒錢賺的。只有別人覺得這公司不值10個億,你覺得他值,給他投資并做服務了,最后市場證明他值30個億,才能賺得到錢。”彭志強說,“所以從機構投資人來講,這種專業能力在未來的科創板會體現的淋漓盡致,當然也會有相當多的機構無法完成轉型而‘交學費’。”
彭志強認為,具有美元投資背景的機構對于未來科創板的估值邏輯是更有“體感”的。這些機構擁有在美國納斯達克的投資背景和經驗,對評估企業的內在價值和未來的盈利能力有著很大的優勢,科創板對這些機構來說是一個很好的機會。
追求安全前提下的中長期復利回報
作為在中國、美國、以色列三個國家開展投資業務的盛景嘉成母基金,彭志強自信滿滿,他說:“盛景嘉成在用全球頂尖基金的標準去選擇在中國投資的標的,所投的標的都是像高瓴、君聯、經緯這些頂級創新型基金。相信未來我們投的基金都是科創板的主要投資標的的投資人,或者說是最大的受益者。因為這群人在科創板推出的3至5年之前,就已經是科技創新領域的頂尖基金管理人了。”
除了母基金外,盛景嘉成還有針對企業在未來資本市場路徑的培訓業務,采用的是雙輪驅動模型,一是企業內在價值的提升,就是企業的商業模式、戰略執行、組織建設、市場營銷等內在價值的提升;二是在內在價值提升的基礎之上,通過資本市場去放大,去實現企業的外在價值。
那么對個人投資者,科創板會帶來哪些機會呢?彭志強建議,第一是將主要的資產委托專業機構進行管理。因為科創板投資的專業性和風險性與A股市場的投資邏輯是完全不同的,這對個人投資者來說難度極大;第二,建議在科創板的市場進行全鏈條投資布局,建議將一級市場、二級市場、一級半市場進行一個類似資產配置的組合邏輯。
彭志強認為,二級市場的好處是有流動性,但相對風險比較高;而在一級市場中,對企業的估值成本方面具有優勢,但流動性相對較低;而一級半市場,也就是S基金在科創板的背景下也將會有很大機會。因為如今很多LP資金管理到期,或者說很多項目持有時間比較長,項目非常有價值。以前大家擔心無法退出不敢接手,如今有了科創板和其所帶來的注冊制改革,為S基金的退出提供了強有力的保障。
彭志強表示,盛景嘉成的投資哲學是追求安全前提下的中長期復利回報,首先追求的是安全。從母基金到基金到項目,盛景嘉成構建了風險的雙重分散,使安全系數直線上升。科技創新投資本身是高風險的,但如果所有人都在高風險的情況下去搏得高收益,最終會發現這件事情做不大不能規模化。所以盛景嘉成讓科技創新投資進入到一種安全模式下,只有這樣,才會有更多的人參與到科技創新的風險投資里面來,這也是如今美國的科技創新領域形成的一種良性循環。
2019年盛景嘉成投資項目退出進入快車道。目前,盛景嘉成覆蓋項目中,已上市企業達到58家,直投和母基金覆蓋項目中共有17個項目處于A股IPO排隊中。
“按照今年的上市節奏,2019年盛景嘉成母基金投資覆蓋上市項目總數有望沖擊100家。隨著科創板的推出,盛景嘉成將成為科創板前期股權投資的主要受益者之一。”彭志強說。
轉自:中國產業經濟信息網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 走基層調研:發展蘋果產業成為甘肅靜寧農民打贏脫貧攻堅戰的利器

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

