作者:上海市第十人民醫院陳佳穎、吳丹楓
吳丹楓:
§ 正高級會計師
§ 上海市第十人民醫院財務處處長。擔任上海市衛生經濟協會常務理事、上海市級醫院預算評審專家庫成員、全國高值耗材價格談判專家
§ 積極探索以“轉型發展,病種結構調整”為導向的新醫改形勢下的醫院成本核算體系建設,將成本控制與醫院投入、醫保支付、科室發展方向和資源規模、績效工資總量核定等掛鉤,深入分析服務于病人的醫療活動所產生的投入與產出、成本與績效
導讀
隨著藥品加成的全面取消,衛生材料加成的降低,分級診療制度等醫改政策不斷推行,公立醫院必須建立病種成本核算體系,通過成本精細化管理,改變經濟結構,倒逼醫療行為,使醫生主動適應醫療改革的實施。降低患者負擔,確保公立醫院良性運行和發展。
一、病種成本核算研究背景和意義
(一)病種成本核算研究背景
《上海市深化醫藥衛生體制綜合改革試點方案(2016-2020年)》提出完善治理機制,建立現代醫院管理制度,加快推進臨床路徑管理,合理控制公立醫院醫藥費用總量增長速度,改變公立醫院收入結構,提高業務收入中技術勞務性收入的比重,降低藥品和衛生材料收入的比重。
2017年1月10日發改委還發布了《關于推進按病種收費工作的通知》,遴選了320個病種,供在推進按病種收費時使用,并會逐步擴大按病種收費范圍,要將按病種收費納入公立醫療機構績效考核體系,建立按病種收費監督評價機制,確定科學合理的評價指標,這對醫院的臨床路徑建設、績效管理和病種成本核算提出了更高的要求。
(二)病種成本核算研究意義
病種成本核算是醫院經濟管理的重要手段,也是衛生總費用控制的必要環節,病種成本核算涉及醫院經濟財務運行的各個環節。
在醫改政策相繼實施的背景下醫院病種成本核算的意義在于實現醫院經濟效益和社會效益最大化,要保持醫院的營運發展,保持可持續發展,這就要求我們必須要實施病種成本核算,嚴格控制成本,精細化核算病種成本,把水分擠干,運用合理的方法和優化的流程,得出的病種成本結果才能全面正確,病種成本分析才能更具有指導意義。
二、病種成本核算的現狀
公立醫院面對以支付方式為導向的費用約束機制、分級診療制度、取消藥品加成等醫改政策的疊加,醫院在運營和發展上面臨嚴峻的挑戰,醫院的高效運營需要建立以戰略為導向的績效管理機制,進一步突出臨床發展能力,強化病種結構調整,提升手術、治療等勞務價值型項目開展率,提升內涵質量。
公立醫院如何在保持公益性的前提下實現新的可持續發展的良性運行機制,成為所有公立醫院面臨的現狀,因此,醫院迫切需要建立病種成本核算體系,通過分析住院天數與成本的關系、技術難度與成本的關系、患者結構與成本的關系、成本結構與經濟結構間的平衡關系、診療方案和病種價值的關系等,改變醫療行為,讓醫生主動適應醫改政策,降低醫療成本,減輕患者負擔。
三、病種成本核算需要解決的問題
(一)建設財務數據源庫
病種成本核算的數據采集,總體要求是要做到快速、準確、并堅持收支配比原則,但在日常操作中數據來源復雜,涉及的收入成本數據需要進一步明細每個項目,各個系統,網絡又比較獨立,容易造成信息孤島,數據無法直接采集。財務數據源建設:包括財務系統、成本核算系統、物資管理系統、人力資源系統、醫療業務各子系統等的整合,在不斷完善業務系統的同時,提高財務就源數據率,保障財務數據的準確性和全面性,成為與臨床業務相互映射的活數據。
(二)建立科學、規范的以現代診療模式為核心的項目作業庫
病種成本核算是在醫院項目成本核算的基礎上對醫療服務過程中的各項消耗進行歸集。項目成本的核算采取項目作業法模型計算單位成本,但醫療衛生行業有其獨特的經營管理內容,醫院實行成本核算也有著自身的特點,目前實際操作中對于醫療服務項目定義缺乏科學的以先進的診療鏈為基礎的作業,成本動因又是以人工調研為基礎,缺乏容易受到人為不確定因素的影響,因人而異。
(三)建立適應醫院發展的病種成本核算體系,提高病種成本核算精細化。
基于信息化大數據支撐下的病種成本核算體系建設,運用經濟學、統計學等方法,深入分析服務于病人的醫療活動所產生的投入與產出、成本與績效的成本管理體系。聚焦臨床技能、疑難復雜疾病診治能力和科技創新的診療模式的效益分析和決策評價。
四、病種成本核算體系模型與方法建設
(一)病種成本核算技術路徑
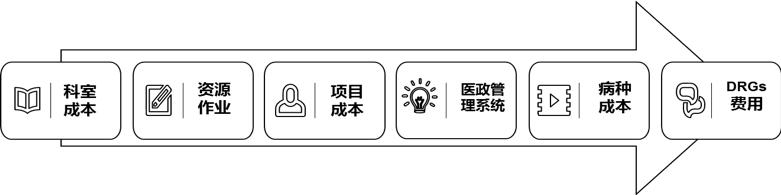
圖1 病種成本核算路徑
建立與醫院臨床研究管理體系和機制建設相適應的病種成本核算體系,將改變醫院從單純依靠規模擴大、費用增加、病種重復、管理粗淺的傳統發展模式向現代化的醫院管理模式轉變,實現控制費用、改善病種結構、成本優化、管理精細的目標。
通過病種成本核算體系建設,研究流程、價值和價格關系,公允的反映醫生的勞務價值,為政府理順價格提供數據支撐,成為醫院對醫保支付自我評價的標準。這一體系建設成果,能科學揭示病種成本控制與資源消耗、病種難度、和路徑方案的內在因素,把握專科導向、發揮經濟結構調整倒逼醫療行為的作用,為結構轉型提供決策支持。
(二)病種成本核算模型建設
以醫院核算科室成本(二級分攤)為基礎,結合作業成本法理論開展項目成本核算,連接病案號和醫囑明細,作為病種成本核算的基礎數據,使病種的核算實實在在與業務相關聯。運用項目成本累加法,按照規則將出院患者在院期間所有醫療服務項目、藥品成本和單收費材料成本進行累加,從而形成某一病種總成本,進而計算出平均成本,分析資源消耗、技術難度、風險程度與病種成本的關系。
計算公式:某病種總成本=Σ醫療服務價格項目成本+Σ藥品成本+Σ衛生材料成本
某病種平均成本=某病種總成本/該病種患者病案數
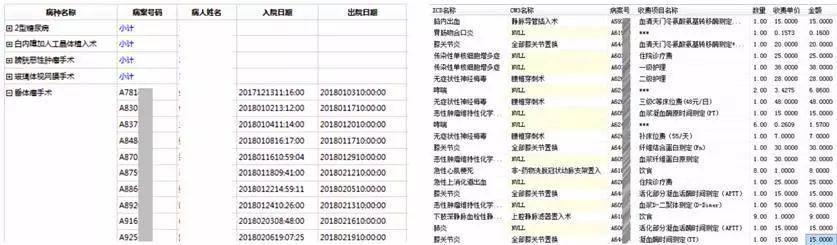
圖2連接病案號和醫囑明細
五、病種成本核算建設內容
(一)建立“以病人為中心”的新診療模式的優化的項目作業庫。
通過研究構建項目成本核算體系,基于“作業法”理念,引入東軟望海管理系統,深入研究價格與價值的合理性、科學性,形成項目流程與項目成本的價值鏈反映,為政府建立以成本和收入結構變化為基礎的醫療服務價格動態調整機制提供依據。
將臨床路徑的理念和規范流程引入作業成本法中,細化治療、檢查和手術等關鍵作業,使醫療項目的直接成本歸集及作為作業成本分配的作業動因有充分的依據。
對應術中操作類項目,與項目規范的人力及時間、手術管理系統中實際參與人員及消耗時間進行比對,明確醫療服務項目定義,優化人員職稱與時間的調研信息,盡可能的實現項目作業庫中操作人員的職稱,人員消耗時間以及項目的作業這三者的平衡關系。
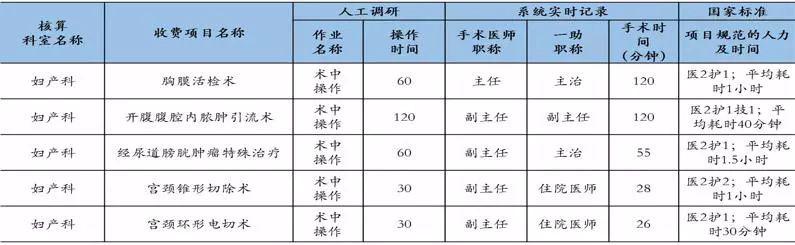
表1 人力術中調研信息比對分析
對于病房治療類項目,以“肌肉注射”項目為例,在調研中發現對于同一個收費項目,不同科室調研得到的操作人數和操作時間數據具有偏差,根據全國標準版中項目的內涵,基本人力消耗及耗時,對項目調研做進一步的校正,只有在統一的規范下,各科項目成本的才能具有可比性,對比不同科室同一項目成本差異,控制成本,指導醫院優化資源配置的作用。
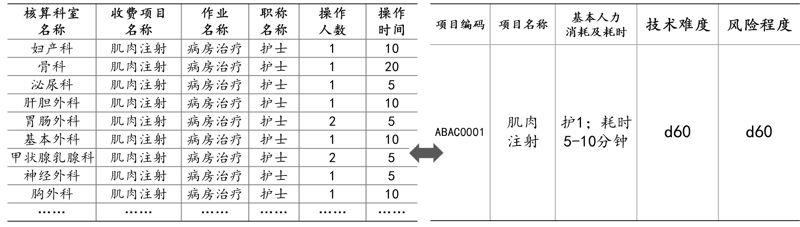
圖3初步調研結果與標準版比對
在規范的項目內涵指導下,“肌肉注射”項目細化關鍵作業,可分為(1)治療前:核對醫囑及患者信息,檢查注射器及藥物,配制藥物;(2)治療中:取適當體位,選擇并確定注射部位,皮膚消毒,再次核對信息,將藥物注入肌肉組織,拔針后按壓注射部位;(3)治療后:處理用物,用藥后觀察用藥反應。改變過去粗放的作業模式,按照規范的操作步驟從原先簡單的1個作業流程劃分出治療前,治療中,治療后3個流程,使項目成本核算做到精細化,標準化。
肌肉注射項目主要包含人力成本及不可收費材料成本,測算出項目單位成本為7.9元,成本收益率為 -62%,經過醫療服務項目價格調整單位收入從調價前的1元,增加到調價后的3元,使得該項目收益提高約29%。雖然政府提高了肌肉注射的價格,但還不足以彌補該項目的成本,所以政府要建立長效的價格機制,同時醫院也要嚴格控制成本。
(二)術中收費項目與實際消耗的不可收費材料相關聯。
結合手術室二級庫管理平臺實時記錄病人術中材料使用與收費項目的優勢,以病人住院號相關聯,充分運用信息技術,真實反映不可收費材料與醫療服務項目間的關系及用量。
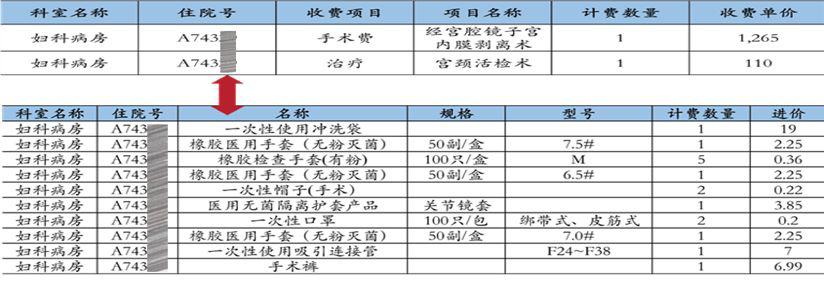
表2術中收費項目與術中實際消耗的不可收費材料
醫療服務項目的直接成本包含人力成本,不可收費材料成本以及折舊成本,在核算項目成本過程中要不斷提高直接成本比重,使得項目成本的核算結果更具說服力,2017年項目直接成本比重接近70%,與同期相比提高8.6%,直接不可收費材料成本比重提高約2%。
(三)以成本控制和績效評價為導向的病種成本管理體系建設
緊密圍繞醫院信息化建設,整合數據平臺,優化數據來源,使成本核算在統一組織架構的核算單元下實施,結合臨床路徑建設標準化病種成本。深入分析病種結構與療效指標、工作負荷、技術水平、費用控制、資源配置和患者結構的合理性,為構建DRGs成本核算,為政府即將實施的以單病種支付方式為導向的費用約束機制的政策做好積極應對。
1.圍繞快速康復(ERAS)新診療模式進行病種成本效益分析。
ERAS體系建設,是通過優化流程、多部門協作加強手術患者的術前、術中、術后管理,為手術患者提供高效、快捷、標準化的入院綠色通道,一站式完成術前各項檢查,減少術前等待時間,在保證醫療質量的同時縮短住院日、降低住院費用。通過平臺中心數據標準化集成,比較病種傳統方案組與快速康復方案組的有效性和優越性,以腹腔鏡膽囊切除術病種為例。
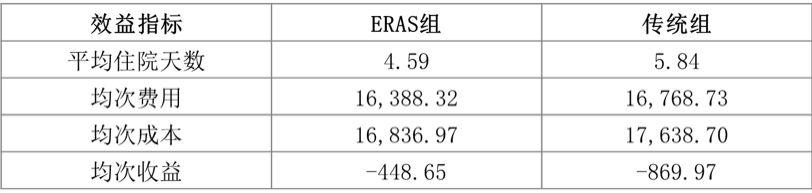
表3兩類路徑運行效益指標對比分析
根據對比分析得出ERAS診療模式的平均住院天數較傳統組縮短1.3天,每床日效益高于傳統組診療路徑每床日效益。患者層面ERAS能夠減輕患者的經濟負擔以及承擔的病痛;醫院層面ERAS能改善、縮短術前待床時間、等待入院時間等多項臨床指標,流程的優化與創新能夠提升醫院運營效率。
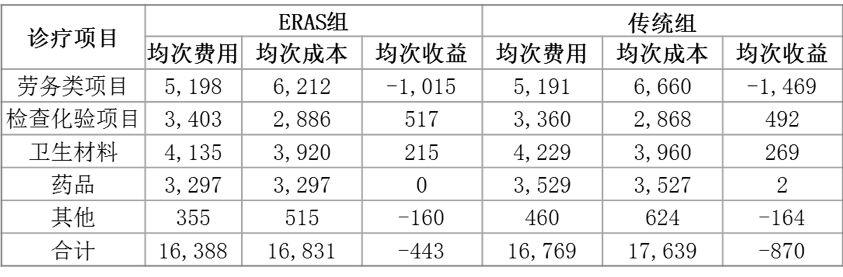
表4兩類治療路徑結構對比
從病種結構看,ERAS治療路徑下病種的藥品及衛生材料低于傳統治療組;ERAS治療路徑下的常規項檢查和化驗項目基本能夠在術前完成,時間消耗較傳統路徑明顯較低,這也使得病種的治療收入、護理收入、手術收入等勞務類項目成本低于傳統路徑,病種效益得到提高。
2.病種臨床路徑前后成本比較分析。
圍繞電子化臨床路徑建設,開展臨床路徑下病種成本核算,臨床路徑的指引對疾病制訂了標準化、同質化的診療流程和治療計劃,,為建設標準化的病種成本核算提供了可行的實施途徑,以神經內科的腦梗死病種為例。
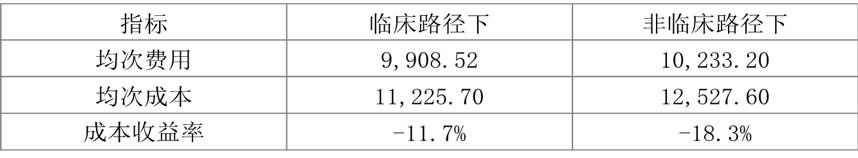
表5病種臨床路徑前后收入成本比較分析
在臨床路徑的指引下腦梗死平均住院天數6.94天,與非臨床路徑相比縮短1.4天,病種成本下降約10%,成本收益率增長6.6% 。
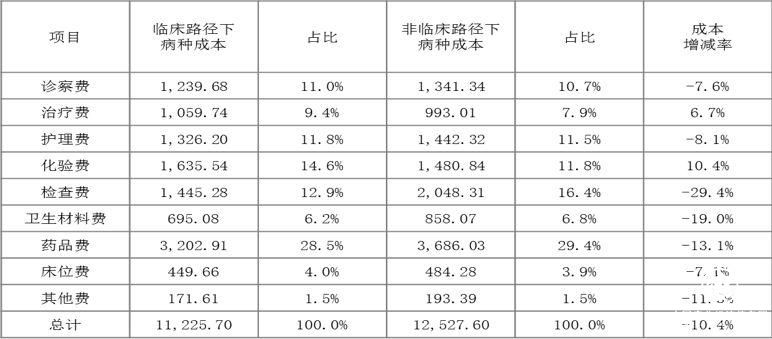
表6病種臨床路徑前后成本結構比較分析
通過對臨床路徑與非臨床路徑兩組病種的成本數據進行比較分析,臨床路徑指引下,藥品成本、衛生材料成本均有所下降,病種內部結構發生一定變化。規范的醫療流程對優化病種成本結構,起到了積極作用。同時醫院對降低耗材的采購成本也起到了關鍵作用。實施臨床路徑可以使醫療費用趨于合理化,提高了醫院的床位利用率,降低了醫院的運行成本,降低病人醫療費用。
六、病種成本核算的啟示
病種成本核算體系建設,為政府按病種支付提供了詳實的數據基礎。在取消藥品、耗材加成,理順醫藥價格的醫療環境下,以績效評價和成本控制為戰略導向的現代醫院財務管理制度的實踐,新型診療模式下的病種效益分析,真正反映了集智慧、風險的醫療行業的公益性和發展的可持續性,充分發揮了醫務人員的職業使命感和社會責任感。
建立項目成本核算風險模型,結合醫政管理,測算病種成本,提供病種的成本和效益的反饋信息。通過各部門的自我控制以及病人的反饋意見,建立以病人為中心的作業模式,從而達到管理的控制過程和考核,努力降低病種成本。將管理會計理念和科學方法與財務管理、醫院戰略規劃和醫政管理目標緊密結合,聚焦臨床技能、疑難復雜疾病診治能力和病種效益分析決策評價。抓住改革契機,引導醫院統籌考慮政策目標,改革要求等因素,強化成本控制正向引導作用。堅持調結構,深入調整醫院業務收支結構,降低醫院運行成本,嚴格控制不合理費用增長,主動適應新形勢和新政策,激發財務管理的價值創造能力,積極推動公立醫院的轉型發展。
轉自:消費日報


版權及免責聲明:凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 性能提升、服務擴展,北斗三號基本系統建成

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

