全國腫瘤登記中心發布的2019年最新一期的癌癥統計數據顯示,2015年全國惡性腫瘤發病約392.9萬人。近年來,以癌癥為代表的重大疾病不斷高發,用戶對重疾險的需求也在急劇增長。
目前,國內市場上的重疾險產品種類五花八門,條款紛繁復雜,用戶在挑選時經常無從下手。除此之外,價格也是影響用戶是否下單的關鍵因素。重疾險的保費動輒上萬元起,對于普通人尤其是初入社會的年輕人來說,保費壓力較大。
到底什么樣的重疾險產品才能滿足更多人的需求?買得起、保障足、簡單易懂、服務好……這些都是我們在購買重疾險時所要考慮的,但目前市場上同時具備這些特質的產品卻少之又少。
降低投保門檻:價格低、能月繳
根據《中國人身保險業重大疾病經驗發生率表》顯示,重疾發生概率隨著年齡的增大而快速上升,40歲后患重疾的概率會明顯更高。年齡越大,重疾險的保費也越貴,而且一般超過55歲就不能購買。
市場上的短期重疾險雖然選擇多,價格不貴,但有停售的可能。選擇終身重疾險就不需擔心因為停售導致保障中斷。相比短期重疾險保費隨年齡變化,需每年續保,保障期限為一年。終身重疾險投保后保費恒定不變,保終身,用戶無需擔心保費上漲。
市場上其他終身重疾險保費大多是年繳,一次拿出上萬元的保費對于普通人來說壓力不小,購買門檻高。騰訊旗下保險平臺微保推出了“微醫保·終身重疾險”,不僅價格較低,而且還支持月繳,最低只要30元/月,大大降低了投保門檻,單純保障100種重疾,用戶也更容易理解。
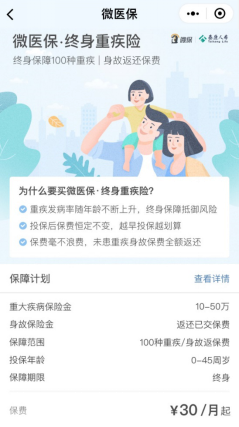
微醫保·終身重疾險可通過搜索“微保”小程序,或者在微信“我-支付-保險服務”進行購買。目前有10年、30年或者繳費至60歲等三種繳費方式供用戶選擇,配合月繳購買更輕松,用戶可根據自身經濟能力和需求,自由組合保額和繳費方式購買。
這款產品主要面向45周歲以下人群,保費恒定不變,用戶無需擔心保費上漲,越早買越便宜,享受終身重疾保障。尤其是它親民的價格以及可按月分期的繳費方式,非常適合想要長久保障但又預算有限的用戶入手,解決了用戶“買不到、買不起”終身重疾險的痛點。
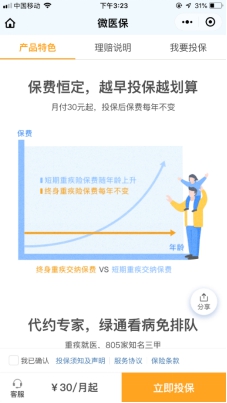
三大優勢構筑全面重疾保障
一般來說,重疾的醫療費用在10-50萬不等。當用戶罹患重疾時,一方面希望能夠有足額的保額來覆蓋重疾治療產生的“災難性支出”以及生活工作上的額外損失;另一方面,保險附加的重疾醫療服務也往往能夠給予用戶安心的治療環境,幫助用戶共同度過重疾難關。
微醫保·終身重疾險根據用戶的實際需求,尤其對于用戶最為關注的重疾保障額度、家庭關懷以及重疾就醫服務等問題,這款產品進行全面保障覆蓋:
1.保額最高50萬。微醫保·終身重疾險為用戶提供最高50萬的保額,能夠幫助用戶更好地覆蓋重疾風險,真正讓重疾險起到協助康復、補償收入作用。
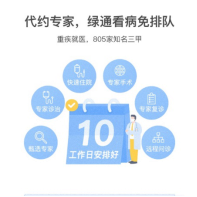
2.增值綠通服務。該產品的承保公司泰康人壽依托其母公司泰康集團,在大醫療健康產品領域深耕多年,能夠聯合微保為用戶提供更好的醫療服務。如協助不幸患重疾的用戶預約知名醫院的門診、住院、手術等,還可提供極速理賠服務,保障用戶安心就醫。
3.身故可返保費。這款產品包含身故責任,若因意外傷害導致身故或在90天等待期后因疾病導致被保人身故,將按身故時累計已交保費給付受益人身故保險金,使家人后續生活能夠有一定的保障。

我們無法避免重疾的降臨,但是可以通過一份重疾險來保障疾病給家庭帶來的損失。由于我國的保險滲透率仍比較低,許多人仍處于“裸奔”的狀態,存在較大的“因病致貧”風險。騰訊微保這一產品的推出,無疑給了更多普通家庭享受重疾保障的機會,減輕重疾給家庭帶來的經濟損失。
轉自:大眾新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀


 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

