近年來,我國資本市場不斷開放,網貸行業也得到了快速的發展。為了保證出借者的權益,監管部門也開始加強了對網貸行業的監管,進行合規整頓。在此基礎上,通過行業自律等方式來實現平臺的風控具有重要作用。
其中,經歷了2018年網貸平臺的“暴雷潮”以后,包括微貸網、銅掌柜、人人貸、你我貸等正常運營網貸平臺,各項合規工作穩步推進,同時平臺對于自身的風險控制能力都有所提升,以此形成強有力的市場核心競爭力。
一、行業合規整頓的發展方向
1.監管體系逐漸完善
此外,如果網貸行業出現風險,出借人往往會蒙受極大的損失。2018年11月13日,國家監管部門宣布網貸行業(P2P)正式進入國家重點監管時期,主要由現在的銀保監會管理。目前,我國企業杠桿率高,信貸環境緊張,違約風險使貸款平臺面臨寒冷的冬天。2018年中期連續雷暴也使網貸平臺成為公眾詬病的對象。截至2018年10月底,P2P貸款余額為8323億元,同2017年相比,下跌了超過2000億元,下降的幅度達到了28%。2017年12月P2P貸款融資額達到1226億元最高紀錄后,P2P的貸款余額便不斷下降,增長幅度也遠遠超過了15%。根據數據顯示,從2018年6月中,貸款的總額增長幅度為負值。而在11月開始,就出現了各類信用債券的違約情況。Wind統計了18個債券違約事件。其中,違約債券本金為198.37億元,主要是民營企業。
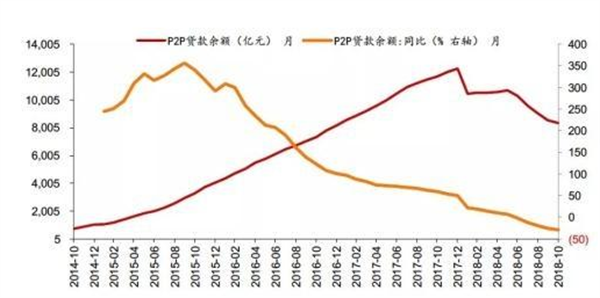
圖1 2018年來網貸融資余額及同比增速快速下滑
其中,健全的監管體系必須包括自律和其他法律。在監管不力或監管無法跟上行業發展的過程中,自律是必要的。對于金融業而言,地方自律協會起著重要作用。不難看出,包括在線借貸行業在內的互聯網金融服務發展迅速,單純的依靠監管措施,是無法跟上業務發展的步伐。銅掌柜執行總裁金少策表示,修訂監管機構的監管措施往往需要時間和一定的法律程序,缺乏及時性。而在監管措施發布后,某些規定不可避免地落后。一些業內人士認為,讓政府回歸政府,讓市場回歸市場,不僅可以確保行業監管充分有效,還可以振興市場。而在政府與市場之間,必須重視并充分發揮行業自律的功能,從而實現二者之間充分的交流。
2.保持行業自律組織的獨立性
目前,在網貸行業中雖然具有一些自律組織,但是缺乏獨立性。如果網貸部門的自律組織要發揮積極作用,就需要做一些有助于行業有序、科學的發展。例如在信用信息共享系統中,系統完成后,各單位可以從更多的角度對借款人的信用狀況進行交叉核對,不僅提高了信息驗證和風險控制的準確性,而且也減少了平臺對風險控制的成本。以銅掌柜為例,該平臺向社會和自律協會公布了40余項信息,包括平臺的基本情況、平臺運營數據(交易金額、交易數量、逾期金額、逾期率、集中度等)、產品信息(類型、基本交易結構、風險管理和控制模型),財務信息等。此外,在其官方網站的“信息披露”模塊中,符合銀保監會公布的《信息披露指引》第三條的規定,組織信息披露和配套交易信息也基本符合信息披露指引的要求。
3.平臺信息披露需加強
銅掌柜相關高層負責人曾表示,網貸行業在出臺了《暫行辦法》以后,行業將開啟一段自查和重組時期,其中,合規與自律是整個行業的發展主題。在政府正式進行監管以后,各個網貸平臺也開始注重自律性,從而提高自身的風險控制能力。
據數據顯示,在2016年時就出現了網貸平臺的“暴雷潮”,具體情況如下圖1所示。其中,共有98家問題平臺。網貸行業的一些大型知名平臺在信息披露方面做得很好。許多當地的在線貸款協會也引入了自律規范。例如,上海互聯網金融協會已經發出了這封信的指導方針。此外,網貸平臺負責人表示,對于網貸平臺,也希望加強行業培訓,實施信息披露,特別是對現行政策和法規的解釋。例如,在早期階段,每個平臺對于《臨時措施》的理解不同,所以有必要加強對CPI證書或EDI證書的培訓機制。

圖22016年網貸平臺問題
二、風險控制的內容及原則
未來P2P平臺之間的競爭不再是生存的斗爭,而是風險控制能力之間的競爭。強大的風控功能有助于平臺更穩定,更長遠。其中,風險控制是指管理人員利用一些方式來降低風險事件的發生,或者可以在風險事件中將損失控制在最低限度。目前,中國網貸平臺的風險控制是主要集中在信貸風險評估,也屬于貸款業務。對于風險控制的內容,包括信息收集、風險的識別、評估和控制、風險計量評估和風險應對策略。
1.網貸平臺針對借款人的風控內容
對于在線借貸平臺的合規操作,貸款風險幾乎全部來自資產方面,因此其風險控制的關鍵在于借款人在借款發生前的審查。如果做得好,那么隨后的貸款控制和貸后管理就會容易得多。貸前審查將考察借款人的基本信息,擔保措施和還款能力。
表1借款人的風控內容


2.網貸平臺實施風控的原則
首先是確保項目成立。該平臺是出借方和借款方之間的橋梁,然而真正的借款人是關鍵,如果項目不正確,則意味著沒有真正的借款人,一旦平臺出現問題,就沒有真正的法律風險承擔主體。其次是控制借貸任的風險。出借人選擇一個平臺和項目,要判斷項目的安全性,平臺將為貸方提供何種風險控制,這是出借人關注的問題。第三是確保資金安全。選擇任何平臺的前提和任何項目的成立都是為了確保資金的安全。資金安全是最重要的。如果沒有這個前提,任何擔保、福利、紅包和優惠券都會成為泡沫,如同海市蜃樓。
3.網貸平臺可采用的風控措施
(1)創新信審體系
在傳統的P2P網貸平臺中,主要是對借款人進行信用評價。在此之前,要求借款人提供身份證、結婚證、學歷證明等信息。此外,一些P2P平臺也會構建信用評估系統,其中包含了人們在線社區,朋友圈和網絡活動的指標,可以更全面地評估借款人的信用等級。
(2)第三方擔保
擔保機構為P2P在線借貸平臺提供擔保,也是許多P2P在線借貸平臺采用的風險控制方式。資產抵押等的項目需要通過房地產,車輛等特定類型等,并對這些資產進行估值。這是一種更傳統的控制風險的方式,具有較高的安全性。
(3)小額分散
將一部分資金分配給一些借款目標。許多P2P平臺使用少量的分散作為降低風險的主要手段之一。事實上,這種分散降低了單個客戶本金的風險,同時降低了客戶的預期年化參考回報率。這種借貸越分散,單一客戶的風險越接近行業的平均不良貸款率。網上貸款行業更符合“小額分散”業務,主要包括個人小額貸款,消費貸款,汽車貸款等。以場景化消費分期為主要業務的銅掌柜、51人品等已經形成了優質的小資產,同時創造了獨特的資產特征,形成了核心競爭力,具有較強的實力和抵抗壓力。
(4)資產業務分類
在2018年,銅掌柜對于底層資產不斷進行產品的定型與研發,在進行合規整改建設以及風控模式的探索基礎上,繼續推動大數據快步升級、積累與沉淀。目前,銅掌柜資產主要集中在旅游分期、3C分期、教育分期等消費金融以及車輛抵質押等汽車金融類資產上,資產來源于經過嚴格標準選擇資產合作機構,經過交易結構設計、盡職調查、機構初審、掌柜復審、定期貸后管理及全流程監督等通過之后再上標,確保資產真實、低風險,透明、公開。
三、出借者如何選擇安全靠譜的P2P平臺
目前,行業整體都出現提前贖回債轉慢、盈利下降的等情況,處于該原因無外乎一方面,出借人希望通過債轉盡快收回資金、落袋為安;另一方面,潛在出借人基于恐懼心理不敢進場,結果必然是債轉標的供過于求,成功率大幅下降,然而,這與平臺的安全問題不能劃為等號。
其次,債轉緩慢問題歸結于市場行情發展狀況,只有圍繞提升市場信心做工作,才能反過來解決債轉的問題。而提升市場信心,需要在合規整改、信息披露、備案提速、建立出借者保護長效機制甚至宏觀經濟形勢的變化等角度著手。
那么出借人到底該如何選擇安全靠譜的P2P平臺呢?從平臺的安全角度看來,在網貸平臺上發行資產的中小企業,可以使用銀行以外的第二或第三層資金。其中,平臺會直接通過銀行借給擔保和信譽良好的中小企業基金作為第一層資金等,這類資金的發放比較及時。而第二層或三層的資金的發放往往需要一些時間。其中,圖3表示的是P2P存在的基礎以及其出現問題的邏輯。

圖3 P2P存在的基礎與出現問題的邏輯
因此,我們看到在這輪信貸緊縮周期中,網貸平臺層出不窮,形成連鎖反應(降低杠桿率——中小企業貸款下降——應付賬款違約——中小企業仍未在線借貸平臺負債,員工工資下降——財務管理的贖回——平臺繼續大放異彩。)央行采取的短期貨幣寬松政策影響能力有限。網貸平臺只能在此階段充分評估和承擔風險,并為預防做準備。這一輪雷鳴也是對在線貸款平臺的一次考驗,它為隨后的備案做好了充分的準備。對于C端金融出借者來說,這也是一個風險警示和即時背景下的教訓。出借者也可以通過以下4個方法來進行投資選擇。
(1)判斷真正的線下借貸業務
在線信息應該是一對一的對應關系。其次判斷目標項目均為本地平臺或其能力范圍內。大多數P2P平臺將連接到業務團隊,如信用信息和負責融資項目的聯系,并且進行審計和風險控制,而良好的平臺需要具有強大風險控制團隊。以銅掌柜風控團隊為例,銅掌柜擁有一支專業精干的風控團隊,制定了非常完善嚴密的風控流程體系,具體包括通過甄選優質行業、嚴選合作機構、設計合理的交易結構、充分全面的盡職調查、專業評審會把控總體風險、系統化對接減少操作風險、合作機構風險初查、風險內部復查、定期貸后管理、內部稽核部全流程監督十道風控流程,涵蓋貸前貸中貸后風險把控,并且運用大數據風控、反欺詐系統、中國互聯網金融協會信用信息共享系統平臺查詢功能等智能化數字化風控手段,將項目風險層層防控、達到更高級別的風控效能。
(2)判斷平臺的收集能力和官方信息
判斷標準主要是:處理抵押品的能力和在公共檢查中協調社會資源的能力。并且,出借人還要判斷平臺顯示的官方信息是否清晰完整。主要包括以下幾個方面:營業執照、稅務登記證、組織機構代碼證;管理團隊合影、團隊實力背景、公司內部環境照片等。
(3)判斷平臺的服務水平
首先是分析其平臺技術是否可靠,是否愿意不斷改善用戶體驗。平臺需要有自己的技術團隊,以快速響應出借用戶提出的需求和問題。其次,是判斷平臺的客戶服務經驗。如果平臺上的客戶服務人員可以自愿工作,并且非常努力地工作,同時可以做到百分百的回答并解決出借人的問題,這表明客戶服務在這個平臺上很專業心,這也表明平臺能夠及時解決用戶的問題,然后可以推斷平臺的可靠性。
(4)判斷平臺的融資能力
一旦借款無法及時收回,那么平臺要有足夠的能力轉移資金進行信貸回購。這種判斷方法是看股東的社會背景力量。
四、總結
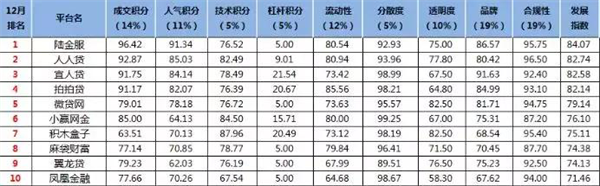
從2018年,我國政府加大對網貸行業的監管以來,整個行業都受到了極大的影響,出現了“暴雷”潮。有部分管理不科學、涉嫌非法集資的平臺也開始出現了各種問題,有部分負責人跑路,這極大的損害了出借人的個人利益,影響其出借人對該行業的信心。從2018年開始,P2P網貸行業經歷了備案延期到平臺加速出清的過程,據不完全統計,2018年問題平臺涉及金額超過千億元。從停業及問題平臺的業務類型看,2018年問題平臺數量占比達到51.45%,相比2017年的30.84%有所上升。但是從整體上看,類似于微貸網、51人品、銅掌柜等擁抱監管政策,堅守合規經營的網貸平臺將會被視為行業安全聚集地。其中發展指數前十分別是陸金服、人人貸、宜人貸、拍拍貸、微貸網、小贏網金、積木盒子、麻袋財富、翼龍貸、鳳凰金融,如下圖4所示。
從長期來看,網貸行業的合規整頓可以促進行業向更加規范化、科學化的方向發展。并且淘汰一部分不合規的平臺,為一些優質平臺提供更加有序的發展環境。
轉自:中華網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65367254。
延伸閱讀




 中國經濟:韌性十足 潛力巨大

版權所有:中國產業經濟信息網京ICP備11041399號-2京公網安備11010502035964

