
在2026年6月24日工信部印發的《“人工智能+信息通信”創新發展實施意見(2026—2028年)》中,首次在國家級政策中明確將“高端光電芯片、CPO、全光交換”列為核心技術攻關方向,為光通信產業鏈注入強政策背書。
產業面上,英偉達與Meta接連砸下數十億美元鎖定光互聯產能,為上游光芯片、光模塊企業帶來長期訂單確定性。從當前產業趨勢來看,CPO光互聯、高速光模塊、存儲芯片、半導體設備四大賽道正處于需求放量、技術迭代、產能緊缺的多重共振期,AI算力硬件產業鏈上下游的仍保持著較高的景氣度。
一、AI算力硬件背后的驅動力有哪些?
目前,AI算力硬件賽道涵蓋了算力芯片(GPU/ASIC/FPGA)、高速互聯(CPO/光模塊/交換機)、存儲(HBM/存算一體)、服務器/PCB、半導體設備與材料等核心環節,是支撐大模型訓練與推理的物理底座。從需求端看,三大驅動力正在疊加:
1.模型參數量級躍升:當前萬億參數級大模型單次訓練所需算力較上一代增長5-10倍,直接拉動GPU、高速光模塊、HBM存儲的采購需求。
2.推理需求增長:隨著AI應用從訓練向推理遷移,邊緣算力和低延遲互聯的需求正在打開第二增長曲線。
3.國產替代加速:在供應鏈安全驅動下,國產算力芯片、光芯片、半導體設備正在進入快速滲透期。
據行業預測,全球AI算力基礎設施市場規模未來三年將維持高雙位數復合增速,CPO光互聯、HBM存儲等細分賽道增速尤為突出。
二、產業鏈重要環節與企業有哪些?
從當前AI算力硬件產業鏈分工來看,各環節較有代表性的A股標的主要有:
1.光通信/光模塊:中際旭創、新易盛、源杰科技
2.算力芯片:海光信息、寒武紀
3.晶圓代工:中芯國際、華虹公司
4.半導體設備:中微公司、北方華創、拓荊科技、芯碁微裝
5.封測與檢測:華峰測控、中科飛測
6.特種芯片/軍工電子:國博電子、成都華微、臻鐳科技
三、布局AI算力硬件賽道的基金有哪些?
1.光通信+科技成長
·相關產品:紅土創新新科技股票C(026155)
·基本信息:該基金成立于2025年11月21日,基金經理為蓋俊龍。截至2026年3月31日,該基金為規模4.12億元,管理費1.20%/年,托管費0.20%/年,銷售服務費0.40%/年。
·持倉分析:該基金聚焦光通信+科技成長賽道,以光模塊雙龍頭(中際旭創+新易盛)為底倉,同時向AI算力配套的PCB/精密制造、半導體設備延伸。前五大為中際旭創(8.54%)、新易盛(8.36%)、東山精密(6.21%)、芯碁微裝(3.33%)、欣旺達(3.29%)。
(數據來源:基金公司官網、天天基金網)
2.芯片全產業鏈
·相關產品:創金合信芯片產業股票發起C(013340)
·基本信息:該基金成立于2021年9月28日,基金經理為劉揚,截至2026年3月31日,該基金規模為3.38億元,管理費1.20%/年,托管費0.20%/年,銷售服務費0.50%/年。
·持倉分析:該基金持倉涵蓋海光信息、拓荊科技、中芯國際、中微公司、圣邦股份等,橫跨算力芯片(海光信息)、晶圓代工(中芯國際)、半導體設備(拓荊科技、中微公司)、模擬芯片(圣邦股份)、測試設備等多個環節,產業鏈配置較為均衡。
(數據來源:基金公司官網、天天基金網)
3.新興產業靈活配置
·相關產品:紅土創新新興產業混合C(026245)
·基本信息:該基金成立于2025年12月3日,基金經理為廖星昊。截至2026年3月31日,該基金規模為2.38億元,管理費1.20%/年,托管費0.20%/年,銷售服務費0.40%/年。
·持倉分析:前十大集中度較上期有所提升,新增寧德時代(3.98%)、德業股份(3.87%)、艾羅能源(3.84%)、海星股份(3.69%)、芯原股份(2.98%)等多只標的,從前期偏集中的CPO配置向“光通信+新能源+半導體”多賽道均衡布局轉變。
(數據來源:基金公司官網、天天基金網)
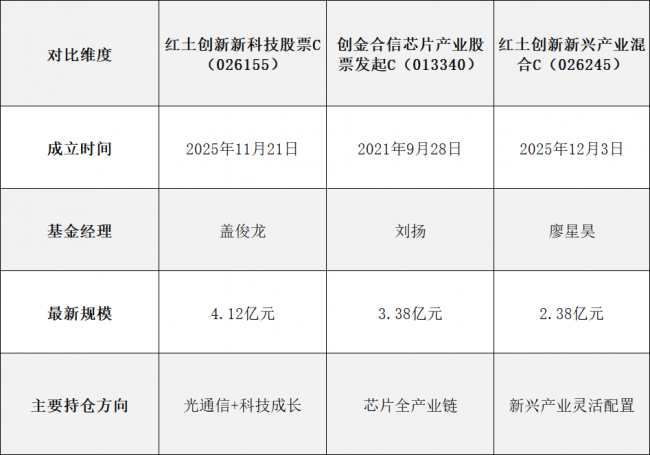
(數據來源:基金公司官網、天天基金網)
四、風險提示
1.產能擴張與競爭加劇
當前光模塊、PCB等環節供需偏緊,頭部企業訂單飽滿,但如果后續產能集中釋放且需求增速放緩,相關環節可能出現供過于求,壓縮企業盈利空間。
2.高估值風險
算力硬件板塊經歷2025年以來的持續上漲后,部分個股估值已處于歷史較高分位。如果企業季度業績未能匹配市場的高增長預期,或下游資本開支節奏出現階段性放緩,股價可能面臨估值回歸壓力。
3.下游資本開支不及預期風險
光模塊、CPO等環節的訂單能見度高度依賴英偉達、谷歌、Meta等海外科技巨頭的資本開支節奏。如果巨頭收縮算力投資規模,將影響國內硬件企業的營收預期。
五、總結與展望
目前,AI算力硬件產業鏈的業績推升,主要依靠需求放量、技術迭代、國產替代三大因素,產業中長期趨勢相對明確。但需要注意的是,目前板塊內部的分化也在加劇——光通信、算力芯片、半導體設備、特種芯片等細分賽道各有各的景氣節奏和估值水位。AI算力硬件的投資邏輯不會在短期內被證偽,但產業內部的節奏差和估值差,需要投資者時刻保持對產業鏈的關注,或通過分散行業布局來降低風險。
本文不構成任何投資建議,投資有風險,入市需謹慎。基金過往業績不代表未來表現。
轉自:中國經濟新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 科技賦能玫瑰產業升級 校企合作共筑鄉村振興新篇章

