
重要說明
本清單為天和經濟研究所“中國縣鎮村產業投資機會清單”系列的首篇,聚焦生物醫藥產業。系列后續將陸續推出航空航天、低空經濟等賽道的縣市區遴選專題,遴選方法、數據標準與呈現體例保持一致,以便投資人橫向比較。
本清單遴選的縣市區,均以產業實績為準繩,采用規模以上工業產值、龍頭企業營業收入、國家級平臺與資質認定、市場占有率等可核驗指標,不采信規劃目標值、不采信未標注口徑的第三方咨詢機構估算數據。凡引用產值、營收數據,均標注年份與來源類型(政府統計公報、龍頭企業年報、權威媒體報道),供盡調復核。
本清單提供的是產業維度的機會研判與決策線索,不構成任何形式的投資建議或收益承諾。生物醫藥產業受集采政策、藥品審評、環保安評、國際貿易等多重因素影響,投資人應在本清單基礎上,就具體標的開展獨立、審慎的盡職調查。
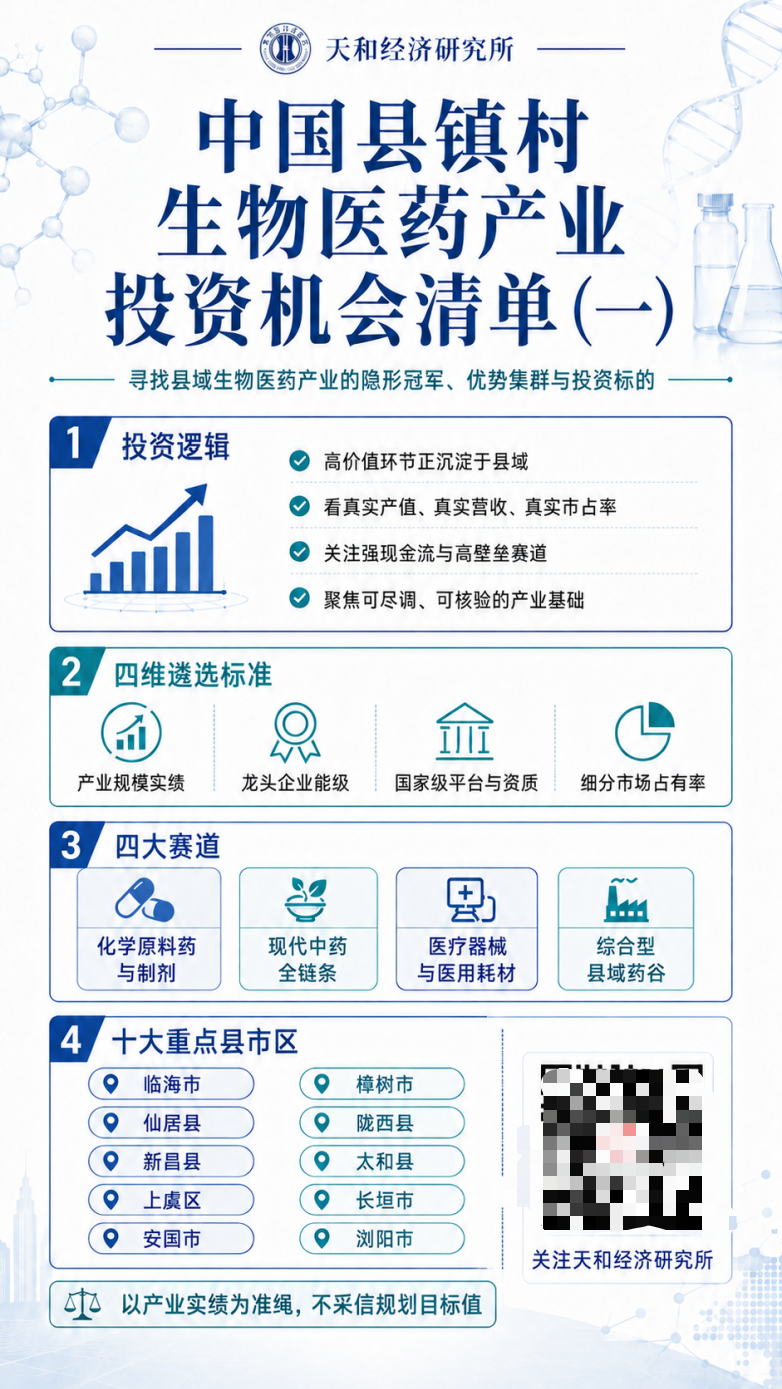
中國縣鎮村生物醫藥產業
投資機會清單(一)
——尋找縣域生物醫藥產業的隱形冠軍、優勢集群與投資標的
一、為什么把生物醫藥投資的目光投向縣域
在多數人的認知里,生物醫藥是典型的“大城市產業”——依賴頂尖高校、臨床資源、風險資本與高端人才,似乎天然屬于北上廣深與省會城市。但這一認知只覆蓋了產業的研發端。生物醫藥的完整鏈條,從上游的醫藥中間體、原料藥、藥用輔料、藥包材,到中游的制劑、醫療器械、醫用耗材,再到下游的中藥材種植、加工、流通,其中大量高價值、高壁壘、強現金流的環節,恰恰沉淀在縣域。
這是一條被資本市場長期低估的價值線。當創新藥一級市場經歷估值回調、二級市場對未盈利生物科技公司趨于謹慎時,那些扎根縣域、擁有真實產值、真實出口、真實市場占有率的“隱形冠軍”,反而顯現出難得的確定性:華海藥業的沙坦類原料藥占據國內出口半壁江山,新和成的維生素E全球市場份額領先(超40%),駝人集團的麻醉包國內市占率約48%,長垣的醫用耗材占全國市場份額約65%。這些數字不是規劃,而是已經發生的事實。
縣域生物醫藥的投資價值,來自四個結構性支撐:
其一,專精特新與縣域深度綁定。全國縣域已集聚約三分之一的專精特新“小巨人”企業,工信部累計認定的國家級中小企業特色產業集群已達300個,明確以縣域經濟為主攻方向,生物醫藥是其中反復出現的戰略性新興產業方向。這意味著縣域生物醫藥的政策確定性與梯度培育體系已經成型。
其二,原料藥與耗材的全球供應鏈地位。中國已成為全球主要的原料藥生產基地,而這一地位的物理承載,大量落在浙江臺州、紹興等地的縣級單元。在發達國家推動供應鏈“回流”的背景下,掌握核心工藝、通過歐美質量認證的縣域原料藥企業,其不可替代性構成了扎實的護城河。
其三,中藥全產業鏈的縣域集聚。四大藥都——安國、樟樹、亳州、禹州,無一例外是縣級或縣級市尺度的產業集聚地。中醫藥上升為國家戰略,道地藥材的產區屬性又天然鎖定在特定縣域,形成了外部難以復制的資源壁壘。
其四,集采倒逼下的整合機會。帶量采購重塑了醫藥產業的利潤分配,加速了落后產能出清與行業集中。對產業資本而言,這既是壓力,也是以合理估值切入優質縣域標的、推動橫向整合與縱向一體化的窗口期。
正是基于以上判斷,天和經濟研究所遴選出以下十個具備真實產業基礎、可供投資人決策的縣市區,構成本期生物醫藥投資機會清單的核心名單。
二、遴選方法與評價標準
為確保名單“精準”,經得起投資人盡調檢驗,本清單采用四維硬指標疊加行業分層的遴選邏輯,寧缺毋濫。
(一)四維硬指標
產業規模實績。以規模以上工業產值或產業鏈營收為核心門檻,數據須來自政府統計公報、龍頭企業公開年報或權威媒體核實報道,剔除僅有規劃目標而無實際產出的候選地。
龍頭企業能級。要求縣域內至少擁有一家在細分領域具備全國乃至全球市場地位的鏈主企業,且優先考慮已上市、有持續研發投入、有國際認證的企業。
國家級平臺與資質。將國家先進制造業集群、國家級中小企業特色產業集群、國家生物產業基地、國家級綠色園區、國家中藥材流通追溯體系試點等權威認定,作為產業成熟度的客觀背書。
細分市場占有率。優先納入在某一細分品類擁有可量化、可驗證市場份額的縣域——市占率是產業壁壘最直接的證據。
(二)賽道分層
生物醫藥并非鐵板一塊。本清單將縣域生物醫藥拆解為四條差異化賽道,分別遴選代表性縣市區,使投資人可依據自身策略(成熟現金流型、成長整合型、資源壟斷型、生態平臺型)精準匹配:
賽道一化學原料藥與制劑。以浙江臺州、紹興板塊為核心,特征是全球供應鏈地位、強出口、強現金流,適合看重確定性與一體化整合的產業資本。
賽道二現代中藥全產業鏈。以四大藥都及道地藥材產區為核心,特征是資源壟斷、政策強支撐、消費端延展空間大,適合布局大健康與消費醫療的長線資本。
賽道三醫療器械與醫用耗材。以河南長垣為標桿,特征是產業集群密度極高、進口替代空間大、集采倒逼升級,適合看重國產替代與橫向整合的投資人。
賽道四綜合型縣域藥谷。以湖南瀏陽為代表,特征是園區生態完備、上市公司集群、平臺服務健全,適合尋求“落地即成鏈”的機構投資者。
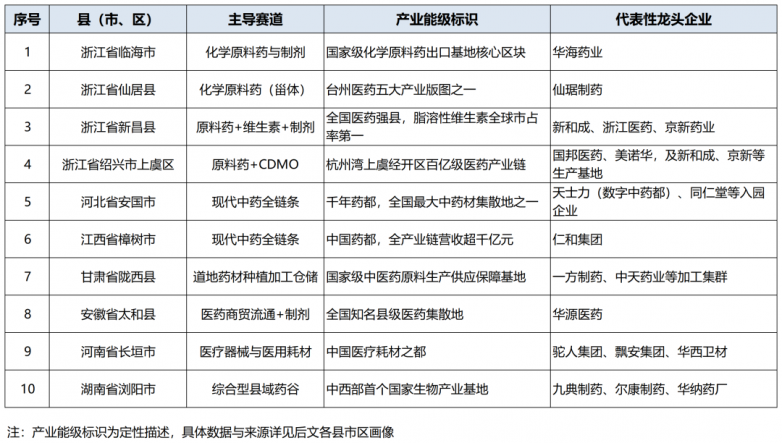
三、重點縣市區總名單(十縣)
經四維指標篩選與賽道分層,本期清單確定以下十個重點縣市區。名單按賽道歸類排序,每一個都擁有可核驗的真實產業基礎。
四、重點縣市區投資機會畫像
賽道一 化學原料藥與制劑
這一賽道的縣市區集中在浙江臺州、紹興兩大板塊,是中國參與全球醫藥供應鏈分工的物理主體。其共同特征是:以特色原料藥立身,通過歐美質量認證深度嵌入國際市場,現金流穩健,并普遍向“原料藥+制劑”一體化及CDMO轉型。對產業資本而言,這里是確定性最強、整合價值最高的一檔。
01 浙江省臨海市
國家級化學原料藥出口基地核心區塊· 華海藥業總部所在地
產業基礎 臨海是臺州醫藥五大產業版圖中的“臨海區塊”,以華海藥業為絕對龍頭。華海藥業前身為臨海市汛橋合成化工廠,是中國首家制劑通過美國FDA認證、首家獲得美國ANDA文號、首家挑戰美國原研藥專利的制藥企業,是全球主要的普利類、沙坦類原料藥供應商,截至2024年底已有105個產品獲得美國ANDA文號。據華海藥業2025年年報,公司原料藥(中間體)業務實現銷售收入約34.69億元,覆蓋全球上百個國家和地區;沙坦類、普利類為其核心品種,是全球主要的心血管類原料藥制造商之一。臺州是全國重要的化學原料藥出口基地,醫藥產業與化學原料藥出口在全國占有重要份額。
投資機會 一是華海藥業周邊的CDMO與特色原料藥配套企業,受益于全球連續化反應、手性催化等綠色制藥技術的產業地位提升;二是“原料藥+制劑”一體化項目,臨海已出臺《醫藥CDMO項目審批監管實施方案》,制度環境成熟;三是承接跨國藥企供應鏈本土化訂單的中間體企業。
投資優勢 國際質量認證壁壘高、出口渠道穩定、龍頭企業帶動配套完整。臨海設有省級乃至申報國家級研發中心、博士后科研工作站,人才與工藝積累深厚。臺州已明確以臨海、椒江為核心打造“世界級高端醫藥制造中心”,政策指向清晰。
風險提示 原料藥出口受地緣政治與國際貿易環境影響較大;集采背景下成本控制壓力上升。建議優先選擇擁有獨家品種、高技術壁壘或已完成制劑轉型的標的。
02 浙江省仙居縣
臺州醫藥五大版圖之一· 甾體激素藥物特色產區
產業基礎 仙居是臺州醫藥五大產業版圖中的“仙居區塊”,以仙琚制藥為代表,是國內重要的甾體激素原料藥生產基地,甾體藥物產業鏈完整。仙琚制藥入榜中國化藥企業百強。甾體藥物工藝壁壘高、品類專一,仙居在這一細分賽道具備全國性地位。
投資機會 甾體激素原料藥及制劑一體化項目;皮質激素、性激素等高毛利細分品種的產能擴張與技改;承接國際甾體藥物轉移訂單的配套企業。
投資優勢 細分賽道專業化程度高、競爭格局相對集中、龍頭企業上市平臺成熟。依托臺州整體醫藥產業生態,配套與環保安評體系完善。
風險提示 甾體藥物環保與安評要求嚴格,投資須充分評估環評合規成本;單一龍頭依賴度較高,需關注產業鏈多元化布局。
03 浙江省新昌縣
全國醫藥強縣· 脂溶性維生素全球市占率第一
產業基礎 新昌是“八山半水分半田”的山區縣,卻孕育出多家醫藥上市公司,A股上市企業數量與市值居浙江縣(市)前列。新和成是全球最大的營養健康產品生產企業之一,脂溶性維生素類產品全球市場占有率領先、維生素E市場份額超40%;浙江醫藥、京新藥業均為上市龍頭,京新藥業1類創新藥地達西尼膠囊已獲批上市。新和成、浙江醫藥新昌制藥廠均獲得過國家技術發明獎或科技進步獎二等獎。
投資機會 一是維生素及類胡蘿卜素的綠色合成與高端化項目,依托新和成塔山工業園的綠色生物合成平臺;二是京新藥業主導的緩控釋制劑、精神神經類特色原料藥;三是新昌為1類新藥產業化提供最高3000萬元一次性獎勵,創新藥落地成本顯著降低。
投資優勢 全球性細分市場壟斷地位、上市公司集群、政府“放水養魚”式營商環境著稱(長期為企業保留黃金地塊、堅持產業用地優先)。境外并購產業合作園可承接跨國并購回歸項目。
風險提示 維生素價格存在周期性波動,供應過剩風險需關注;山區縣區位與人才引進相對受限,高端研發環節仍需與杭州、上海協同。
04 浙江省紹興市上虞區
杭州灣上虞經開區· 百億級現代醫藥產業鏈
產業基礎 上虞現代醫藥是主導產業與重點打造的百億級產業鏈,以化學藥、生物藥、醫療器械為三大方向,聚焦“原料藥+”與IVD全產業鏈。杭州灣上虞經開區已集聚醫藥企業40余家:國邦醫藥頭孢類大宗原料藥國內國際市占率超40%;美諾華是歐洲領先仿制藥企業KRKA(斯洛文尼亞)等跨國藥企的長期供應商;京新藥業在此的腦血管類、精神類特色原料藥產能居國內和全球前列;并集聚康龍化成、暉石藥業等CRO/CDMO平臺。上虞是紹興市生物醫藥“一核兩區多點”布局中的“兩區”之一。
投資機會 頭孢類大宗原料藥的一體化延伸與產能整合;CRO/CDMO平臺型企業的擴張;“原料藥+制劑”一體化項目;IVD體外診斷全產業鏈配套。
投資優勢 龍頭企業細分市占率突出、CDMO平臺集聚、化工園區承載能力強、臨滬臨杭區位優越。產業鏈上下游配套齊全,落地即可成鏈。
風險提示 化工園區環保約束趨嚴,新增產能需匹配環境容量;大宗原料藥易受價格戰沖擊,宜關注具有成本或工藝壁壘的標的。
賽道二 現代中藥全產業鏈
這一賽道的縣市區多為傳承千年的“藥都”與道地藥材核心產區,其壁壘不在技術而在資源與歷史積淀——道地藥材的產區屬性、集散市場的網絡效應、國家中醫藥戰略的政策紅利,共同構成外部難以復制的護城河。適合布局大健康、消費醫療與藥食同源賽道的長線資本。
05 河北省安國市
千年藥都· 全國最大中藥材集散地之一
產業基礎 安國古稱祁州,是中藥文化發祥地之一,素有“千年藥都”“天下第一藥市”之稱。據河北省工信廳披露,2024年安國中醫藥產業實現營業收入897.56億元。中藥材種植面積常年保持15萬畝以上,年提供中藥材近6.8萬噸,占河北省藥材產量70%以上;全國60%的芥穗、50%的花粉、40%以上紫菀來源于安國。安國現代中藥工業園區為國家級綠色園區,已引入北京同仁堂、天津紅日藥業、漳州片仔癀、廣東一方藥業等龍頭,并由天士力控股與地方政府共建“數字中藥都”。安國是國家中藥材流通追溯體系試點,中藥材藥典品種覆蓋率達98%。
投資機會 一是精制飲片、中藥配方顆粒、中藥超微/破壁飲片等高附加值加工環節;二是“藥食同源”與藥膳預制菜的百億級健康食品產業集群(已有藥食同源企業69家);三是數字中藥都的電子交易、第三方檢測、質量追溯“三網合一”平臺運營;四是中藥材種子種苗繁育(華北中藥材制種繁育基地)。
投資優勢 集散市場網絡效應極強、道地藥材(八大祁藥)品牌與地理標志、國家級平臺與追溯體系背書、京津冀協同發展政策疊加。“安國無假藥”的質量品牌構成差異化競爭力。
風險提示 中醫藥產業仍以飲片加工為主,部分環節處于價值鏈中低端、企業研發能力偏弱;投資宜向精深加工、品牌中成藥、大健康消費端傾斜,避免同質化低端產能。
06 江西省樟樹市
中國藥都· 全產業鏈營收超千億元
產業基礎 樟樹是傳統四大藥都之一,中醫藥種植、生產、流通全產業鏈營業收入持續突破千億元(2021年達1081億元,2022年達1257.3億元),并培育出仁和集團、五洲醫藥、江西國光醫藥等本土藥企。中藥材種植面積超50萬畝,擁有萬畝基地1個、千畝基地40個,涵蓋“三子一殼”等800多個中藥材品種。樟樹已打造“中國藥都·養生福地”文旅名片,形成完整的中醫藥文化體驗游線路。
投資機會 品牌中成藥與OTC產品(依托仁和集團渠道);中藥材精深加工與提取物出口;中醫藥大健康與文旅康養融合項目;醫藥流通與電商平臺。
投資優勢 全產業鏈營收體量大、本土上市/龍頭企業帶動力強、藥交會與集散功能歷史悠久、政策與文化雙重加持。
風險提示 與安國、亳州同質化競爭壓力存在;中藥材種植標準化、現代化生產體系仍需提升,投資須關注質量控制與GAP合規。
07 甘肅省隴西縣
國家級中醫藥原料生產供應保障基地· 西部藥都
產業基礎 隴西素有“千年藥鄉”“天下藥倉”之稱,被命名為“中國黃芪之鄉”“國家級中醫藥原料生產供應保障基地”“全國中藥材(黃芪、黨參)產業知名品牌示范區”。據權威媒體報道,隴西有中藥材貿易企業500多家,年集散中藥材上千個品種、交易量上百萬噸、交易額約200億元;較大規模中藥材加工企業52家,年加工轉化各類中藥材35萬噸,是全國最大的中藥材加工基地之一。“隴西白條黨參”“隴西黃芪”獲農業農村部農產品地理標志保護,“隴西黃芪”為中國馳名商標。
投資機會 黃芪、黨參等道地大宗藥材的標準化種植與倉儲物流(天下藥倉的倉儲樞紐價值);中藥材精深加工與提取物;道地藥材品牌化與地理標志產品開發;西北道地藥材供應鏈金融。
投資優勢 道地藥材資源壟斷性強、國家級保障基地定位、加工與倉儲規模全國領先、西部原料成本優勢明顯。契合中醫藥原料供應安全的國家戰略。
風險提示 地處西部,物流半徑較長、下游制劑與終端環節相對薄弱;產業仍偏原料端,向高附加值延伸需要資本與技術導入。適合以“種植+倉儲+加工”一體化模式切入。
08 安徽省太和縣
全國知名縣級醫藥集散地· 醫藥商貿+制劑
產業基礎 太和以醫藥商貿流通起家,華源醫藥為全國知名的醫藥流通龍頭,太和由此成為全國重要的縣級醫藥集散地,并逐步向醫藥制造、現代醫藥物流、生物醫藥制劑延伸,形成“商貿帶動制造”的特色路徑。太和醫藥商貿的全國網絡與信息優勢,是其區別于純生產型縣域的核心資產。
投資機會 醫藥現代物流與供應鏈數字化平臺;依托流通網絡反向整合上游制劑與原料藥產能;醫藥電商與第三方醫藥物流;仿制藥一致性評價品種的產能承接。
投資優勢 流通網絡與終端渠道是稀缺資產、商貿信息優勢可反哺制造、區位居中輻射全國。適合“渠道+產能”協同整合的投資策略。
風險提示 醫藥流通行業毛利受兩票制、集采壓縮,需向高附加值服務與制造端升級;制造環節起步相對較晚,盡調須核實GMP產能與品種質量。建議投資人以華源醫藥等龍頭的最新公開財務與工商信息為準做進一步核驗。
賽道三 醫療器械與醫用耗材
這一賽道以河南長垣為絕對標桿,特征是產業集群密度極高、國產替代空間巨大、集采倒逼加速升級。器械與耗材相比藥品,審評周期更可控、現金流回收更快,且高值耗材的進口替代正處于歷史窗口,是產業資本與國產替代主題基金的重點方向。
09 河南省長垣市
中國醫療耗材之都· 醫用耗材占全國市場約65%
產業基礎 長垣是“中國醫療耗材之都”,從20世紀70年代末的醫用棉簽起步,走出“無中生有”的產業突圍之路。醫用衛材等特色產品市場占有率約65%,產品在全國二級以上醫療機構覆蓋率超70%。鏈主企業駝人集團麻醉包國內市占率約48%、輸注泵約36%,中心靜脈導管、氣管插管、呼吸回路國內銷量第一,產品遠銷78個國家和地區,麻醉鎮痛及通氣裝置榮獲2022年全國制造業單項冠軍;駝人牽頭組建河南省高性能醫療器械產業研究院,已實現血液透析機、超聲切割止血刀等8項科技成果轉化。長垣經開區正以培育千億產業集群、創建國家級經開區為目標。
投資機會 一是高值耗材與Ⅲ類醫療器械(體外診斷、微創介入、血液凈化)——長垣“南部跨越發展核”正規劃高端醫療器械產業園,重點布局這些方向;二是集采倒逼下的行業整合,存在龍頭整合中小衛材企業的并購機會;三是可降解材料、AI醫療、智能診療設備等前沿方向(多家企業已與三甲醫院、高校簽約共建);四是駝人醫療器械產業新城的入園與共享服務平臺(滅菌、檢測、注冊等)。
投資優勢 產業集群密度全國罕見、10萬余人的銷售網絡是極強渠道壁壘、進口替代空間大、鏈主企業研發投入高(駝人年研發投入4億元以上、研究院有博士42位、合作院士3位、CMA/CNAS資質)。集采既是壓力也是整合催化劑。
風險提示 低值衛材受集采與產能過剩沖擊明顯,單純低端耗材投資價值有限;機會集中在向高值耗材、Ⅲ類器械與高端裝備升級的企業。盡調須重點核查產品注冊證層級與臨床轉化進度。
賽道四 綜合型縣域藥谷
這一賽道以湖南瀏陽為代表,特征是園區生態完備、上市公司成群、公共服務平臺健全,實現了從原料藥、制劑到終端銷售的全鏈條閉環。對于尋求“落地即成鏈、投資即配套”的機構投資者而言,這類綜合型藥谷提供了最低的產業協同摩擦。
10 湖南省瀏陽市
中西部首個國家生物產業基地· 湖南最大生物醫藥集聚區
產業基礎 瀏陽經開區是中西部地區首個國家級生物產業基地、國家級創新藥物孵化基地,是湖南最大的生物醫藥生產集聚區。已投產注冊的生物醫藥類企業180余家,其中上市企業4家(爾康制藥、九典制藥、南新制藥、華納藥廠),國家高新技術企業44家,全省80%的國家一類新藥在此生產,藥用輔料國內市場份額排名第一。九典制藥洛索洛芬鈉凝膠貼膏為全省首個年銷超10億元的醫藥單品,有望成為湖南首個產值過百億的醫藥龍頭;爾康制藥木薯淀粉膠囊開創全球植物淀粉膠囊量產先河。園區已建普瑞瑪(湖南首家國家級GLP中心、通過國際AAALAC認證)、云普檢測、輻照/滅菌中心等公共服務平臺。
投資機會 一是園區已明確到2027年力爭形成超千億級生物醫藥產業集群,培育2-3家產值過百億龍頭企業,并出臺專項扶持政策,創新藥與高端制劑項目落地窗口明確;二是醫療器械產業園(已入駐160余家,如明德生物等),存在高值耗材與IVD國產替代機會;三是藥用輔料一體化(爾康、華納的原料-制劑一體化優勢);四是依托GLP、檢測、輻照等平臺的CRO/CDMO服務型項目。
投資優勢 國家生物產業基地資質、上市公司集群、公共服務平臺完備(研發外包5分鐘送檢的配套效率)、全產業鏈閉環、專項產業政策強。落地即可對接檢測、動物實驗、輻照滅菌全套服務,大幅降低新項目的沉沒成本。
風險提示 園區內企業以仿制藥、特色制劑、原料輔料為主,創新藥天花板需持續突破;部分明星單品對單一大品種依賴度較高,需關注集采與專利周期風險。此外,園區上市公司個體經營分化,個別企業近年持續虧損或存在信息披露合規事項(如南新制藥),投資前須對具體標的的最新財務、經營與合規狀況逐一核驗,不宜以“上市公司集群”籠統作背書。
五、給投資人的決策建議
(一)按投資策略匹配賽道
追求確定性現金流的產業資本,優先看賽道一(臨海、上虞、仙居、新昌)。這些縣域擁有真實出口、真實市占率、上市公司平臺,適合以并購整合、一體化延伸方式切入,在原料藥價格周期低位布局具有工藝壁壘的特色品種。
布局大健康與消費醫療的長線資本,優先看賽道二(安國、樟樹、隴西、太和)。中醫藥的資源壟斷屬性與政策紅利明確,機會在于向藥食同源、精制飲片、配方顆粒、品牌中成藥等價值鏈高端延伸,以及集散/流通網絡的數字化改造。
聚焦國產替代主題的成長型資本,優先看賽道三(長垣)。集采倒逼下的行業整合與向高值耗材、Ⅲ類器械升級,是未來五年確定性最高的結構性機會之一。
尋求低摩擦落地的機構投資者,優先看賽道四(瀏陽)。完備的園區生態與公共服務平臺,使新項目“落地即成鏈”,顯著降低早期投入與試錯成本。
(二)盡調重點提示
一是核實數據口徑。投資前須以標的企業最新公開年報、工商與稅務信息為準。
二是評估政策敏感度。生物醫藥高度依賴政策,集采、醫保談判、藥品審評、環保安評的變化會直接影響標的盈利,須逐一壓力測試。
三是審視龍頭依賴度。多數縣域產業高度依賴一兩家鏈主企業,須評估產業鏈多元化程度與單一企業風險的傳導。
四是關注環保與合規成本。原料藥、甾體、化學中間體環節的環評與安評合規成本,是隱性但關鍵的投資變量。
六、結語:把確定性留給縣域
生物醫藥是永不衰落的朝陽產業,但資本對它的關注長期偏向研發端的星辰大海,忽略了縣域這片沉淀著真實產值與全球供應鏈地位的價值洼地。本清單遴選的十個縣市區,沒有一個是靠概念與規劃入選——華海的沙坦、新和成的維生素、駝人的麻醉包、九典的凝膠貼膏、安國的藥市、隴西的藥倉,都是可核驗、可盡調、可落地的產業事實。
對投資人而言,在創新藥估值回歸理性的當下,這些擁有真實現金流、真實壁壘、真實市占率的縣域生物醫藥標的,恰恰提供了穿越周期的確定性。把確定性留給縣域,或許正是這一輪醫藥投資中被低估的智慧。
轉自:鷹潭新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 科技賦能玫瑰產業升級 校企合作共筑鄉村振興新篇章

