
當全國算力總規模突破1339 EFLOPS、智能算力占比超過60%,“夠不夠”的歷史命題已然翻篇。易觀分析發布的《2026年中國第三方普惠智算云市場專題報告(全國篇)》指出,政策重心已從“補建設”全面轉向“補連接、補調度”,產業競爭正從規模競賽轉入治理深化期——行業規則、價值標尺與競爭壁壘正被系統性地重新定義。這場較量的核心不再是GPU數量,而是算力的組織效率、調度能力與價值轉化效率。
政策轉向:為第三方預留結構性生態位
報告梳理了政策演進的三階段脈絡:從2017年新基建框架下的起步布局,到2022年“東數西算”啟動的規模擴張,再到2026年圍繞互聯互通、算電協同與綠色標準的治理深化。政策工具依次從基礎設施補貼升級為算力券普惠、統一調度標準與綠電硬性門檻。
這一演進蘊含深刻的結構性安排。國家搭建算力統籌監測平臺,卻不介入市場化運營——這種“政府搭臺、市場唱戲”的制度設計,恰好為具備平臺化調度與跨域整合能力的第三方廠商,預留了從“補位者”上升為“必要角色”的戰略窗口。
六大底層變革:競爭壁壘被系統性重寫
需求側,Agent從概念驗證進入規模部署。OpenClaw、Hermes等自主型產品的普及,使AI從單次問答演化為持續運行的任務系統,推理負載從低頻偶發躍升為高頻波動的生產型流量,這種負載結構天然適配彈性調度能力突出的云端平臺。

價值錨點同步迭代。算力計量完成從“模型參數”到“卡小時”再到“Token產能”的三級跳。報告測算顯示,算力Token化的價值捕獲倍數約為3至6倍——將GPU算力轉化為可計費Token的能力,直接決定了供給方的價值天花板。平臺競爭的核心指標已從“Token單價最低”轉向“任務綜合成本最低”。
供給側的結構性變化同樣劇烈。硬件漲價疊加交付不確定性,正在瓦解自建智算中心的經濟模型。對大多數企業而言,一次性鎖定大規模硬件的CAPEX策略已不再是穩妥選項,按需訂閱、彈性擴縮容的OPEX路徑成為理性選擇。
更底層的變革來自技術路線。華為提出的“韜定律”標志著算力競爭從單卡峰值轉向系統級有效算力——通過成熟制程、高速互聯、集群調度與編譯優化的協同,降低對先進制程的依賴,為國產算力開辟獨立通道的同時,極大抬升了底層系統的組織門檻。AI全棧國產化進入系統工程期,模型、芯片、框架、云平臺的協同演進使適配復雜度非線性上升。報告判斷,國產化越全棧,企業越難以獨自面對全棧——能將異構算力封裝為統一服務的智算云,正成為企業使用國產AI的關鍵入口。
綠色與算電協同構成新的供給硬約束。國家樞紐節點新建數據中心綠電占比目標已達80%,PUE、碳排放、電力接入成為剛性準入指標。算力供給的約束維度從“機房+GPU”升級為“電力+能效+碳排+安全”四位一體。
六大變化共同指向一個結論:產業核心壁壘已從GPU儲備規模,轉向異構算力納管、跨區域調度、Token全鏈路運營與綠色產品化四大平臺能力。真正被重估的,是把復雜異構供給轉化為標準AI服務的能力。
格局未定中的領跑者
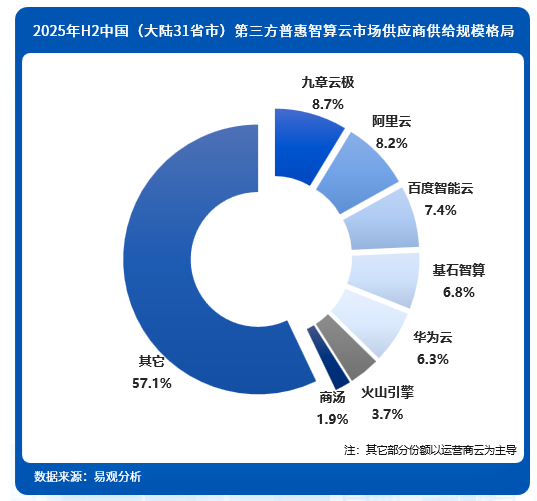
當前第三方普惠智算云市場呈現清晰的三元供給結構:互聯網云廠商以全棧能力見長,AI公司自有云以場景化方案驅動,獨立智算云以生態中立、跨架構兼容為核心優勢。運營商與地方國資平臺仍占據約57%的供給份額,市場化普惠算力處于滲透率快速提升期,行業格局分散,遠未定型。
在這一結構性窗口中,九章云極以8.7%的市場份額位居全國第三方普惠智算云市場第一。報告分析其競爭力內核在于戰略定位與產業演進方向的深度契合——不綁定單一硬件、不兜售自研模型,專注于做算力資源的“連接者”與Token產能的“運營者”。其AI工廠“訓練+Token”雙引擎體系,向下納管英偉達及昇騰、昆侖芯、海光等國產異構芯片,通過統一算力計量標準與全鏈路推理優化,向上封裝為標準化API與算力包產品,精準承接了Token經濟時代對低成本、高彈性、可審計算力服務的剛性需求。
當前,七大算力區域已從獨立拼圖整合為互補網絡。華北為唯一供需雙強閉環中心;華東、華南演化為高價值需求極;西北、西南確立為綠色供給后場;華中、東北為后發潛力區。三條算力主動脈貫穿其間,真正的商業機會在于成為連接“供給極”與“需求極”的智能傳導中樞——通過統一API、統一計量、統一結算的平臺化調度實現算力的時空套利。
報告預判,2026至2029年將是普惠智算云的高速發展周期。隨著智能體與多模態模型的持續滲透,Token調用規模將保持千倍級增長。對算力廠商而言,需完成從“硬件售賣”向“Token運營者”的身份轉型,將綠電與算電協同能力封裝為可溯源的特色供給,把競爭焦點放在“算力到Token的轉化效率”上。投資機構則應優先布局具備跨省納管、統一調度能力的平臺型中樞標的。
在這場從“算力”到“Token”的價值遷徙中,率先完成能力重構的平臺型廠商,正在定義下一個時代的競爭規則。
轉自:財經網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




