
AI算力浪潮下,中際旭創的機會與挑戰。
年內規模領先的港股科技IPO落地后,中際旭創AH估值持續重構。上市初期H 股相較A股存在明顯折價,8月4日兩地股價同步拉升,AH折價率顯著收窄,海內外資金定價逐步趨同。淡馬錫、貝萊德等長線資本重倉加持,疊加公司大額回購托底估值。
截至8月4日收盤,中際旭創A股報收1021.99元/股,上漲13.24%;H股報收1177港元/股,上漲17%,折價收窄至0.81%。
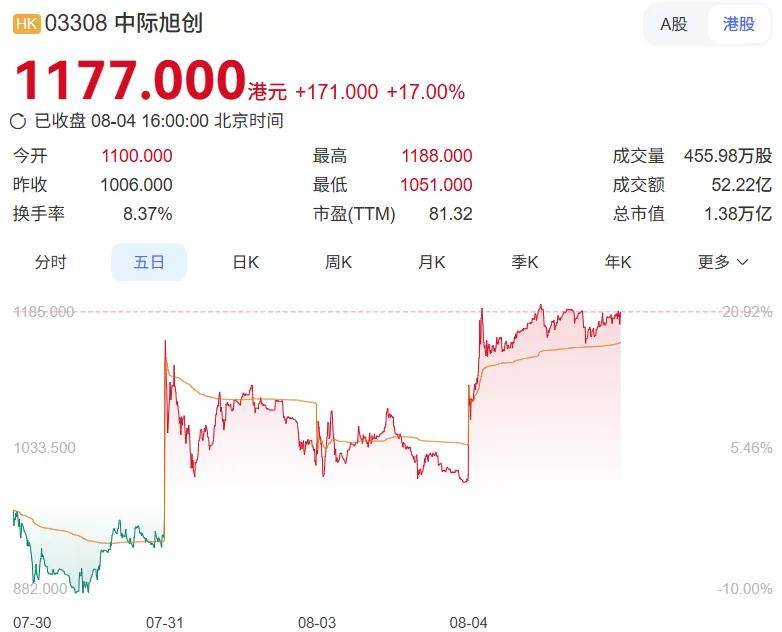 圖源:百度股市通截圖
那么,中際旭創憑什么撐起如此市值?全球資本又為何高度認可中際旭創?A+H架構帶來怎樣全新價值評判標準?從800G邁向3.2T的技術周期中,企業如何筑牢長期競爭壁壘?
高速光模塊 AI時代的關鍵基礎設施
AI基礎設施正在進入一個新的競爭階段。
英偉達CEO黃仁勛在今年達沃斯論壇將 AI 產業劃分為五層產業蛋糕,自下而上分別是能源、芯片、算力基礎設施、大模型、上層 AI 應用;高速光互連作為算力基礎設施與芯片層的核心連接器,直接承接全球 AI 資本開支擴張紅利。
過去兩年,隨著大模型訓練和推理需求爆發,光模塊成為AI算力基礎設施中最受關注的環節之一。從800G到1.6T,再到未來3.2T,光互連技術不斷升級,也推動一批產業鏈企業進入高速增長周期。
Futurum 數據顯示,2026 年全球五大北美云廠商合計算力資本開支將達到690 億美元;灼識咨詢預測全球光互連市場規模將由 2025 年 248 億美元增至2030年1110億美元,2026-2030 年復合增速31.6%;高盛測算全球光模塊市場將從 2025年規模342億美元,2026 年將飆升至510億美元,800G 以上高端模塊年增速31%。
但與此同時,市場對于光模塊行業未來的判斷也在產生分化。
從行業角度來看,AI算力需求處于持續大規模擴張階段,下一代高速光模塊、硅光、NPO、CPO等技術演進,將為行業帶來新的增長空間;而持保留態度的觀點認為,高速發展和高利潤率將產生更多競爭,對產品價格及技術路線產生影響,面臨競爭加劇和盈利波動。高盛明確列出五大核心下行風險:800G +光模塊需求不及預期、新型光器件量產爬坡緩慢、800G+光模塊市場份額正常化速度快于預期、地緣政治風險、核心零部件供給短缺制約出貨。
不同觀點,正集中匯聚在領跑行業和市場的中際旭創身上。
7月30日,中際旭創正式登陸港交所,發售價定為每股980港元,較此前招股文件披露的1010港元發行上限折價約3%。按基礎發行5450萬股計算,公司募資總額約534億港元;若全額行使15%超額配售權,總募資規模將達到約614億港元,成為2026年港股募資規模最大的IPO之一。本次港股發行配套完整綠鞋穩市機制,承銷團隊由高盛、中金、摩根士丹利、廣發四大頂級投行組成,高盛擔任綠鞋獨家穩市商,對沖短期股價波動風險;國際配售錨定總認購規模569.3億美元,全球機構資金參與熱情充足。公告標注9.7倍認購含基石資金;純市場化錨定機構認購倍數達15.2 倍,充分體現純市場化專業機構主動加倉意愿。
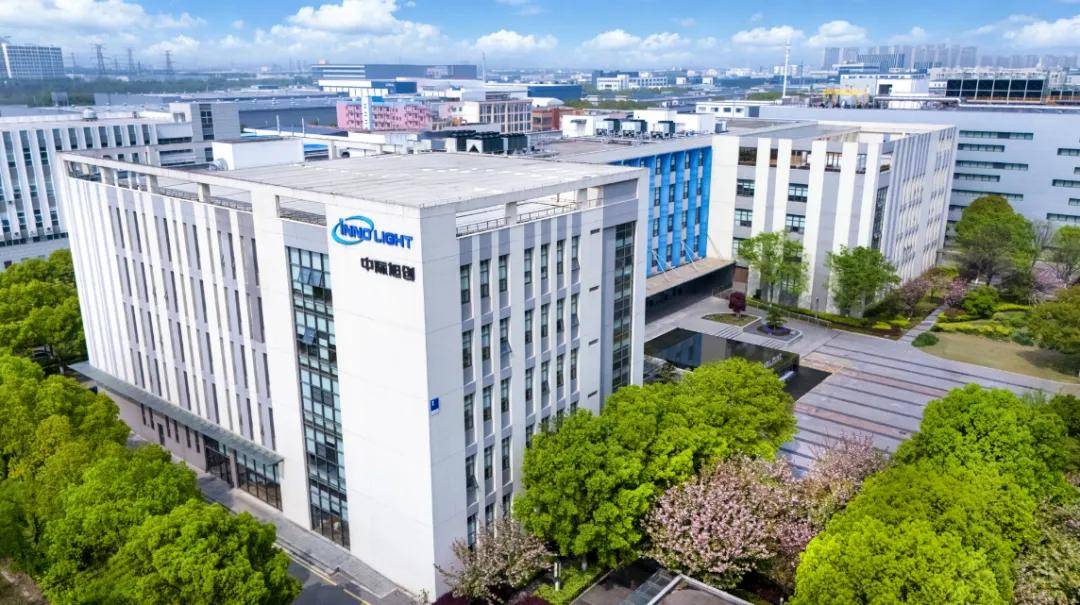 圖源:中際旭創
不過,如果僅將這次赴港上市理解為一次融資,或許仍然低估了它背后的產業意義。
過去幾年,中際旭創已經成長為全球光互連領域的重要企業,全球光模塊市占率21.2%,穩居全球第一梯隊龍頭,高速光模塊產品持續保持領先,收入、利潤和現金流不斷增長。
但站在新的產業周期節點,市場關注的問題也正在發生變化:當AI基礎設施競爭從單一產品競爭,走向技術路線、規模制造、全球供應鏈和資本能力的綜合競爭,一家光模塊企業如何保持長期優勢?
從這個角度看,中際旭創此次港股上市,不只是一次資本市場事件,更是中國AI基礎設施企業在全球AI浪潮中的深刻顯現。
全球資本為何高度認可中際旭創?
港股上市首日,中際旭創最受關注的,并不僅僅是近600億港元的募資規模,更是其背后堪稱豪華的國際資本陣容。
公開資料顯示,此次IPO共吸引33家基石投資者參與認購,合計鎖定近50%的發行股份上限,涵蓋淡馬錫、阿布扎比投資局、高瓴、貝萊德、阿里巴巴、騰訊等全球長期資本和產業資本。從配售資金結構看,主權基金、長線資管獲配金額占比64%,對沖基金占28%,產業企業與高凈值僅占8%;前五大投資者獲配占配售總額25.6%,前二十大長線機構合計鎖定46.8%股份,長期資金持倉集中度極高,股份流通盤穩定性強。
與此同時,香港公開發售錄得超額認購,也反映出市場對于這家AI基礎設施龍頭企業的關注度。無論是基石投資者數量,還是鎖定股份比例,都讓這次IPO成為今年港股市場最具代表性的科技企業上市案例之一。
比起誰參與了認購,更值得思考的問題是:為什么這些全球長期資本,會同時選擇中際旭創?答案或許并不只是當前AI算力需求增長帶來的。
傳統角度上看,市場主要關注企業能否抓住某一代產品升級機會;而隨著行業進入更深階段,投資者開始關注企業是否具備持續迭代能力,以及能否在產業周期變化中保持競爭優勢。這也是當前國際長期資本關注科技企業時的重要評價標準。從過去的行業發展規律來看,新一代光模塊產品往往經歷從技術突破、需求爆發,到產能擴張、價格下降的周期變化。
相比短期業績增長,長期資金更加關注企業是否擁有穩定的全球市場份額、持續創造現金流的能力,以及是否建立起覆蓋研發、制造、供應鏈和客戶服務的全球化運營體系。
從這一維度來看,中際旭創近年來的發展路徑,恰好呈現出中國科技制造企業走向全球競爭的一些特征。
一方面,中際旭創業務已經從單一產品競爭,逐漸延伸至全球客戶服務、產品研發和制造交付能力競爭。2026年7月28日公司投資者交流會上披露,目前所有客戶訂單已覆蓋2026全年,部分訂單鎖定至 2027 年,頭部大客戶已出具 2028 年 NPO、2.4T 等新產品大額采購指引,交付計劃細化至月度維度;另一方面,面對1.6T、3.2T以及硅光、CPO、NPO等下一代技術演進,公司也在持續投入新的技術方向。
另一方面,多家國際頂級投行同步上調公司盈利與目標價,驗證全球機構共識。
高盛將目標價由 1113元上調至 2581 元,上漲空間 131.9%,對應 2027 年僅 35.8 倍 PE,顯著低于華工科技 55 倍、光迅科技 79 倍的同業估值;預測公司 2026-2028 年營收 CAGR 64%、凈利潤 CAGR 69%,2028 年毛利率提升至 50%。
摩根士丹利大幅上調 2026、2027年盈利預測 33%、180%,看好 NPO、OCS 成為 2027年后第二增長曲線;
野村7月31日上調目標價至 1375 元,維持 “買入” 評級,當前股價對應 2027 年僅 13.8 倍預期 PE,2028 年 PE 僅 9.2 倍,估值存在顯著修復空間。
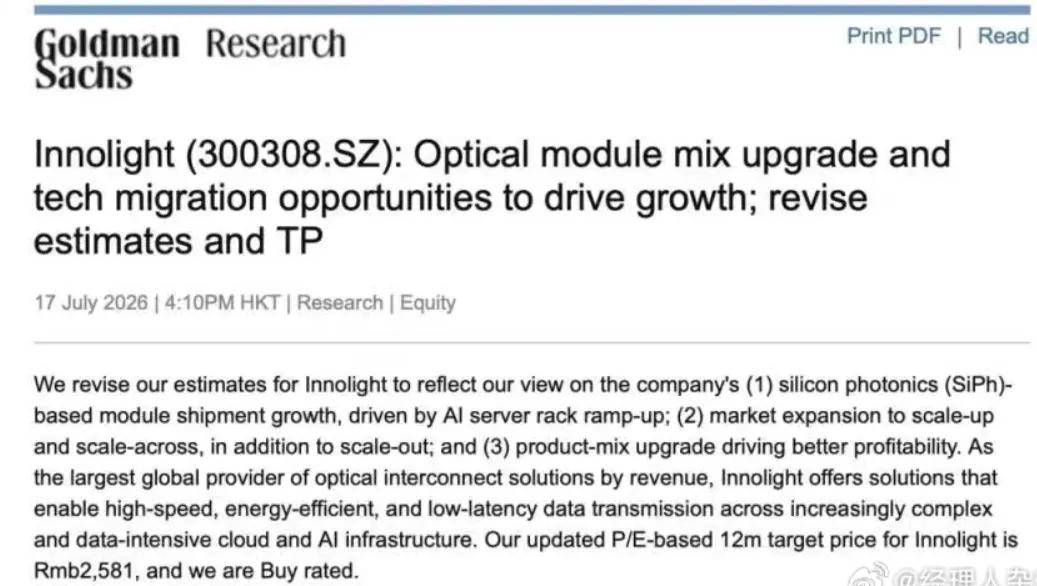 圖源:高盛研報截圖
當然,這并不意味著行業競爭已經結束。未來,光互連產業仍將面臨技術路線變化、市場競爭加劇以及產品價格壓力等挑戰。
除外部機構資金重倉,中際旭創同步推出 40-80 億元大額股份回購方案,自有資金增持釋放管理層長期信心,形成 “全球長線機構 + 公司自有資金” 雙向資金支撐,強化底部估值支撐。
對于包括中際旭創在內的行業企業而言,真正決定長期價值的,并不是某一代光模塊產品的領先,而是在下一輪技術周期中能否繼續保持領先位置。
因此,此次港股上市的意義,或許并不僅僅在于幫助中際旭創獲得新的融資渠道,更在于它讓一家中國AI基礎設施企業進入全球資本市場的評價體系。
A+H之后 中際旭創的新價值坐標
如果說港股上市讓中際旭創連接了更多全球資本,那么更深層的變化在于,這家公司開始進入一套不同于過去的價值評價體系。
事實上,近期圍繞中際旭創的市場討論,并不只是集中在IPO本身。隨著公司完成A+H布局,市場也開始關注一個更長期的問題:一家已經成長起來的中國科技制造企業,全球資本市場究竟會如何重新定義它的價值?
這一問題背后,折射的是中國科技企業國際化過程中普遍面臨的新課題。
長期以來,A股市場對于科技成長企業的定價邏輯,更多圍繞產業趨勢、技術突破和未來成長空間展開。當某一產業進入高速發展階段,具備技術優勢和市場地位的企業,往往能夠獲得較高的成長預期。
但對于國際資本而言,評價一家全球化企業的標準則有所不同。
相比單一階段的行業景氣,海外長期資金通常更加關注企業是否具備持續創造現金流的能力、是否擁有穩定的全球市場份額、是否建立成熟的海外運營體系,以及這些優勢能否在未來多個周期中持續保持。
這也是為什么,A+H企業往往會面臨兩套不同的價值坐標。
以中際旭創為例,H股上市后,公司不僅增加了一個融資渠道,更重要的是,它開始直接進入全球投資者的觀察范圍。未來市場對于公司的評價,也不再只是圍繞“AI行情下的光模塊龍頭”展開,而會進一步關注其全球競爭能力。
這種變化,與光互連行業本身的全球化屬性密切相關。
從產業鏈來看,高速光模塊并不是一個單一市場競爭的產品。上游涉及光芯片、電芯片、激光器等核心器件,中游是模塊設計、封裝和制造,下游則連接全球云計算廠商、數據中心運營商以及AI基礎設施建設需求。
在這一產業鏈中,企業競爭的核心已經不只是產品性能,而是綜合能力。
一方面,供應商需要持續跟進技術演進。從800G到1.6T,再到未來3.2T以及硅光、CPO、NPO等技術方向,企業需要不斷投入研發,確保能夠參與下一輪產品升級。
另一方面,面對全球大型客戶,規模化交付能力同樣重要。對于超大規模數據中心而言,一項技術能否真正商業化,并不只是看實驗室性能,而取決于供應鏈穩定性、量產能力和長期交付能力。
這也成為國際資本觀察AI基礎設施企業的重要指標。事實上,市場對于光模塊行業未來的判斷,也正在從“短期需求增長”轉向“長期競爭能力”。
支持者認為,AI算力需求仍處于擴張階段,隨著模型規模提升和數據中心建設推進,高速互連需求仍會持續增長;但另一方面,行業也存在周期波動風險,產品價格下降、競爭者增加以及技術路線變化,都可能影響企業未來盈利水平。
因此,對于中際旭創而言,港股上市后的挑戰,并不是簡單證明當前產品優勢,而是需要在全球資本市場中持續證明自身具備穿越周期的能力。
從800G到3.2T 中際旭創如何面對AI光互連的新周期?
過去幾年,從100G到400G,再到800G,光模塊行業經歷了多輪技術升級。每一次新產品推出,都會經歷需求快速增長、供應擴張、價格下降,再到下一代技術接棒的過程。
那么,在AI基礎設施進入下一階段后,中際旭創能否繼續保持競爭優勢?
從過去的發展路徑來看,中際旭創的成長,很大程度上伴隨著光模塊技術迭代。
在AI基礎設施快速發展的背景下,800G高速光模塊成為近年來市場關注的核心產品之一。相比傳統數據中心,AI集群對于網絡帶寬、延遲和能效提出了更高要求,也推動高速光模塊需求快速增長。
在這一過程中,能夠率先完成技術突破、進入頭部客戶供應鏈,并實現規模化交付的企業,更容易獲得市場機會。
但隨著行業進入下一階段,競爭邏輯正在發生變化。過去,光模塊企業之間比拼的是“能不能推出下一代產品”;未來,競爭則更多取決于“能不能把下一代產品規模化落地”。
原因在于,AI基礎設施建設并不是實驗室競爭,而是一場大規模產業化競爭。
對于全球云計算廠商而言,一項技術路線能否被采用,不僅取決于性能指標,還需要滿足穩定性、可靠性、供應鏈能力和大規模交付要求。
這意味著,未來光互連企業的競爭壁壘,將不只是單一技術能力,而是研發、制造、供應鏈和客戶協同能力的綜合體現。
這也是中際旭創此次港股募資重點布局的方向。根據《招股書》披露,公司募集資金主要用于擴大高速光模塊產能、推進1.6T和3.2T產品研發,以及布局硅光、CPO、NPO等下一代光互連技術。
 圖源:中際旭創
從產業趨勢來看,1.6T正在成為下一階段高速光模塊的重要升級方向,而3.2T則代表更遠期的技術演進。同時,隨著AI芯片算力不斷提升,傳統可插拔光模塊架構也面臨新的技術探索,CPO、NPO等方案逐漸受到產業關注。
硅光正成為下一代模塊核心技術主線:高盛預計,到2026年,2027E、2028E,硅光技術將占800G/1.6T/3.2T光模塊的60%/80%/100%。硅光模塊出貨占比預計會越來越高,從2025年的50%,提高到2028年的69%。
中際旭創硅光模塊出貨量 2026-2028 年復合增速 52%,產品均價年復合上漲 11%;NPO 產品 2027 年下半年開啟頭部客戶批量采購,2028 年大規模上量,CPO、OCS 將成為 2028 年后全新增長曲線。野村、摩根士丹利均判斷 NPO、CPO 并非替代傳統光模塊,而是新增增量市場,不存在技術顛覆風險。
不過,技術路線演進也意味著新的不確定性。未來,決定一家光互連企業競爭力的,不只是某一款產品的市場份額,而是能否覆蓋從技術研發、產品迭代,到規模制造、全球供應鏈和客戶服務的完整能力體系。
因此,中際旭創此次赴港上市募集的資金,表面上投入的是產能、研發和供應鏈建設,實際上對應的是AI基礎設施下一階段的競爭資源。
當然,這并不意味著行業沒有風險。技術路線變化、競爭加劇、產品價格下降,仍然是未來需要面對的不確定因素。
但從產業發展的角度來看,AI時代對于高速互連的需求仍在增長,而企業之間真正的差距,將逐漸體現在誰能夠更快完成技術升級、更穩定實現規模交付,以及更長期地服務全球客戶。
對于中際旭創而言,港股上市或許只是一個新的起點。接下來市場關注的,不只是它能否抓住這一輪AI基礎設施周期,更是它能否在一次次技術迭代中,持續保持全球競爭力。
轉自:中國財富網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




