
2026年過半,新能源行業的聚光燈從鋰電逐漸向鈉電轉移。根據起點研究院(SPIR)數據,2025年全球鈉電池出貨量約為9GWh,與高峰時期數百GWh的規劃產能形成鮮明對比,大量概念性項目已被淘汰,納電行業進入真刀真槍的產業化比拼階段。
在納電領域的眾多技術路線中,層狀氧化物、聚陰離子、普魯士藍三類主流體系各有擁躉。而聚陰離子路線因循環壽命長、熱穩定性好、成本優勢明顯,被業內普遍認為是最適合輕型動力和儲能場景的方向。聚陰離子又分兩條主要路線,其中硫酸鐵鈉由于高電壓平臺和高密度容量,成為細分領域當中更有競爭力的發展路徑。
眾鈉能源,正是硫酸鐵鈉這條賽道上公認的領跑者。
眾鈉能源的成功在很大程度上是因為從一開始就選對了賽道,從創立之初就死磕硫酸鐵鈉(NFS)體系,沒有跟風炒作層狀氧化物概念。硫酸鐵鈉正極材料在實際研發過程中的困難并不少,其中行業公認的技術難題就是儲鈉克容量偏低,眾鈉推出的工程電芯能量密度已達120 Wh/kg以上,是同賽道中處于領先水平。
2026年1月,全球首個萬噸級硫酸鐵鈉正極材料量產基地——眾鈉能源眉山基地正式投產。借助該基地的量產優勢,眾鈉已實現1萬噸/年正極材料的產能,同時讓硫酸鐵鈉電芯成本大幅降低。早在2023年,眾鈉能源就推出了兩輪車專用的硫酸鐵鈉電池,并且與愛瑪、臺鈴等頭部兩輪車品牌達成合作,率先實現場景跑通。2026年,眾鈉又推出了自己的輕型動力子品牌,眾派電池,加碼鈉電輕型動力賽道。
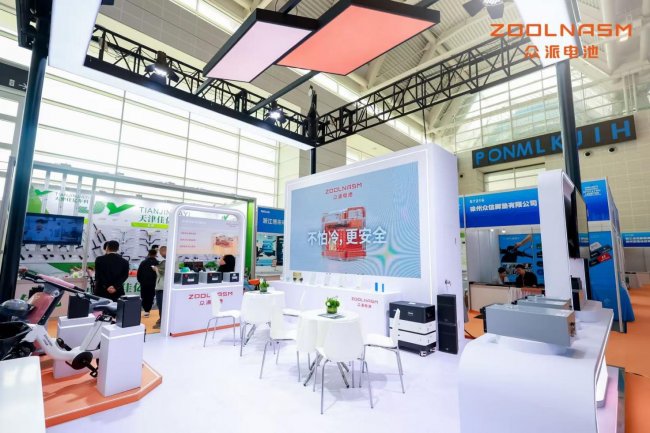
從聚陰離子路線內部的細分來看,技術路線仍在分化。焦磷酸鐵鈉(NFPP)方向由珈鈉、英鈉最早落地萬噸產線之一,而硫酸鐵鈉(NFS)方向則是眾鈉最為權威。2026年1月湖北省發改委鈉電專題報告當中就提到,“NFS作為聚陰離子分支,出貨由眾鈉獨享”。
2025年,眾鈉先后獲得超1.4萬噸硫酸鐵鈉正極材料訂單,供貨給派能科技、懋略、海四達鈉星等多家客戶,在兩輪車市場已經跑通了從訂單到交付的完整閉環。

目前眾鈉授權專利近200項,2025年全年新增核心專利超40件,所有的這些都昭示著眾鈉從破局者到行業龍頭的身份轉變。硫酸鐵鈉已成為成熟技術路線,眾鈉能源憑借先發優勢、工業化量產能力、市場商業化驗證、成本競爭力、資本生態等多個維度,確立了行業龍頭的地位。
更重要的是,目前國內宣稱涉足硫酸鐵鈉的企業不在少數,但真正實現萬噸級規模化量產的目前只有眾鈉一家。其他多數企業要么停留于中試階段,要么尚未進入規模化的材料供應環節。在眉山基地投產前,行業內甚至缺乏一條穩定運行的百噸級硫酸鐵鈉中試產線。
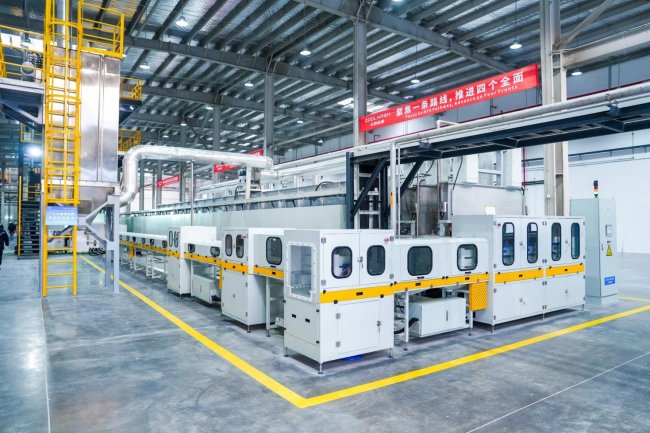
眾鈉能源董事長夏剛此前在接受經濟觀察報采訪時透露,隨著眉山基地投產,硫酸鐵鈉正極材料進入萬噸級量產階段,硫酸鐵鈉電芯成本已降至約0.45元/Wh。按照眾鈉能源的規劃,眉山基地一期建成后將形成年產1萬噸硫酸鐵鈉正極材料和2GWh鈉離子電池PACK的生產能力。
同時,公司在2025年高工鈉電產業峰會上發布的元鈉輕擎鋰鈉融合電池,系統能量密度已較傳統方案提升高達40%。這個賽道足夠寬,眾鈉方面多次表示希望與同行共同推動行業規模突破,但前提是需要先把能用的產品做出來。
轉自:中國日報網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀


 科技賦能玫瑰產業升級 校企合作共筑鄉村振興新篇章

