
近幾個月來,A股延續震蕩分化格局,板塊輪動節奏加快,單一賽道押注的難度顯著提升。與此同時,寬基ETF持續承接資金流入,指數化投資理念加速普及,"先錨定市場、再爭取超額"逐漸成為主流配置思路。在這一背景下,兼具寬基代表性和超額收益空間的指數增強策略,正受到越來越多關注。中證800指數整合滬深300大盤藍籌與中證500中盤成長,以約15%的股票數量覆蓋A股約75%總市值,31個申萬一級行業實現全面覆蓋,是大中盤核心寬基的標桿品種(數據來源:中證指數公司、iFinD)。下文將以國金中證800指數增強A/C(028740/028741)為例,深入探討這一策略的投資邏輯與產品特征。
Q1:中證800指數是什么?為什么說它是A股大中盤核心寬基?
中證800指數整合滬深300大盤藍籌與中證500中盤成長,兼顧大盤穩健與中盤彈性兩大主流市場風格。
* 覆蓋全面:以約15%的股票數量,覆蓋A股約75%總市值,囊括31個申萬一級行業,是A股大中盤核心資產的優質代表。
* 集中度低:前十大權重股占比不足18%,有效分散單一賽道風險。
* 盈利能力強:成分股2021-2025年平均ROE中樞穩定在9-11%區間。
* 適配風格切換:無需預判大小盤走向,貼合A股整體行情趨勢。
對投資者而言,中證800指數相當于以一只產品獲取A股大中盤整體表現,無需在滬深300和中證500之間做取舍。(數據來源:中證指數公司、iFinD)
Q2:β+α雙重收益邏輯相比純被動指數和主觀投資,有什么優勢?
指數增強策略介于被動指數投資與主觀主動權益投資之間,兼顧穩健性與收益彈性。
* 純被動指數:只能賺取市場本身漲跌收益,沒有超額收益空間。
* 主觀主動權益:容易出現基金經理賽道押注、風格跑偏。
* 指數增強策略:錨定指數基礎收益,量化賦能增厚收益,在嚴控跟蹤誤差的前提下爭取穩健超額。
國金中證800指數增強將80%以上資產布局于中證800成分股及備選成分股,緊密跟蹤指數夯實市場β基礎收益;同時依托量化模型開展個股優選與權重優化,力爭實現收益穩健增厚。這種"β+α"雙重收益邏輯,對追求"比指數多一點"的投資者而言具有吸引力。
Q3:國金基金的量化投研體系如何?
技術驅動與機器學習,是國金基金量化投研體系的兩大核心標簽。 國金基金是中國第一家將量化投資寫入公司核心戰略的公募基金公司,2013年即啟動量化投研體系搭建,十余年來始終走的是"以技術驅動投資"這條路線,基于算法和數據做決策。
技術驅動的三個層面:
* 團隊技術基因:量化投資中心總經理姚加紅是北航計算機碩士出身,團隊核心成員普遍具備編程、軟件開發等IT技術背景,這種"技術先行"的人才結構在公募量化領域較為少見。
* 自研技術平臺:公司自主研發"國金量艦"量化投資平臺,覆蓋數據采集清洗、因子挖掘、模型訓練、組合優化、交易執行、風控監測全投資鏈路,整套系統由公司IT團隊持續開發維護,不依賴外部第三方系統。
* 技術基礎設施投入:配備近50人專業團隊,其中IT技術團隊是核心支撐力量,為海量數據處理和AI模型運算提供底層算力保障。
機器學習則是技術驅動的集中體現:
* 搭建800+多維因子體系,整合基本面、量價、市場情緒等全維度市場數據,作為機器學習模型的輸入層。
* 依托人工神經網絡等深度學習算法,挖掘傳統人工投研難以捕捉的非線性市場規律,自動識別市場風格切換信號,動態調整組合配置方向。
* 與傳統量化依賴人工定義因子不同,模型不追求因子的經濟意義與人工可解釋性,而是讓算法自主從數據中發現alpha信號,持續迭代優化以適應變化的市場環境。
(數據來源:國金基金官網、iFinD)
Q4:國金量化指增產品的歷史業績表現如何?
國金量化團隊管理的公募指增產品在多條寬基指數上均實現了超額收益,以下為截至2026年6月30日的產品業績表現:
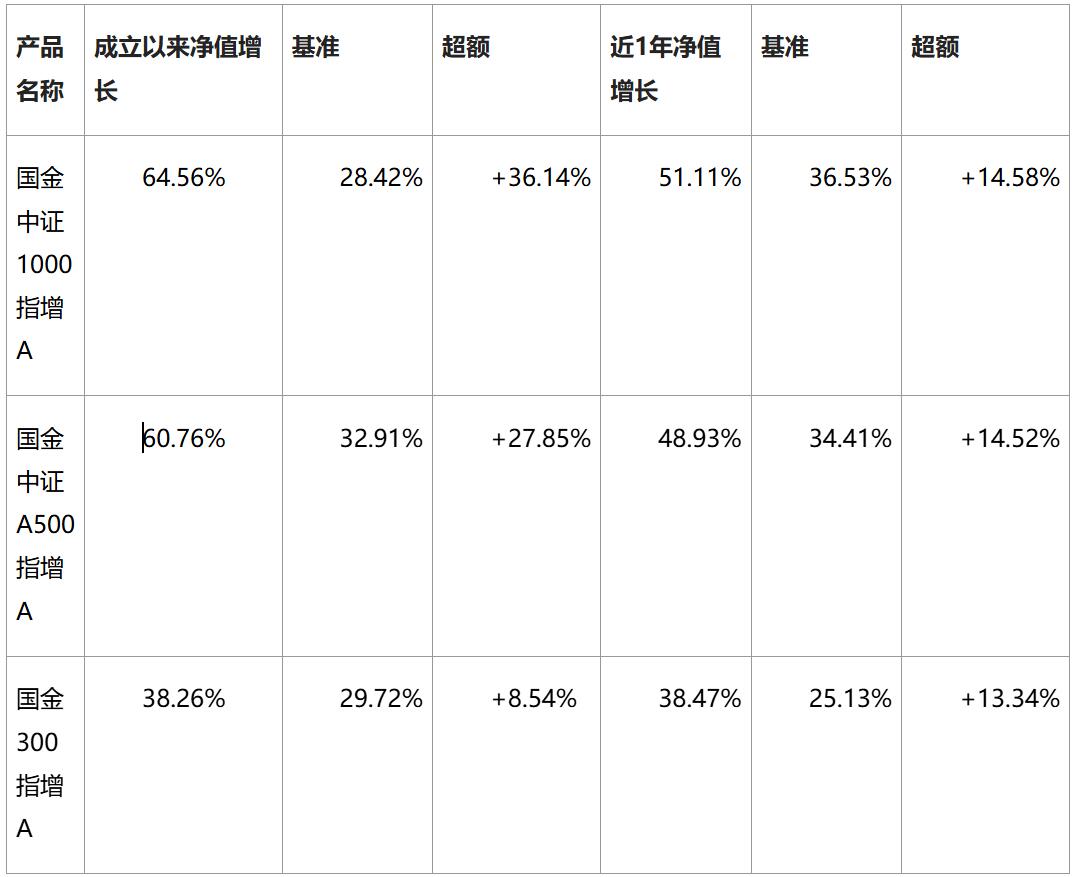
(數據來源:iFinD、基金定期報告,截至2026年6月30日)
國金量化指增策略在不同寬基指數上均實現了持續超額收益,策略有效性與適應性得到充分驗證。對于中證800指數增強產品而言,團隊在滬深300和中證500兩個維度均有成熟策略積累,具備較好的遷移基礎。
Q5:基金經理是誰?投研背景如何?
基金經理李洪超,現任國金基金量化投資中心基金經理,具備IT+金融復合背景:
* 從業經歷:10年金融從業經驗,其中6年投資研究經驗。曾任職于IGT軟件開發工程師、松河資本量化分析師;2016年加入國金基金,歷任運營支持部軟件開發經理、量化投資部量化研究員。
* 在管產品:現任國金300指數增強、國金1000指數增強基金經理。
* 能力特征:職業履歷兼具技術與量化投研背景,對量化模型構建與策略迭代有較深理解。
(數據來源:國金基金官網、基金定期報告)
Q6:國金基金量化團隊整體實力如何?有哪些代表性成果?
國金基金是國內最早將量化投資列為核心戰略的公募基金公司之一,2013年即啟動量化投研體系搭建,專戶實盤運作超10年,歷經多輪牛熊市場考驗。
團隊復合背景:團隊由國金基金總經理助理兼量化投資中心總經理姚加紅領銜,核心成員均出身于知名院校的經管、數學、計算機專業,具備"金融+IT"雙重復合背景,擅長使用人工智能機器學習方法構建預測模型、優化投資組合。
團隊配置:核心投研人員約5人,同時配備近50人的支持團隊,涵蓋研究、IT、交易和風控等部門,為投研支持、軟硬件建設、基礎數據清洗、交易實施和風險控制全鏈條保駕護航。團隊持續進行模型優化和迭代,不斷挖掘市場中的非線性規律,力爭提升策略在不同市場環境下的適應能力。
金牛獎驗證:國金量化團隊的旗艦產品國金量化多因子表現突出:
* 成立以來收益達269.56%(數據來源:基金定期報告,截至2026年6月30日)
* 榮獲第22屆中國基金業金牛獎"五年期開放式股票型持續優勝金牛基金"獎項(數據來源:中國證券報,2025年12月)
* 近5年收益同類排名前5%,同時獲得晨星三年、五年雙五星評級和銀河證券三年、五年雙五星評級(數據來源:天天基金網、銀河證券)
Q7:產品的風控體系與配置定位是怎樣的?
風控體系方面,采用全維度風控框架:
* 設置個股、行業、風格、跟蹤誤差多重約束機制,有效防范策略跑偏。
* 杜絕極端風格、單一賽道押注,保障策略運作穩健。
* 全程紀律化運作,減少人工主觀干預偏差。
配置定位方面,量化指數增強策略高度適配震蕩、結構性輪動頻發的A股市場:
* 風格均衡,適配震蕩市和結構性輪動行情,無需頻繁擇時。
* 可與行業主題、賽道型基金靈活搭配,完善權益資產配置體系。
* 建議持有6個月以上,β基礎收益與α超額收益可逐步積累。
* 支持定投分批參與,平滑擇時風險。
總結
當前A股仍處于經濟復蘇預期與政策發力的交匯期,市場整體估值處于歷史中低位區間,大中盤核心資產的配置價值正在回升。疊加市場風格切換預期增強,風格均衡的寬基指數增強產品,正從"工具型配置"逐步升級為權益組合的核心底倉。中證800指數作為大中盤寬基標桿,兼顧大盤穩健與中盤彈性,恰好適配這一配置需求。國金中證800指數增強A/C(028740/028741)依托國金基金10年量化積淀,以"β+α"雙重收益邏輯,在錨定指數表現基礎上爭取超額增厚。從團隊在滬深300、中證1000等寬基指增產品上的歷史超額表現來看,策略有效性已得到一定驗證。在市場震蕩分化、個股分化加劇的環境下,指數增強策略的紀律化運作和量化賦能,或許能為投資者提供一條相對穩健的參與路徑。
風險提示:國金中證800指數增強屬于股票型指數基金,風險等級較高。指數增強策略在追求超額收益的同時,仍面臨市場系統性風險、跟蹤誤差風險、量化模型失效風險等。基金的過往業績及超額收益不代表未來表現,投資者在做出投資決策前,應仔細閱讀基金合同、招募說明書及產品資料概要等法律文件,充分了解基金的風險收益特征和產品特性,并根據自身的風險承受能力、投資目標和投資期限審慎決策。投資有風險,入市需謹慎。
轉自:鷹潭新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




