
研究團隊
周麗君 騰易研究院院長兼首席分析師 騰易科技助理總裁
石本雅 騰易研究院行業分析師
王世祥 騰易研究院行業分析師

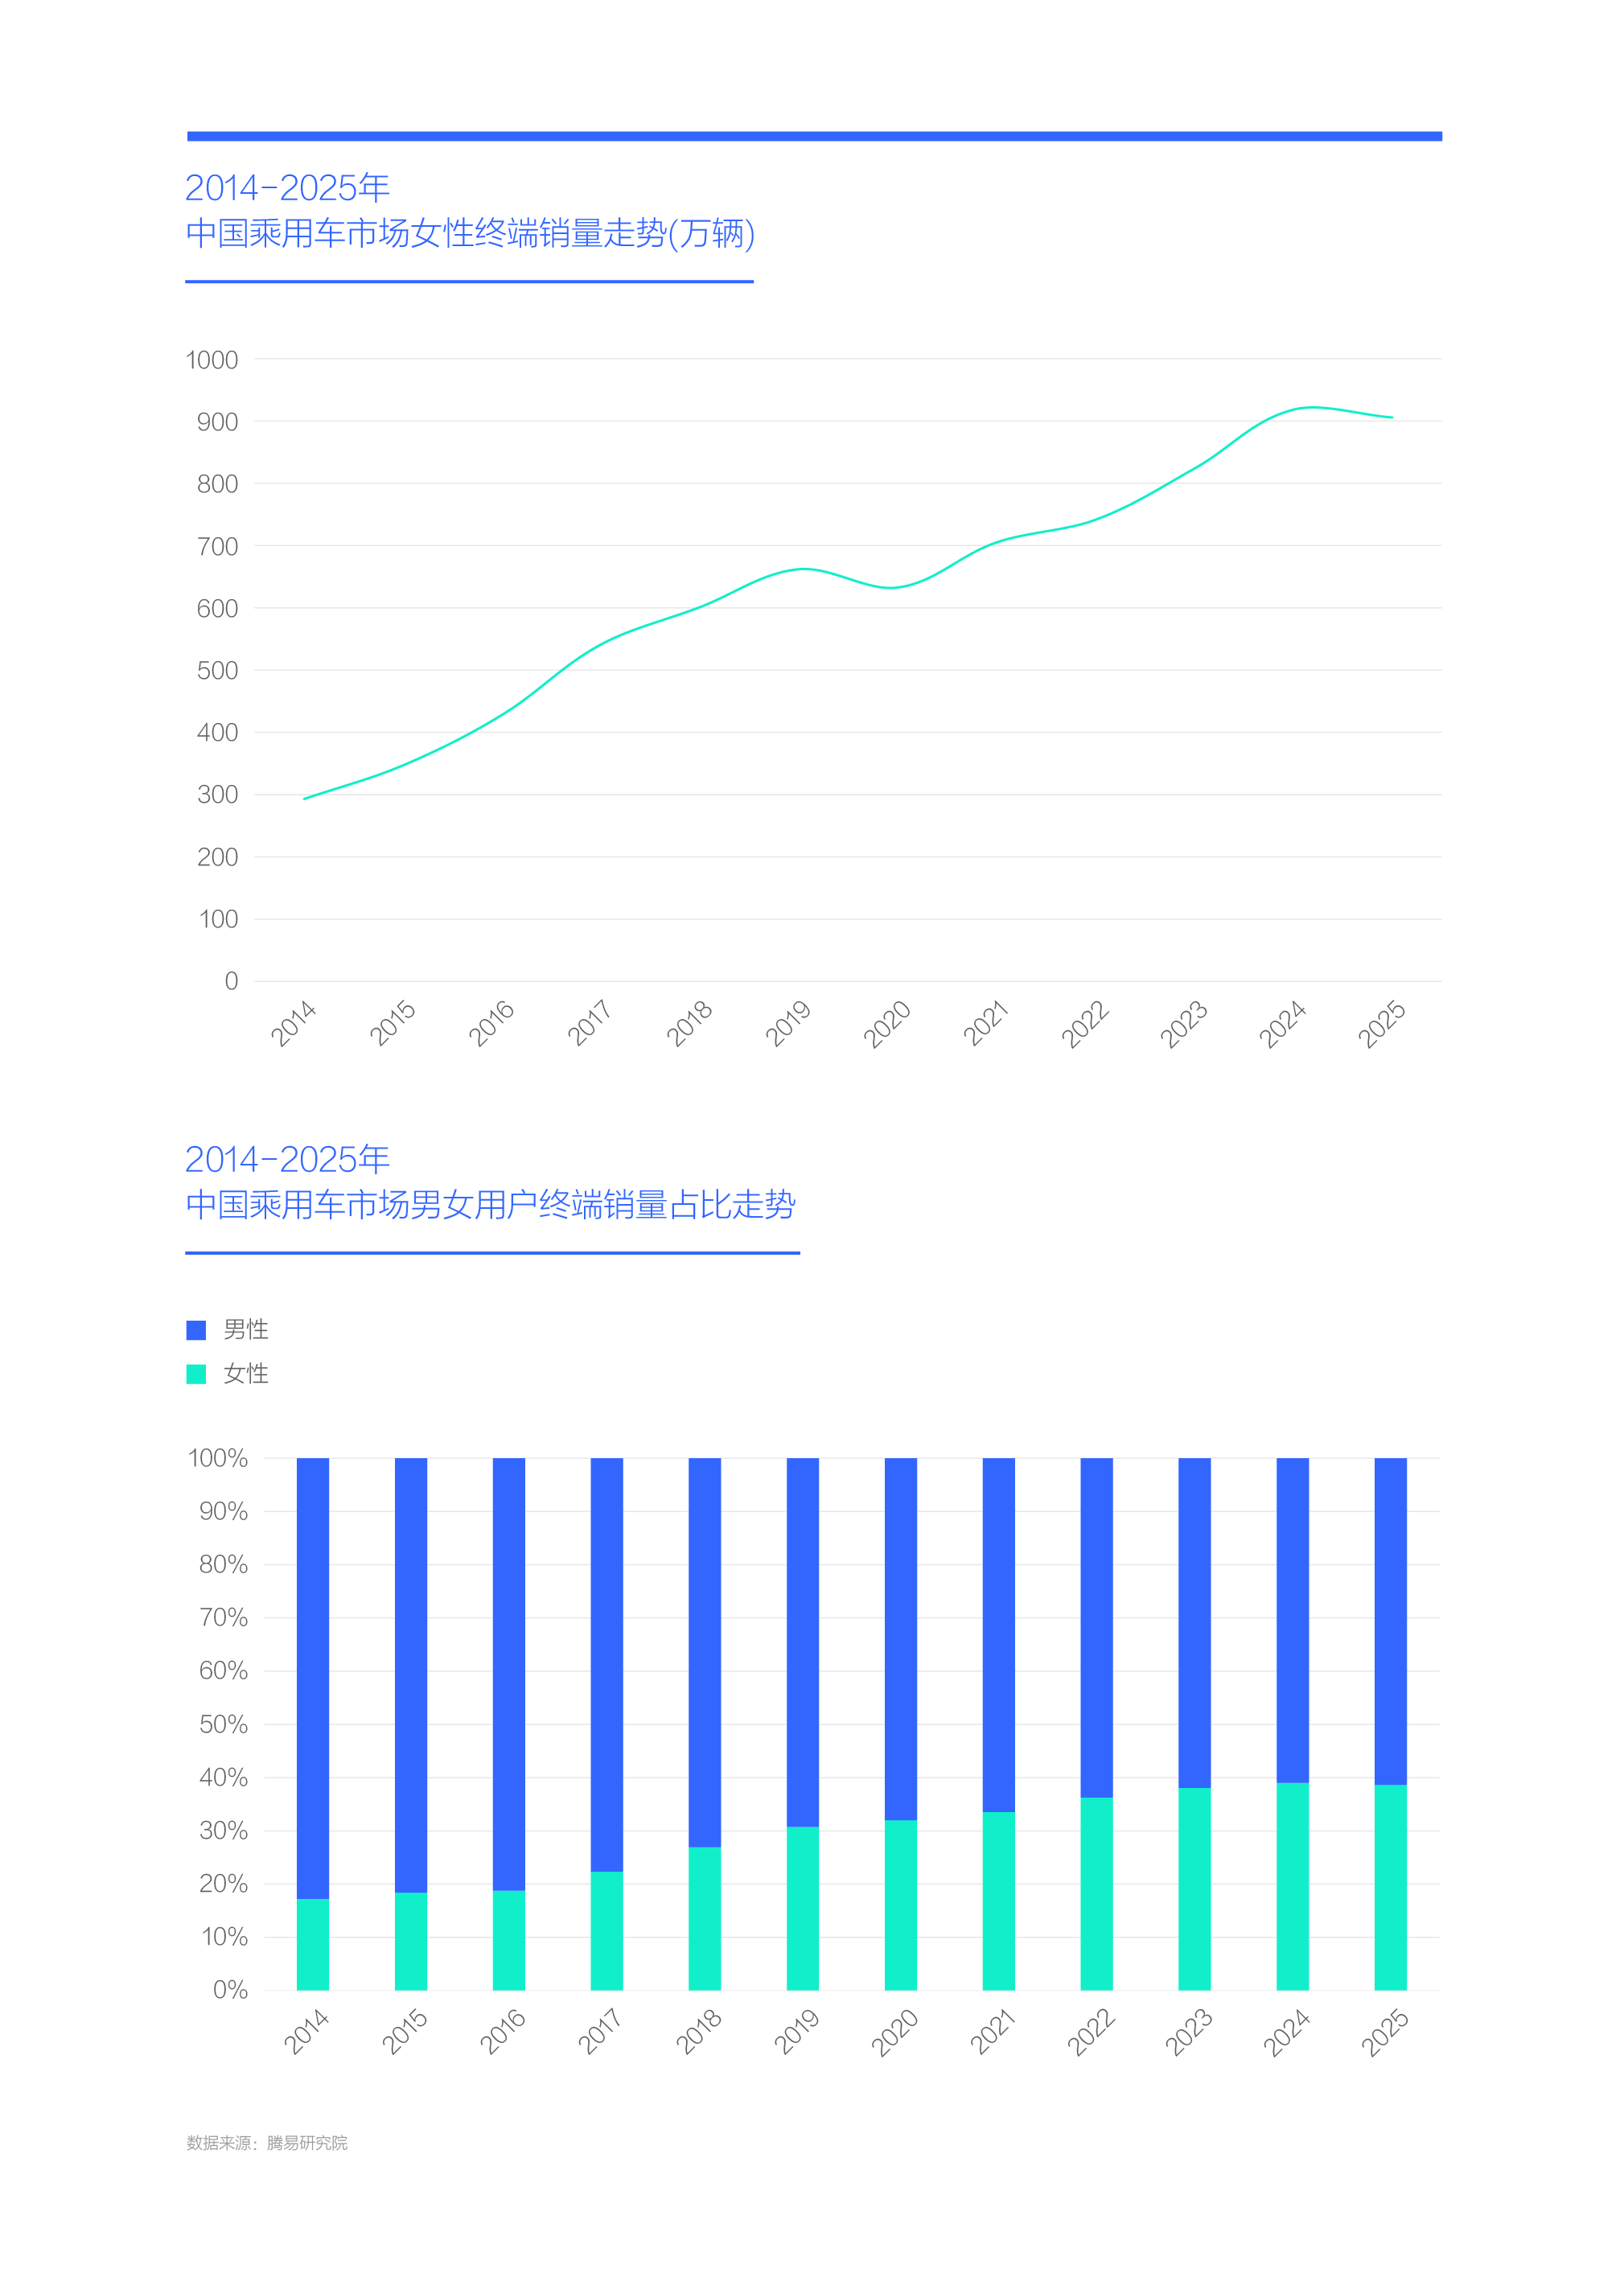
近十年,女性逐步成為中國車市的新主力群體,銷量貢獻逼近40%,未來十年,有效權衡中國女性的戰略權重,將成為車企的頭等大事
近十年,在中國乘用車市場(新車),女性逐步由邊緣性消費群體成為新主力群體:十三五期間(2016-2020年),中國女性車市的終端銷量由400多萬輛升至600多萬輛,對中國乘用車大盤的銷量貢獻由不足20%突破30%,期間中國高收入家庭的女性用戶大量涌入,成就了保時捷、奧迪、奔馳、寶馬等諸多海外高端品牌;十四五期間(2021-2025年),中國女性車市不斷擴大,終端銷量由600多萬輛升至900多萬輛,銷量貢獻由30%多點逼近40%,期間普通家庭的女性用戶突然大規模涌入,特斯拉、五菱、比亞迪、吉利等擁有適合女性代步產品的車企瞬間受益。
雖然中國女性車市快速擴大,對大盤銷量貢獻節節攀升,甚至成為新主力購車群體,但截至2026年底,中國車市的廣大車企的女性意識普遍薄弱、女性戰略普遍缺失。即便曾經有極少數車企意識到了女性的重要性與女性機遇,甚至制定了女性戰略,但歐拉等部分車企在經歷幾次碰壁、遭遇幾場世俗性冷嘲熱諷后,就打退堂鼓了,奔馳(2015年推出She’s Mercedes)等部分車企的女性戰略如今已布滿灰塵。
未來十年(2026-2035年),隨著更多優質二手車涌入、00后購車青年大幅減少與中國車市全面進入存量時代,中國新車市場的終端銷量或維持在2000萬輛上下的水平,消費重心有望進一步向女性傾斜,有效權衡中國女性的戰略權重,將成為廣大在華車企的頭等大事或棘手課題。
十四五,青年女性快速主導青年車市,未來五年,女青年有望夯實主導地位,車企的年輕化戰略應積極考慮女青年
在女性全面改造中國乘用車市場(新車)之際,青年車市率先取得突破,2020-2025年女性滲透率突破50%。
女性主要購車節點由接送孩子快速向結婚與參加工作前移,和女青年偏好新車,是助推女性快速主導中國青年車市的直接原因,男青年購車節點由結婚前移至參加工作,和男青年更偏好二手車,間接助推了女性主導中國青年車市。
男青年與女青年的購車關注點、偏好車型等有巨大區別,如女青年更關注顏值、智能、續航、服務等,更偏好小巧可愛、精致時尚與流線運動等顏值型潮品。隨著女性快速主導青年車市,廣大車企的傳統年輕化戰略遭遇劇烈沖擊,推出宏光MINIEV、海豚、海鷗、星愿、Model 3、小米SU7等的五菱、比亞迪、吉利、特斯拉、小米等車企,不經意間成為主要受益者。
2025年,螢火蟲的女青年滲透率高達41.30%,位居主流品牌榜首。截至2026年底,雖然螢火蟲都沒有明確提出“聚焦女性”的主張,但其設計、定價、服務等,無不在積極吸引女性用戶。smart的女青年滲透率32.64%,位居第二,TOP5幾乎都是純電品牌。2025年,奧迪、奔馳與寶馬均位居女青年滲透率TOP10,說明三者強大的品牌力仍是吸引女青年的關鍵因素。在女青年快速主導青年車市的新浪潮里,馬自達、本田等主打男青年的車企,正變得舉步維艱。也有車企實現了快速突圍,2025年底,名爵在國內推出顏值型純電產品MG4,月銷量快速突破萬輛,瞬間把名爵從懸崖邊(國內車市)拉了回來。
2026-2030年,預判女性會持續夯實在青年車市的主導地位,主打男青年的車企應加速優化年輕化戰略,重點鎖定女青年。期間,中國青年車市的總量仍會萎縮,份額可能跌破20%,哪怕主導青年車市的的女青年的銷量也可能跌破300萬輛,車企除了優化年輕化戰略與聚焦女青年,更得積極拓展中年,甚至老年車市。

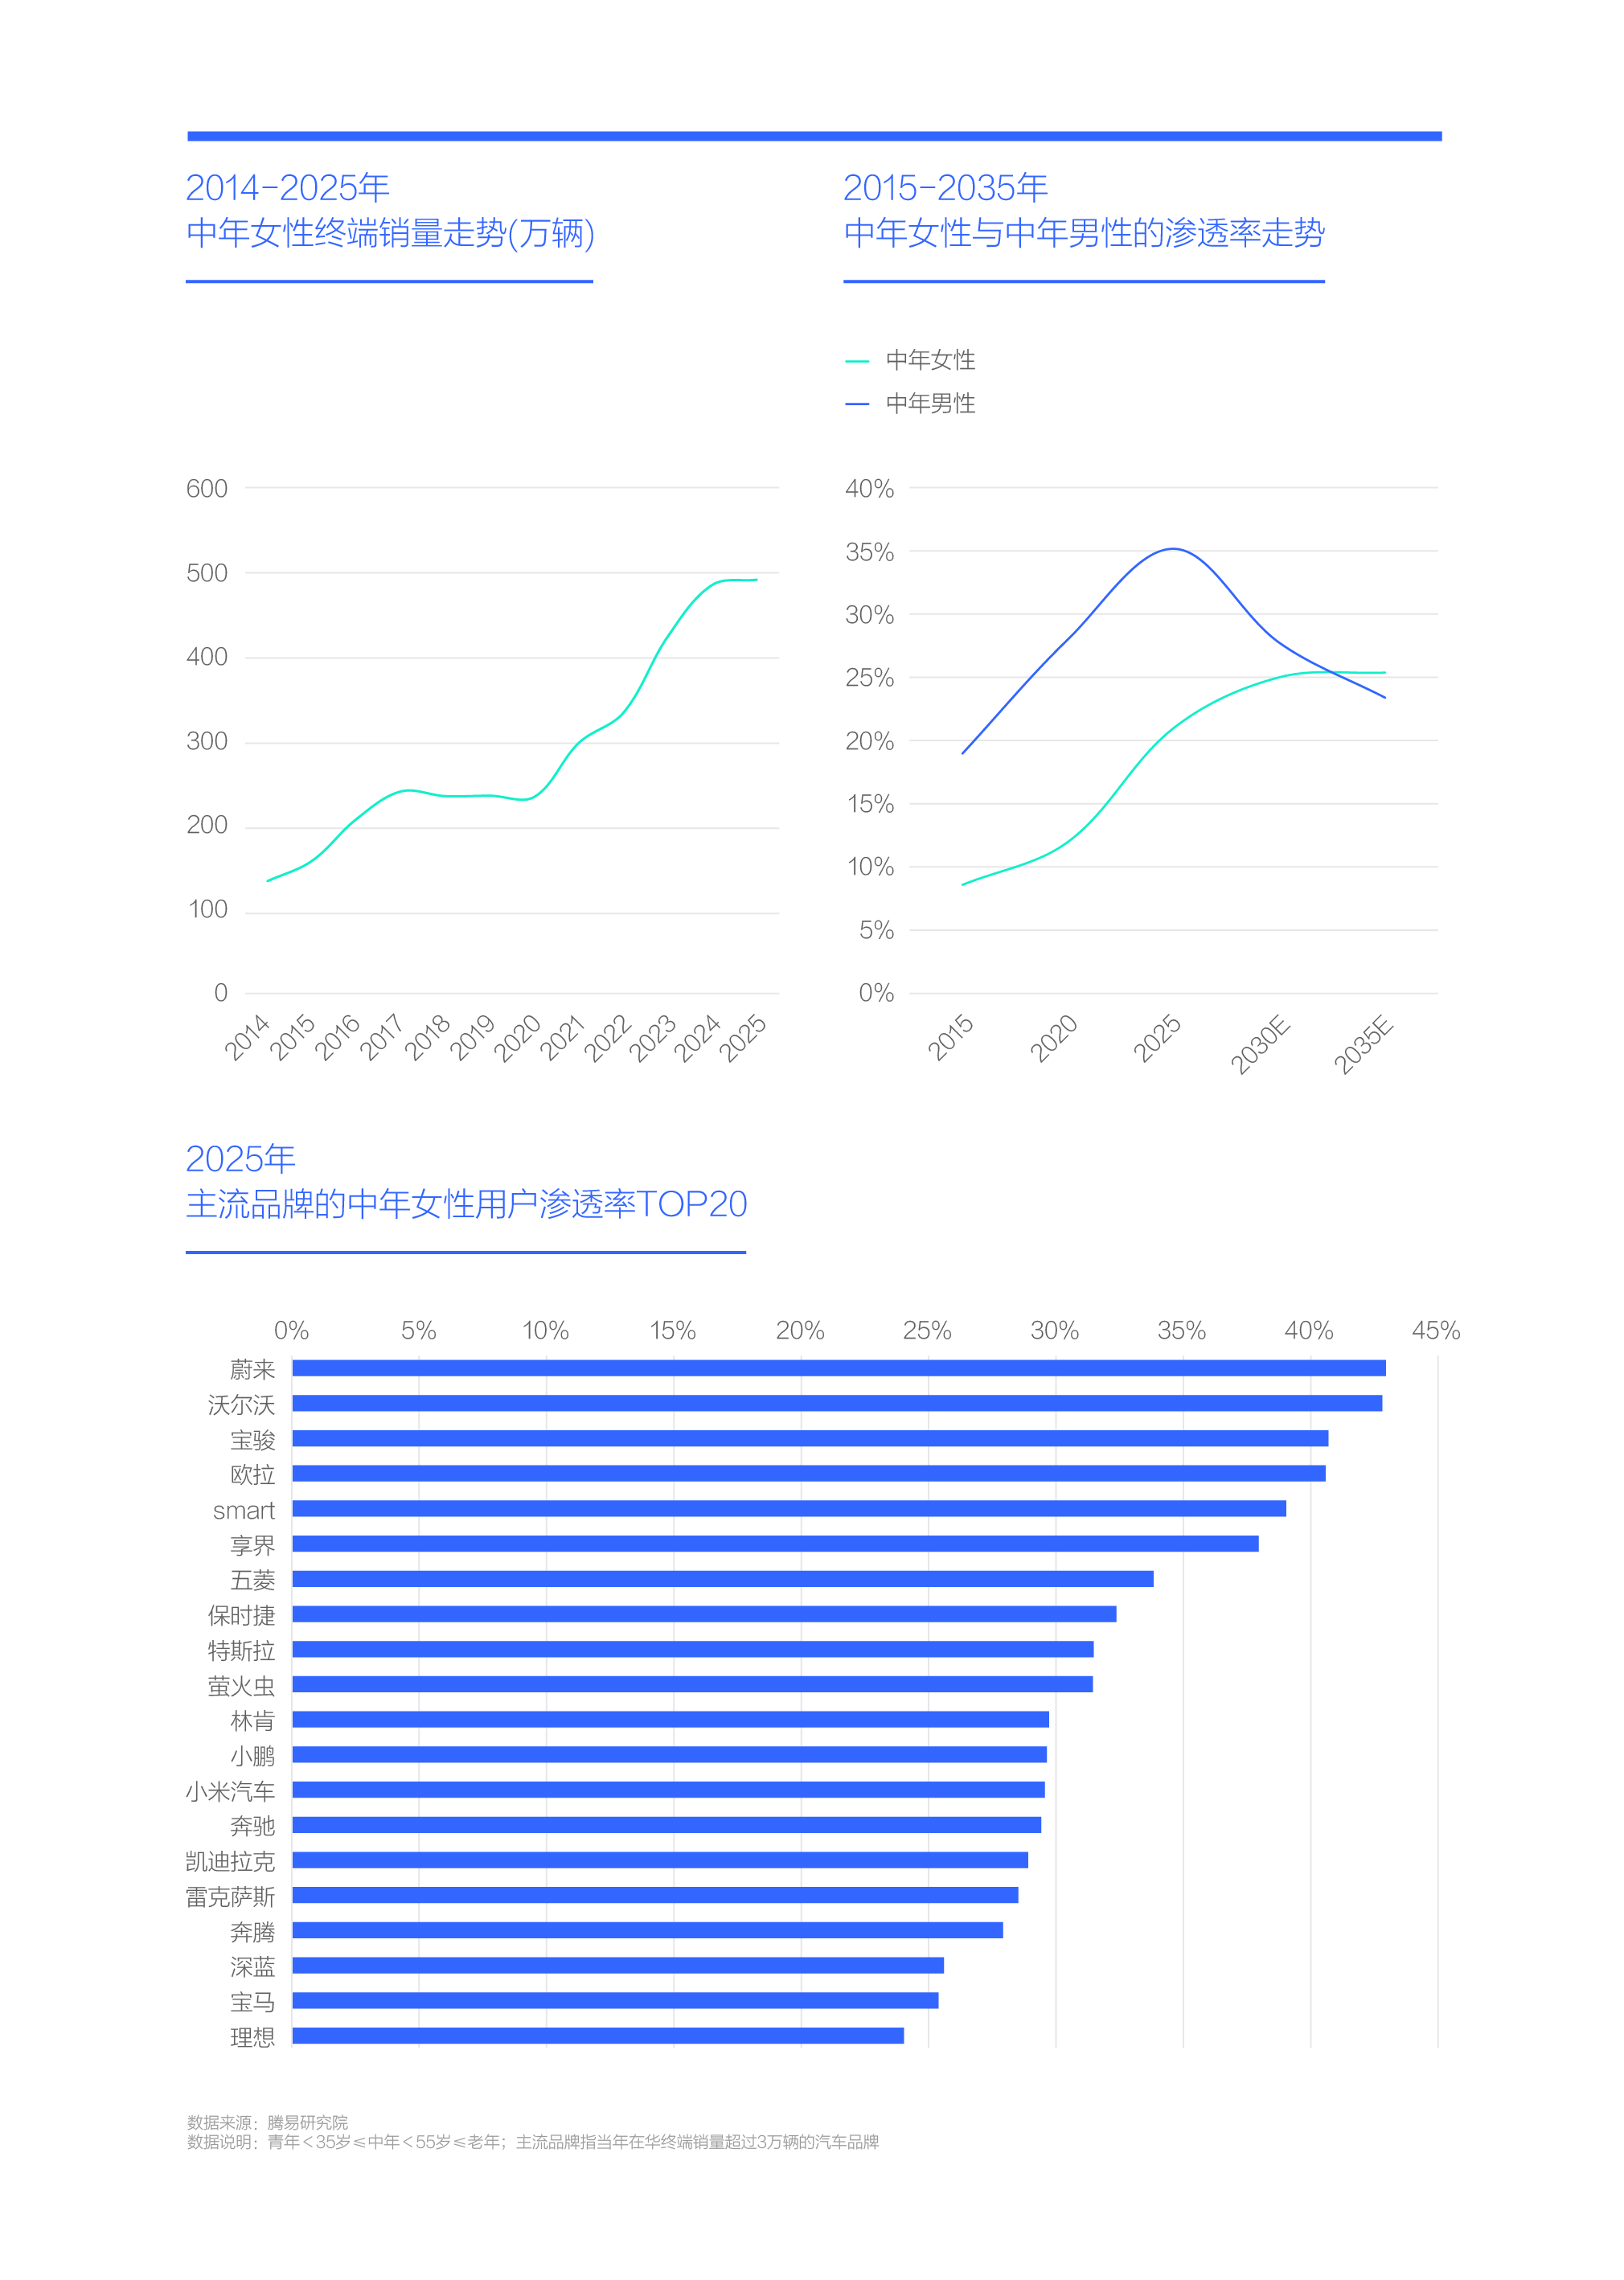
十四五,中年女性快速成為“第二大購車群體”,未來十年,中年女性有望成“第一大購車群體”,琢磨姐姐心思將成車企頭等大事
在女性全面改造中國乘用車市場(新車)之際,中年女性快速成為“第二大購車群體”,2020-2025年,中年女性對中國車市的銷量貢獻,由不足250萬輛快速逼近500萬輛,僅次于中年男性。
在中年女性車市快速壯大之際,全面轉型為新能源車企的比亞迪成為最大受益者,吸引了67.78萬中年女性用戶,市占率高達13.78%,位居榜首。吉利汽車緊隨其后,基于星愿、熊貓等產品,吸引了44.81萬中年女性用戶,市占率9.11%,姐姐們成為吉利挑戰比亞迪的關鍵切入點。大眾只吸引了32.51萬中年女性,市占率僅有6.61%,拖累了大眾的整體表現。2026年,面對中國品牌大量顏值突出、適合代步和價格實惠的新能源產品,大眾的朗逸、高爾夫、速騰、邁騰等燃油車產品,吸引姐姐們的魅力顯然不足。截至2026年底,受制于成本控制能力,大眾、豐田、本田、日產等海外主流品牌,吸引姐姐們都有些力不從心。
“最懂姐姐心”的當屬蔚來汽車,其中年女性滲透率高達42.95%,位居2025年主流品牌中年女性滲透率排行的榜首,這與蔚來定位高端、主打純電與突出服務等具體舉措密切相關。除了ES6、ET5系,2025年底上市的大型SUV新ES8,也吸引了不少姐姐們。沃爾沃的中年女性滲透率42.81%,位居第二,沃爾沃的高端屬性、安全標簽等,是吸引中年女性的關鍵因素。中年女性滲透率TOP20的最大亮點,在最后一位理想汽車,過去其高舉奶爸大旗,快速培育了L7、L8、L9等多款爆款車型,2025年上述車型突然崩盤,L6和i6成為新銷量擔當,后兩者的幕后推手正是中年女性。十五五,理想汽車是否會攜手奶爸與奶媽,共同做大家庭概念,反正都是一家人……中年女性滲透率TOP20,被高端品牌與新能源品牌壟斷,充分體現了姐姐們在中國車市的“戰略價值”。
2026-2035年,90后女性也將陸續邁過35歲,晉級至姐姐們行列,攜手80后,共同夯實中年女性車市。2025年中年女性首選新車的占比仍超八成,但中年男性不及半成,且在未來十年,大量適合中年男性的理想L系、問界M系、騰勢D9等大節能車持續涌入二手車市場,勢必會從新車市場搶走一大批中年男性用戶。2026-2035年,基本預判中年女性的滲透率有望突破25%,姐姐們有望成為中國的“第一大購車群體”。屆時中國車市將迎來一場史詩級的改造,長期主導中國車市的“男權主義”將遭遇迎頭痛擊,面對蓬勃發展的中年女性車市,廣大車企領導該好好琢磨下姐姐們的心思了。
十四五,老年女性車市含苞欲放,銷量逼近60萬輛,未來二十年,老年女性將成為中國車市的生力軍,與車企的重要新增長點
在女性正全面改造中國乘用車市場(新車)之際,老年女性車市呈現含苞欲放之勢,2020-2025年,奶奶用戶對中國新車市場的銷量貢獻由不足14萬輛,快速逼近60萬輛。在老年女性車市含苞欲放之際,其消費升級初顯,購車重心由經濟中庸向主流品質、大氣高端小幅上移,向越野硬朗、流線運動等含金量更高的細分板塊轉移。
截至2026年底,以60后為主的奶奶用戶仍對海外品牌情有獨鐘,但中國品牌正上演橫刀奪愛,后者的小電動、越野車等細分產品,能更好滿足代步、自駕游等需求,吸引著越來越多的奶奶用戶,2025年中國品牌搶了近六成的奶奶用戶。
2025年,雖然大眾汽車拿下了奶奶車市的最大份額,高達16%,但奶奶用戶對大眾的銷量貢獻不及5%,根本“救”不了身陷囹圄的大眾汽車。奶奶用戶對比亞迪、吉利、豐田、日產、本田等主流品牌的銷量貢獻都非常有限,都不及5%,其主要價值僅為錦上添花。奶奶用戶滲透率TOP5的品牌都為中國品牌,其中奔騰、五菱和寶駿,主打適合代步的小電動,零跑主打經濟型家用車,捷途主打經濟型自駕游。TOP20中,捷途、捷達、北京越野、哈弗、坦克等不少品牌的產品,都比較適合自駕游,且性價比突出。日后奶奶的自駕游訴求大概率會持續提升,上述品牌有望吸引更多奶奶用戶。奇瑞、捷途與星途三大品牌,都位列奶奶滲透率TOP20,說明奇瑞的整體調性比較迎合奶奶用戶,為奇瑞挖掘國內車市的增長潛力埋下伏筆。在高端品牌中,安全標簽最突出的沃爾沃的奶奶滲透率最高,具體為4.70%,其次是奧迪與寶馬。
截至2026年底,奶奶對車企的價值僅為錦上添花,布局奶奶車市重在“賭”未來:2026-2035年,購車欲望更強烈的70后女性,有望助推奶奶車市突破150萬輛,屆時奶奶車市將成為中國車市的新藍海;2036-2045年,以增換購為主的80后女性,將助推奶奶車市挑戰350萬輛與成為新主流車市,并大幅提升奶奶車市的含金量。
未來二十年,中國奶奶車市仍有巨大增長空間,適合車企長線投資。

有車家庭的職業女性購車能力強且更剛需,是車企角逐存量車市與培育中國家庭“多車消費浪潮”的關鍵突破口
從年齡角度分析,青年女性有望持續主導青年車市,中年女性有望成為“第一大購車群體”,老年女性有望成為生力軍,三者將共同提升女性在中國車市的戰略權重。接下來,我們再從存量家庭的通勤視角,進一步探究中國女性車市的發展潛質。
目前,電動自行車、地鐵和私家車已成中國有車家庭職業女性的“新通勤三寶”,三大群體的特征差異顯著。
2026年私家車通勤的職業女性聚焦中大型城市,家庭收入較高,22.64萬元,年齡不大,33.79歲,擁孩不多,0.97個,私家車通勤的職業女性稍微偏好SUV,對中國品牌和電動車情有獨鐘,對造型設計有較高要求,對大空間也有很大期望。2026年高端品牌家庭引領職業女性私家車通勤滲透率排行,十五五,電動車的持續普及與用車成本的不斷降低,有望持續釋放職業女性的購車潛力,職業女性的換購潮有望助推高端車市個性化消費與重塑競爭格局。
2026年地鐵通勤的有車家庭職業女性聚焦大城,家庭收入不低,20.46萬元,但年齡較低,30.63歲,擁孩極低,僅0.66個,地鐵通勤的有車家庭職業女性的購車意向非常有活力,非常注重顏值,對中國品牌、電動車情有獨鐘。2026年個性品牌家庭引領職業女性的地鐵通勤滲透率排行,十五五,車企與地鐵搶奪職業女性是一場迫在眉睫的硬仗,車企除了精耕商務接待等特殊場景,還得積極開拓非上下班通勤場景。
2026年電動自行車通勤的有車家庭職業女性聚焦中等城市,非常年輕,平均年齡28.93歲,家庭收入也可以,平均15.31萬元,電動自行車通勤的有車家庭職業女性,對轎車、中國品牌、電動車和流線運動產品情有獨鐘。2026年經濟品牌家庭引領職業女性的電動自行車通勤滲透率排行,十五五,經濟品牌可持續挖掘電動自行車通勤的升級機遇。
從電動自行車、地鐵和私家車三大通勤看,有車家庭的職業女性仍有較大購車空間,將為中國車市創造諸多新細分機遇與助推中國家庭“多車消費浪潮”:高端品牌可積極捕捉私家車通勤的職業女性的換購機遇,個性品牌可積極捕捉地鐵通勤的職業女性的非通勤場景的用車機遇,經濟品牌可積極捕捉電動自行車通勤的職業女性的升級機遇。

行駛里程是丈量女性機遇的最直接變量,2023-2026年,中國女性的平均行駛里程升至1.31萬公里,十五五,有望挑戰1.45萬公里
從年齡與通勤兩大視角論證中國車市的女性機遇后,接下來我們看女性機遇的具體表現,首先是看行駛里程,其是丈量女性機遇的最直接變量。
2023-2026年,中國女性的行駛里程加速提升,升至1.31萬公里,超越疫情前2019年的水平:從家庭收入看,中產與富豪女性的年均行駛里程提升更顯著,2026年中產女性升至1.38萬公里,富豪女性升至1.45萬公里;從城市級別看,大城女性的年均行駛里程提升更顯著,2026年新一線城市升至1.37萬公里,一線城市升至1.40萬公里;從年齡看,各年段女性的年均行駛里程都有較顯著提升,其中中年女性最長,2026年升至1.35萬公里。
2026年,坦克引領中國女性行駛里程排行,主銷硬派、大車、高端等產品的品牌主導了TOP20,十五五,面對換購潮與自駕游訴求持續高漲的趨勢,上述品牌更得積極滿足中國女性“愛開車”的夙愿。
2014-2020年,中國女性車市的規模由不足300萬輛飆升至600多萬輛,助推了十四五期間中國女性的換購潮,并提升了行駛里程。十四五,中國女性車市的規模持續擴大并突破900萬輛,同樣會助推十五五期間中國女性的換購潮,并提升行駛里程,屆時中國女性的平均行駛里程有望挑戰1.45萬公里,期間中國女性的自駕游訴求有望持續高漲。

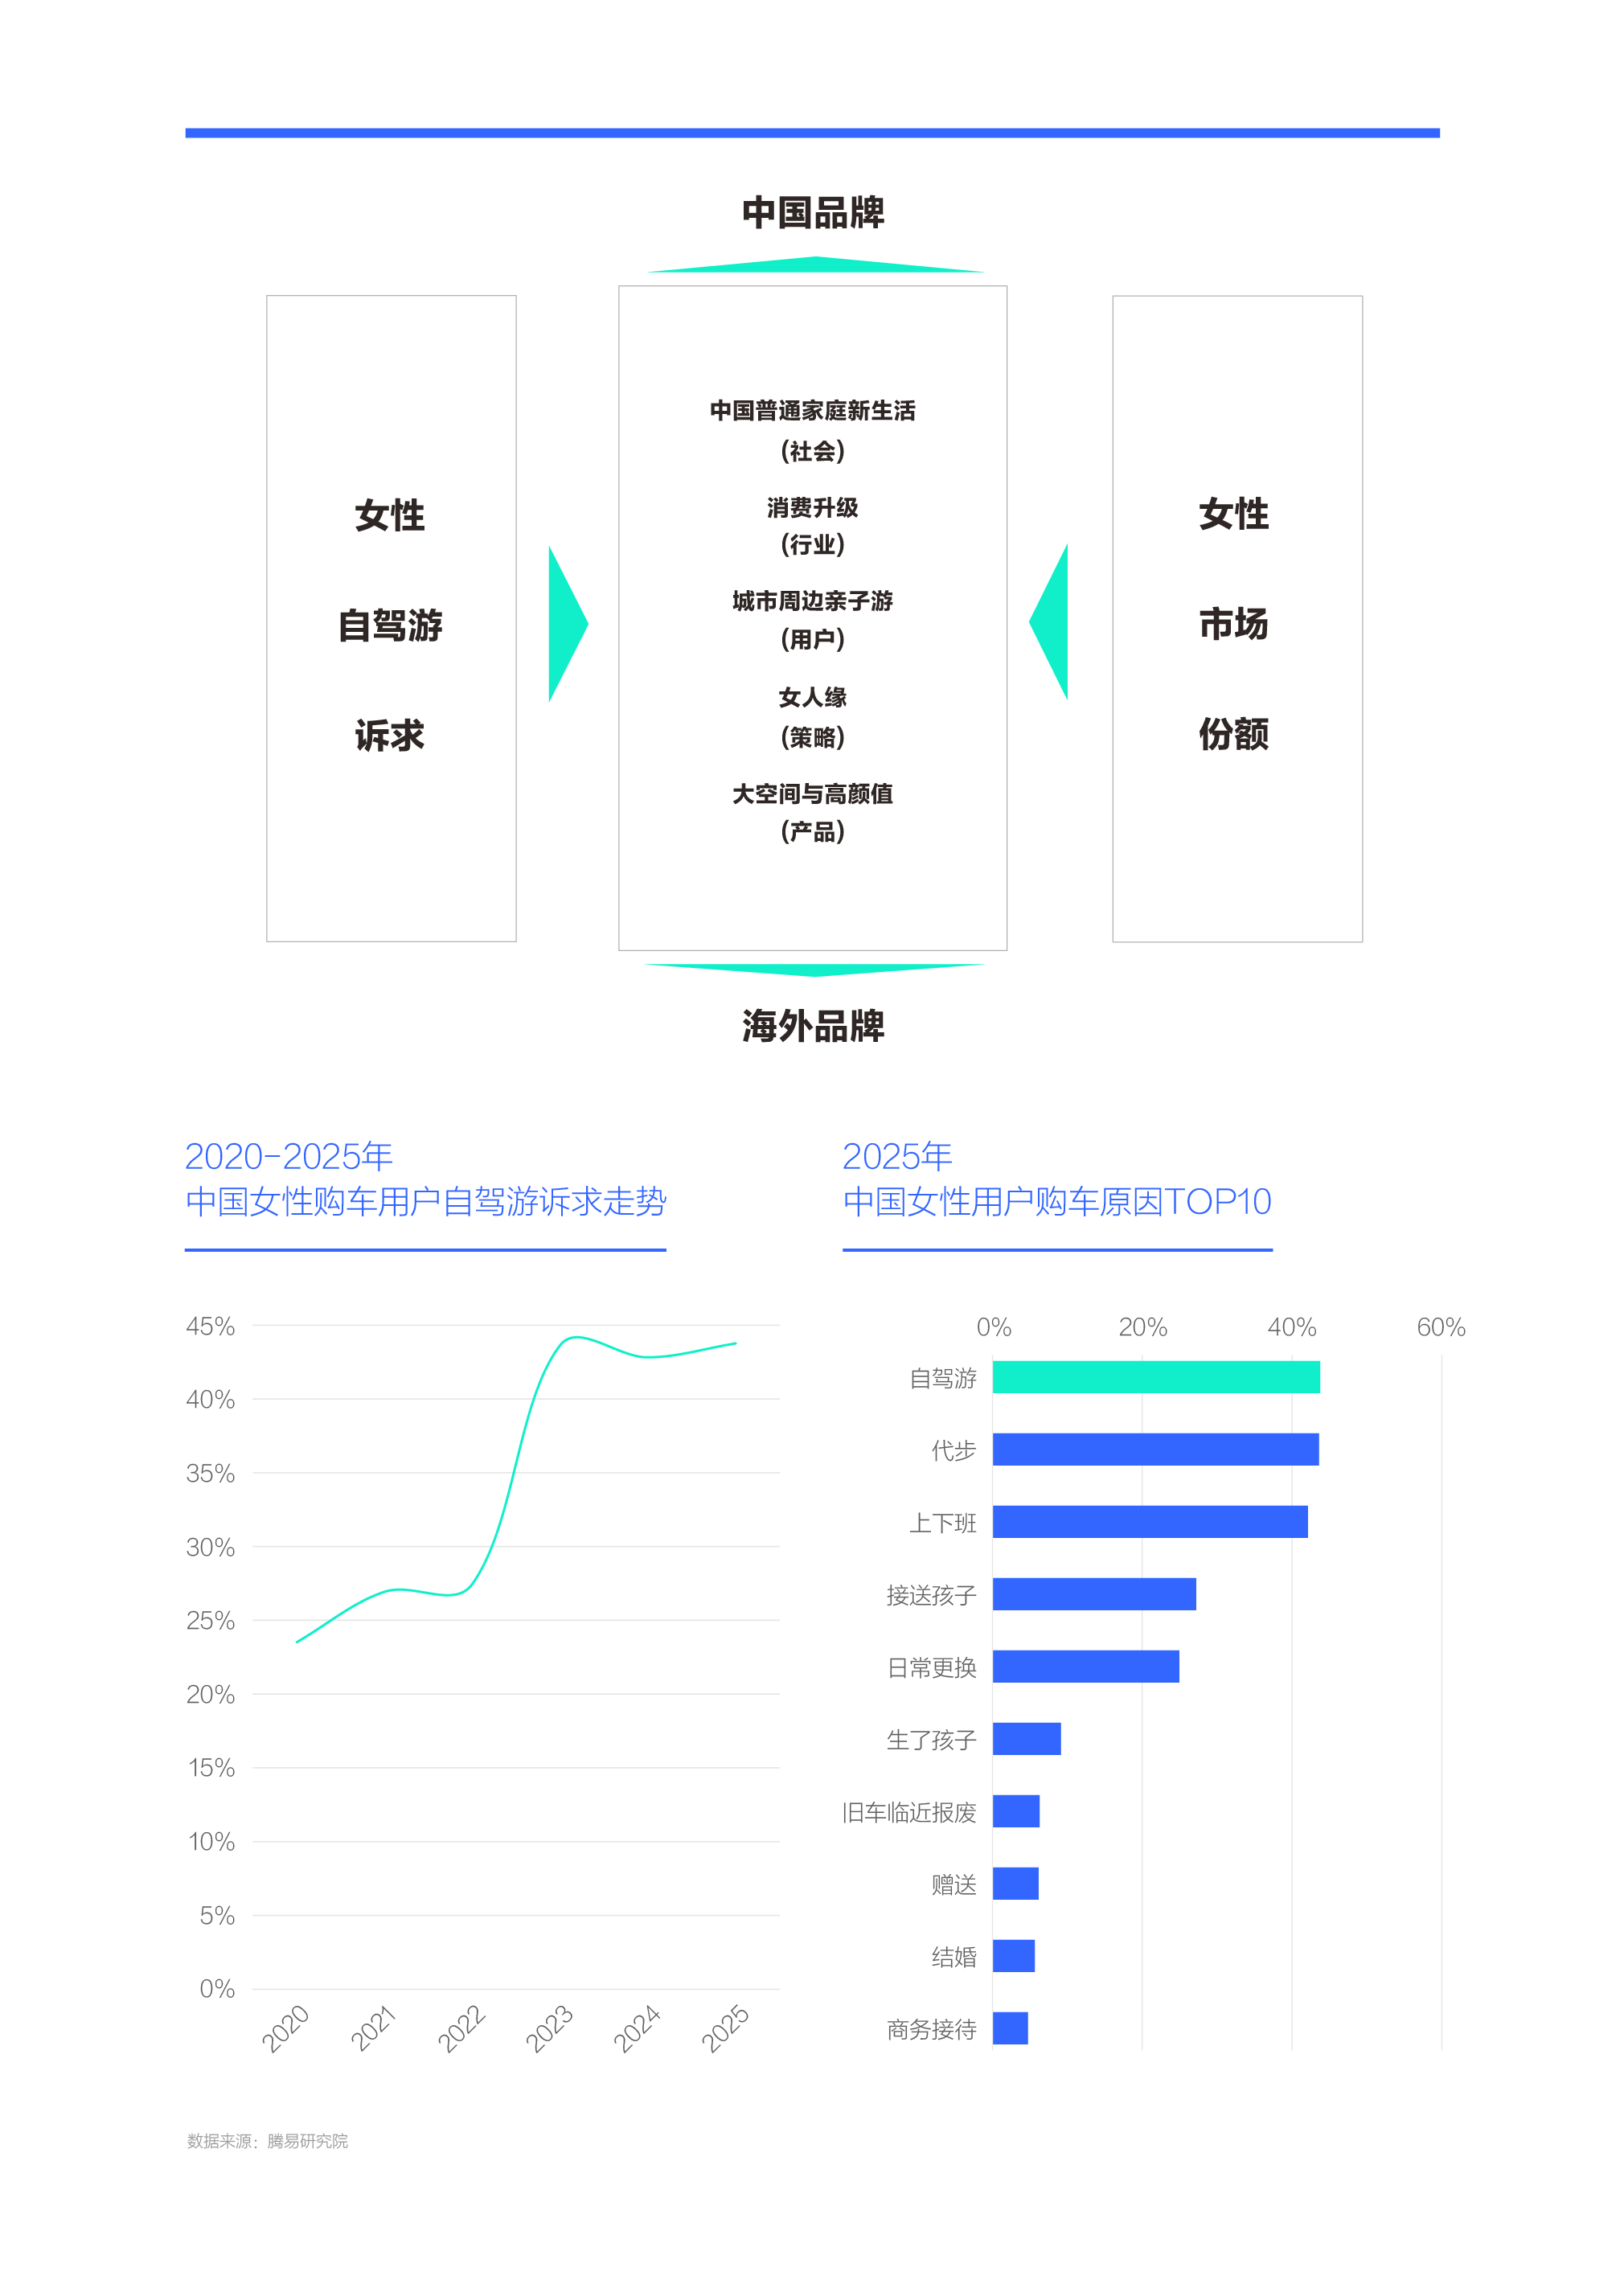
行駛里程提升與自駕游息息相關,十四五,自駕游成中國女性第一購車訴求,十五五,繼代步后,自駕游將成為車企布局女性車市的新重點
提升中國女性行駛里程的關鍵因素是自駕游,2025年中國女性的自駕游訴求升至43.76%,超越代步與上下班,成為中國女性的第一購車訴求。
從年齡看,自駕游訴求隨年齡提升而提升,女性購車用戶越活越精彩。從收入看,女性自駕游訴求隨收入提升而提升,女富豪引領中國女性車市的自駕游消費浪潮。近幾年,大齡與高收入女性自駕游訴求強烈,且快速成為女性車市新主力,攜手提升了女性車市的整體自駕游訴求。
對比中國男性,中國女性的自駕游頻次更高,節假日自駕游更頻繁,不過距離與時長更短,中國女性自駕游呈現城市周邊家庭游的典型特征。如果說中國男性用車的多,是多在上下班,多在為一家人的生計奔波,那么女性的多,多在自駕游,多在孩子陪伴和老人照顧,多在家庭幸福。
2025年路虎領銜中國女性自駕游訴求滲透率排行,坦克位居女性自駕游訴求滲透率第二位,同為主打越野硬朗的方程豹、北京越野都位居TOP5。問界的女性自駕游訴求滲透率位居第六,僅次于一大堆專業硬派品牌,與問界類似,魏牌、騰勢、理想等多數以銷售大節能車為主的新銳高端品牌,紛紛位居女性自駕游訴求滲透率TOP20,這與女性自駕游以城市周邊家庭游為主、偏好大氣高端型產品等消費特征密切相關。雖然蔚來、樂道主打純電,但也位居中國女性自駕游訴求滲透率TOP20,這主要得益于兩者都主打適合城市周邊家庭游的ES8、樂道L90等大氣高端型產品。除了保時捷,寶馬、奔馳、奧迪等海外高端品牌的女性用戶,都有強烈的自駕游訴求,但目前上述海外高端品牌的在華主銷產品,仍以34C、56E等主流家用車為主,不利于捕捉女性自駕游機遇……整體看,基于大節能、大純電、硬派等更適合女性自駕游的新產品,中國品牌快速主導了中國女性自駕游訴求滲透率TOP20,凸顯“女人緣”。
2026-2030年,自駕游有望夯實“第一購車訴求”的地位,有望助推女性車市高質量發展。
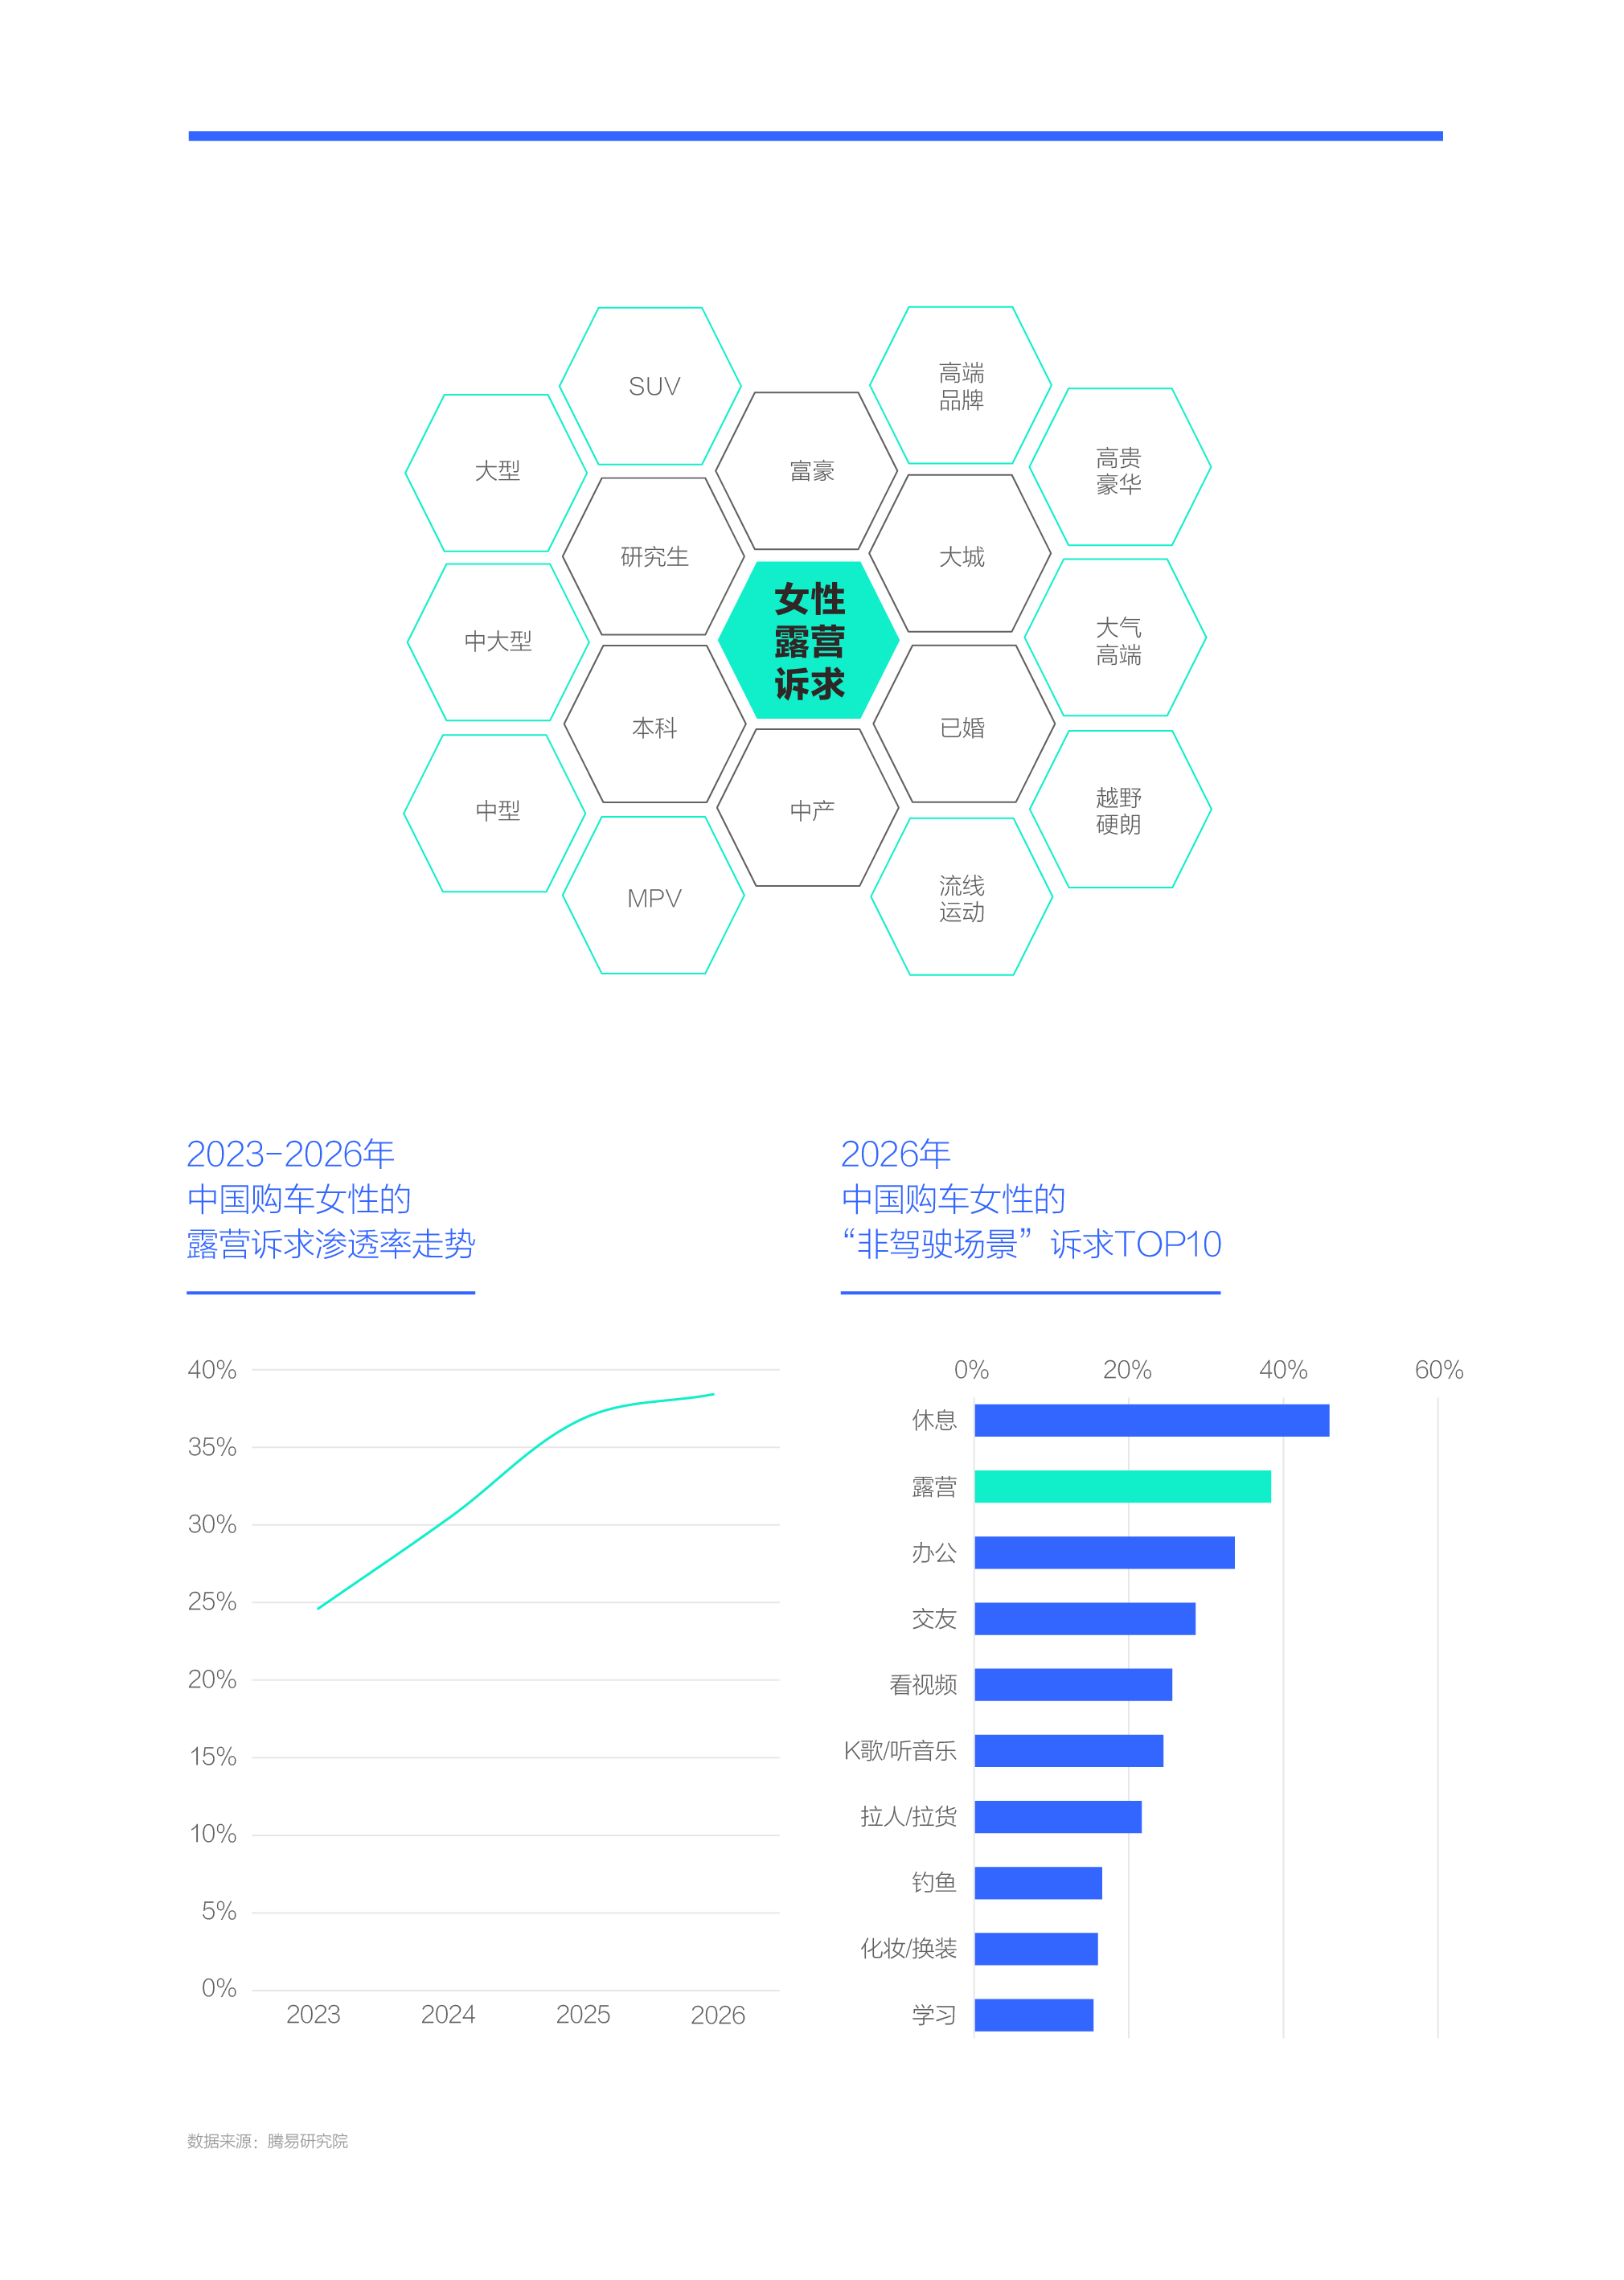
自駕游正滋生出露營等新用車場景,2023-2026年,露營訴求大幅提升,十五五,露營有望成為中國女性的最大“非駕駛場景”
自駕游正滋生出露營等新用車場景,2023-2026年,中國女性購車用戶的露營訴求滲透率由24.59%大幅升至38.42%,在“非駕駛場景”排行中僅次于休息。其中家庭收入越高、個人學歷越高和居住城市級別越高的中國女性的露營訴求越強烈,已婚、有孩女性的露營訴求,明顯高于單身與無孩女性。
2026年,選購坦克的中國女性的露營訴求最強烈,滲透率高達60.68%,領銜主流品牌排行,是主流品牌中唯一一個超過60%的。同樣主打越野硬朗風格的方程豹、路虎、捷途、北京越野等,均位居中國女性露營訴求的TOP10。2026年方程豹鈦9、神行者8、享界G9、泰鉭700、銀河戰艦700、傳祺越7等多款全新城市型大硬派紛紛涌入,女性用戶同樣是上述車型非常重要的加分項。保時捷以55.37%位居中國女性露營訴求的第二位,奔馳、奧迪、寶馬、雷克薩斯、凱迪拉克、林肯和沃爾沃,多數海外高端品牌都位居TOP20,充分說明選購上述品牌的中國女性,有強烈的露營訴求,但比較痛苦的事情是,截至2026年底,上述品牌的在華產品仍以34C、56E等主流轎車為主,對露營場景非常不友好。蔚來以48.39%位居中國女性露營訴求的第六位,類似的問界、理想、享界、魏牌、特斯拉等不少高端新能源品牌,也位居TOP20。十四五,多數高端新能源品牌主要受益于男性露營訴求,十五五,除了持續挖掘男性露營訴求外,也可適當兼顧女性露營訴求……十五五,不在露營訴求TOP20的品牌,更得努力迎合女性用戶的露營訴求。
十四五,露營訴求更高的中產女性、高學歷女性、大城女性等細分群體,已成為中國女性車市的消費主體,十五五,上述細分群體的主體地位有望持續夯實,露營訴求有望持續釋放,再加小城女性、單身女性等其她細分群體,也會快速釋放露營訴求,共同推進中國女性露營訴求的普世化進程。期間露營的滲透率有望挑戰50%,屆時將超越休息,成為中國女性的最大“非駕駛場景”。
雖然女性車市蓬勃發展,但女性凈推薦率大幅下滑,給女性車市埋下巨大隱患,廣大車企制定與優化“女性戰略”已迫在眉睫
雖然從用戶到里程到訴求到場景等諸多數據,都顯示出女性車市欣欣向榮的一面,但也有不少隱患,其中凈推薦率的持續下滑,更要引起車企的注意與警惕。
十四五,不少細分車市的中國女性凈推薦率紛紛“崩盤”:已購燃油車的中國女性的凈推薦率由近17%大幅跌至-5%左右,是所有能源形式中凈推薦率最低的,也是唯一負推薦的;已購轎車的中國女性的凈推薦率由25.83%大幅跌至15.09%,且首次被SUV超越;已購緊湊型的中國女性凈推薦率由20%多跌破10%,且被微型超越;已購入門與普通品牌的中國女性的凈推薦率,均呈現大幅下滑走勢,前者由15.79%跌至7.58%,后者由20.85%跌至12.50%,均低于女性整體水平……燃油車、轎車、緊湊型、入門品牌和普通品牌等細分車市的女性凈推薦率的紛紛“崩盤”,說明相關車企制定與優化“女性戰略”的進程,滯后于女性車市的演變節奏。
2025年,蔚來、小米、問界三大新銳高端品牌,引領女性凈推薦率排行榜。蔚來以64.37%位居榜首,領先優勢顯著,其樂道與螢火蟲兩大子品牌也位居前列,部分說明蔚來的換電、服務等體系建設,更好迎合了女性的購車訴求。新能源品牌全面主導了女性凈推薦率TOP20,進一步說明新能源是捕捉女性機遇的關鍵產品。奧迪、奔馳、寶馬等傳統高端品牌,不僅品牌力很突出,而且較早就注重了女性用戶,甚至制定了“女性戰略”(2015年奔馳發布“She‘s Mercedes”?),理論上有利于提升女性凈推薦率,但實際上都不高,并呈現大幅下滑走勢。
隨著女性凈推薦率的“崩盤”,上述細分車市的主導地位紛紛遭遇嚴峻挑戰:燃油車份額由90%多快速跌破50%,失去長期主導地位;轎車份額被SUV超越,失去長期主導地位,2026上半年競爭環境進一步惡化,市占率跌至40%,SUV逼近55%,兩者差距進一步擴大;緊湊型份額由53%跌至37%,2026上半年雪上加霜,進一步跌至35%;入門與普通品牌份額由80%多跌至76%;奧迪、奔馳與寶馬在中國高端車市的主導地位被快速顛覆……十五五,如女性凈推薦率持續下滑,上述細分車市或遭遇更大挑戰。
車企制定與優化“女性戰略”迫在眉睫,即便向其它細分車市拓展,也需要強化女性意識。

在男性主導的時代,車企會重點聽取“老婆建議”,在女性車市強勢崛起之際,車企制定與優化“女性戰略”可適當關注“老公建議”
在男性主導的時代,車企會重點聽取“老婆建議”,在女性車市強勢崛起之際,車企制定與優化“女性戰略”也可適當關注“老公建議”。
2020-2025年,中國家庭給老婆買車的意向突破35%,首次超過中國家庭給老公買車的意向。在中國家庭給老婆買車意向快速提升之際,“中式老公建議”躍然紙上:中產大叔型家庭給老婆買車的積極性最高;購車原因高度聚焦上下班、代步與接送孩子之城市用車場景;高度關注安全、顏值、品質與品牌;預算高度集中10-15萬元,其次是5-10萬元和15-20萬元,平均預算17.21萬元,中位14.63萬元。
2025年,小型車、電動車、轎車、精致時尚、小巧可愛和流線運動等車型,更易激發出中國家庭給老婆買車的欲望。
品牌層面,小鵬最易激發出中國家庭給老婆買車的欲望,2025年意向占比高達55.82%,這與M03密切相關。smart位居中國家庭給老婆買車的意向滲透率第二,占比53.39%。小米、螢火蟲、蔚來、智界、iCAR、五菱、樂道、比亞迪等不少新能源品牌和主銷新能源的品牌,都位列給老婆買車的意向滲透率TOP20,占了半壁江山。比亞迪成為中國家庭給老婆買車的最大受益者,2025年獲得15%的給老婆購車意向,遙遙領先于吉利、大眾、豐田等核心競品,幫助比亞迪成為中國家庭給老婆買車的首選品牌。
車型層面,凸顯精致時尚的星愿、海鷗與海豚,位居拿捏“中式老公建議”TOP3,M03、熊貓、好貓、MG4、大眾ID.3、納米01、五菱繽果等類似產品,紛紛位列TOP20。奧迪A3、奧迪Q3、寶馬X1、寶馬3系、奔馳C級、奧迪A4L、雷克薩斯ES等組成的主流高端燃油車陣營,也是拿捏“中式老公建議”的重要力量。吉利星愿不僅最易激發出中國家庭給老婆買車的欲望,而且成為中國老公給老婆買車的最大受益者,2025年,吉利星愿獲得4.27%中國家庭給老婆買車的意向,其次是宏光MINIEV,獲得3.21%,再次是海鷗,獲得2.85%,TOP20高度聚焦新能源車型。
十五五,給老婆買車將成為中國車市的新消費潮流,該潮流有望成為車企培育爆款產品的新戰略捷徑。繼研究“中式老婆建議”后,研究“中式老公建議”將成為廣大車企的新核心課題。

隨著電氣化、智能化等新技術浪潮的如火如荼推進,女性將全面主導中國車市普及期的下半場之爭
近十年,女性逐步成為中國車市的新主力群體,銷量貢獻逼近40%,十五五有望挑戰45%。未來十年,有效權衡中國女性的戰略權重,將成為車企的頭等大事或棘手課題。
十四五,青年女性快速主導青年車市,未來五年,女青年有望夯實主導地位,車企的年輕化戰略應積極考慮女青年;十四五,中年女性快速成為“第二大購車群體”,未來十年,中年女性有望成“第一大購車群體”,琢磨姐姐心思將成車企頭等大事;十四五,老年女性車市含苞欲放,銷量逼近60萬輛,未來二十年,老年女性將成為中國車市的生力軍,與車企的重要新增長點。
從通勤角度看,購車能力強且更剛需的職業女性,有望成為車企角逐存量車市與助推中國家庭“多車消費浪潮”的關鍵突破口,再次論證女性機遇。
女性機遇最直接表現為行駛里程,2023-2026年,中國女性的平均行駛里程升至1.31萬公里,十五五,有望挑戰1.45萬公里。與行駛里程提升密切相關的是自駕游,十四五,自駕游成為中國女性的第一購車訴求,十五五,繼代步后,自駕游將成為車企布局女性車市的新重點。自駕游最直接的衍生場景為露營,2023-2026年,露營訴求大幅提升,十五五,露營有望成為中國女性的最大“非駕駛場景”。
雖然女性車市蓬勃發展,但女性機遇充滿不確定性,其中凈推薦率的大幅下滑,給女性車市埋下巨大隱患,迫使廣大車企積極制定與優化“女性戰略”。2025年比亞迪雖然是女性機遇的最大受益者,市占率突破14%,但女性滲透率不在TOP20,理論上仍有挖掘空間,大眾、豐田、吉利等核心競品都面臨類似機遇與挑戰。十五五,女性車市大概率會成為比亞迪與競品的新核心戰場,理應未雨綢繆。2025年,奧迪、奔馳與寶馬雙雙位居女性市占率與滲透率的TOP20,十五五,女性大概率是三者的最后一根救命稻草,理應被珍惜。
在男性主導的時代,車企會重點聽取“老婆建議”,在女性車市強勢崛起之際,車企制定與優化“女性戰略”可適當關注“老公建議”,這對大眾、豐田、日產等傳統主流品牌而言,無異于近水樓臺先得月。
如把21世紀第一個二十年,視為中國汽車消費普及期的上半場,那么21世紀第二個二十年,大概率就是中國汽車普及期的下半場。在中國車市普及期的上半場,車企重點吸引男性用戶,進入下半場,車企自然得重點關注女性用戶。未來一二十年,在電氣化、智能化等新技術浪潮里,誰更重視女性,誰更可能受益。


轉自:新京報網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




