
7月20日,總部位于北京的月之暗面(Moonshot AI)發布了Kimi K3模型,這是全球AI產業一個看似普通的產品發布,卻暗藏著一個AI產業的結構性轉折。
K3在技術上開放權重,代碼和模型參數向全世界公開;但Moonshot同時宣布,大規模商用必須獲得許可。這是中國AI公司第一次將“開放”與“盈利”拆分為兩個層面——技術可以共享,但商業必須付費。
幾乎在同一時刻,Moonshot發布K3僅兩天后被迫停止接受新用戶,原因不是需求不足,而是芯片算力供給跟不上。一家擁有全球頂級模型能力的公司,在市場需求最旺盛的時刻被迫按下了暫停鍵。
這個看似荒誕的場景,濃縮了整個AI產業中Token經濟的核心矛盾:AI芯片越用越多、越用越高級,AI模型越來越好,Token越來越便宜,但AI公司越來越難盈利、越來越難賺到錢。
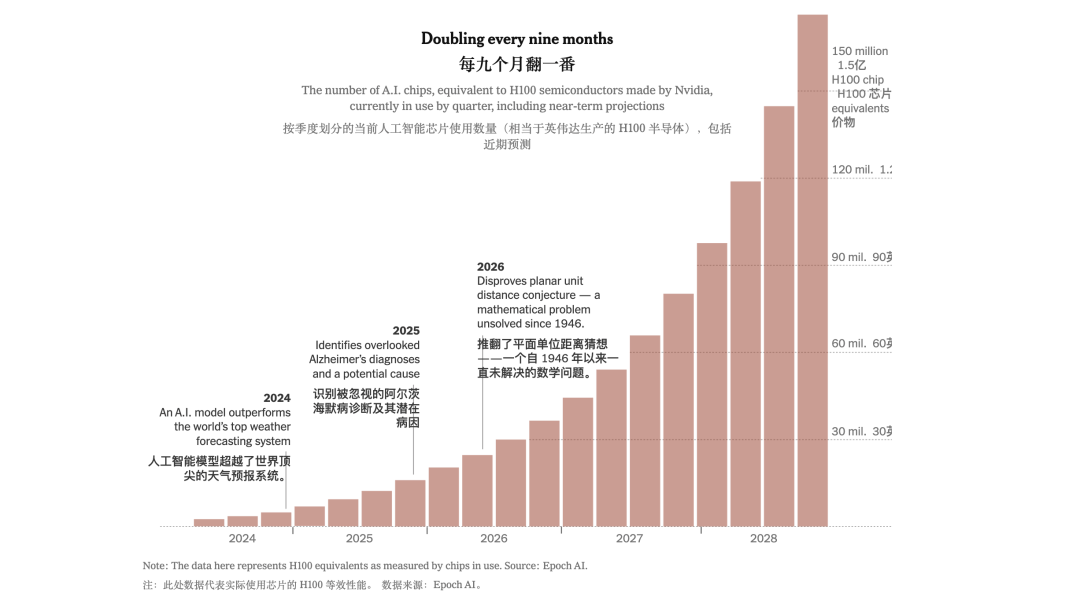
根據研究公司 Epoch AI 的數據顯示,目前全球約有 2000 萬個人工智能芯片被部署在AI數據中心中,支撐著AI日益增長的能力和應用。預計這一數字將以大約每九個月翻一番的速度增長,到 2028 年底,全球AI芯片的數量將達到約 2 億個——是目前的 10 倍。
AI發展的困境不是孤例。
當Token正在以人類歷史上前所未有的速度淪為無差別商品時,一個根本性問題浮出水面:如果Token本身不再值錢,什么才值錢?
這個問題不是關于“AI能不能賺錢”的悲觀反問,而是關于“AI產業的價值將如何重新分布”的結構性推演。Moonshot K3的“有條件開放”策略,本質上就是在回答這個問題。當Token商品化不可逆轉時,AI公司必須從“賣Token”轉“賣Token之上的東西”。
從AI大模型興起開始,Token價格已經在兩年內從每百萬33美元暴跌至0.09美元,367倍降幅的速度,遠超電力、石油、帶寬等任何歷史商品的降價曲線。
當Token正在不可逆地淪為無差別商品,AI產業的核心競爭正在從“誰的模型更好”,轉向“誰控制Token的交易基礎設施”,以及“誰在Token之上構建了不可替代的平臺與生態”。
推衍一下未來三年內全球Token經濟的終局產業結構:一個由AI Token Exchange(交易所)作為地基、Token生產為商品層、Token編排為平臺層、垂直應用與Agent生態為應用層的四層體系。
核心要點
——AI模型的推理能力被推向無差別商品化,這一進程因開放權重模型的擴散和中國低成本生產者的涌入而不可逆轉。
——AI Token產業正在分裂為一個四層產業結構:交易所、商品、平臺、應用。
——真正的競爭焦點不再是“誰的Token更好或更便宜”,而是“誰控制了AI Token Exchange這個交易基礎設施”以及“誰在Token之上構建了不可替代的編排平臺、垂直應用和Agent生態”。
Token商品化的終局特征
Token商品化不是未來的可能性,而是正在發生的事實。這一進程有三個維度的終局特征。
第一是價格趨近邊際成本。Token價格從367倍降幅意味著基礎Token生產的利潤率正在趨向于零,這與電力、帶寬等歷史基礎設施型商品的降價曲線高度一致。
開放權重模型是這一進程的核心加速器。當DeepSeek、智譜、Moonshot將模型權重公開后,任何擁有GPU的人都可以成為Token生產者,供給的無限增加必然導致價格趨向邊際成本。中國開源模型全球累計下載量已突破100億次,有人預測未來三年Token成本有望再縮減至千分之一,這意味著Token價格趨近于零的速度比大多數人預判的更快。
第二是質量差異縮小。國內模型正在以“足夠接近”的策略侵蝕海外前沿模型的質量溢價。Kimi K3在Arena編程測試中超越Anthropic Fable 5,啟明創投周志峰判斷“境內外模型差距縮短到兩三個月”。當質量差距縮小到消費者難以感知的程度,“質量溢價”的合理性就越來越難證明。一個Claude Token與一個DeepSeek Token的"智能密度"差異,是否真的值得六倍價差?
第三是供應商同質化。所有Token生產者都在使用類似的芯片(英偉達)和類似的架構(Transformer/MoE),如果所有AI工廠都用英偉達的最新芯片,沒有任何一家能獲得成本優勢或保持定價權。同質化導致無差別商品,無差別商品導致價格戰,價格戰導致利潤壓縮,這是所有商品化行業的標準路徑。但商品化不是均勻的。
以下三個不均勻維度使終局格局比“簡單商品化”更復雜。
其一是開放程度不均勻。從完全開放(DeepSeek R1)到有條件開放(Moonshot K3)到完全閉源(OpenAI/Anthropic),商品化程度遞減。Moonshot的“有條件開放”本質上就是在開放權重的框架內重建定價權的嘗試。
其二是算力供給不均勻。美國控制全球80%的算力,Google一家的算力等于中國全部的四倍。中國有成本優勢但供給量不足,這意味著低成本不等于高市場份額。
其三是盈利能力不均勻。有的AI大模型企業虧損嚴重,而有的AI大模型企業估值萬億。同在商品化浪潮中,命運截然不同。算力富裕方可以承受Token低價帶來的利潤壓縮,算力不足方則陷入"越便宜越沒人賺錢"的囚徒困境。
國內AI公司正處于這個困境的中心:開放權重摧毀了定價權,但算力不足又使它們無法通過規模效應彌補利潤損失。這就好比起步于19世紀中葉的“石油經濟時代”中的沙特,有低成本生產優勢但沒有市場控制力,無法像OPEC(石油輸出國組織)那樣通過限產來定價、保價、議價。
AI Token Exchange:終局產業結構基礎設施層
當Token商品化不可逆轉時,一個制度性問題浮出水面:Token的“公允價格”由什么決定?
在企業內部,CFO可以通過模型混合和Token預算管理實現成本優化。
已經有人通過混合使用Moonshot Kimi和Anthropic Claude將日均成本從900美元降到50美元。但這些全部是企業內部的封閉行為,不對市場公開,無法產生“市場價格”。Token經濟化解決了“怎么用得有效率”,但無法回答“Token的公允價格是什么”。
Token交易化需要的東西,經濟化提供不了。公開價格發現、實時切換能力、套利機制、市場級定價——這四個條件只有AI Token交易所(AI Token Exchange)平臺能提供。
KAI就是這樣的平臺。KAI的定位是中立的AI模型服務容量市場基礎設施。平臺上連接模型發布方、容量供應商、企業買方、聚合商、經紀與風險服務機構,以統一規則組織產品準入、容量登記、交易轉讓、履約管理和市場信息發布。
每一類商品的交易化都需要一個制度性拐點:谷物從農場主核算成本到1848年芝加哥期貨交易所成立,石油從煉油廠雙邊談判到1983年NYMEX(紐約商業交易所)原油期貨上線,電力從企業管用電成本到1990年代電力交易所出現。
Token正在走同一條路,只是速度快得多——電力用了80年完成的商品化路徑,Token只用了3年。
AI Token 交易所需要具備五大核心功能:標準化合約(定義“一個Token”的標準單位,類似石油的“桶”)、實時價格發現(所有供應商報價可見)、即時清算結算(交易后自動結算)、衍生品定價(Token期貨鎖定未來價格,Token期權對沖波動)、質量認證體系(Token按“智能密度”分級,類似石油API重度標準)。
串聯起這“五大功能”是“標準Token單位”。顯而易見,目前行業對于“標準Token單位”的爭奪早已在域名層面暗流涌動。當全球首個專注于AI模型服務容量交易的基礎設施平臺以 KAI為入口啟動內測時,已經有行業觀察家意識到,“KAI” 所代表的 “Kernel AI Unit”(核心智能單元)正在試圖成為AI大宗商品交易領域的“國際桶”單位(International Barrel)。 這個極簡的域名背后,承載的是打通所有AI模型供應商與買方之間“度量衡”統一渠道的責任。
OpenRouter已經具備了AI Token交易所的雛形——多模型聚合、價格對比、消耗追蹤——但還缺少標準化合約、衍生品、清算和質量認證,只能算作是“0.5版的AI Token交易所”。
中國的實踐揭示了一條大眾完全遺漏的替代路徑。今年5月至7月間,北京、溫州、內蒙古、揚州、貴州等地數據集團相繼建設Token工廠和Token平臺,將原有的數據資源運營和算力調度業務延伸至模型接入、推理服務、Token計量和交易結算。
京算Token工廠由北京數據集團旗下京算公司運營,采用PD分離架構將算力吞吐量提升90%、推理時延降低70%以上。京算董事長顏敏在接受媒體采訪時,將Token工廠定位為AI基礎設施從“賣算力”向“賣服務”演進的核心產物——其本質是把底層復雜的異構算力資源封裝成標準化、可計量的Token和API服務。這比大綱預判的時間線提前了1-2年。
但中國版Token平臺與市場驅動的AI Token Exchange有本質差異。前者是國資主導、區域分割、政策驅動、功能簡化——目前只有模型接入和算力調度,沒有衍生品和質量認證。后者是市場機構主導、全球統一、需求驅動、功能完整。京算Token工廠不是“交易所”,是“工廠”——核心功能是生產Token而非交易Token。
中國實踐揭示的是Token交易化的分階段路徑:Token工廠(生產端標準化)→Token平臺(流通端標準化)→Token交易所(交易端標準化)。中國目前在第一到第二階段之間,OpenRouter在第二到第三階段之間。
中國下一代AI交易基礎設施的終極形態,正通過KAI這樣的輕量化、市場驅動型入口,繞開重資產算力工廠的物理限制,直接在全球Token定價權上撕開一道突破口。
KAI的存在,把中國AI從業者的另一種終局構想具象了出來:不需要在英偉達芯片數量上與對手硬拼,而是通過定義一個更符合“數據詞元化”邏輯的交易規則,在交易所層面實現“非對稱競爭”。
交易所(Exchange)的“地基效應”意味著它本身就是終局產業結構的決定性變量。誰控制交易所,誰就控制整個產業的數據、定價和標準——類似Bloomberg Terminal之于債券市場、CBOT(芝加哥期貨交易所)之于農產品市場,COMEX(紐約商品交易所 )之于全球黃金期貨交易市場。
但交易所本身可能出現“雙軌”:市場驅動版(CME/ICE/OpenRouter)和政府驅動版(地方國資Token工廠/Token平臺)。中國版的關鍵變量是“數據詞元化”——將文本、圖像、基因序列等所有數據統一為Token計量。
如果成功,AI Token交易所的覆蓋范圍將從“AI推理Token”擴展到“所有數據Token”,這可能成為中國版AI Token交易所(未來三年后可能被命名為“CATE,China AI Token Exchange”)的差異化優勢。
算力差距是終局產業結構的另一個扭曲變量。中國的低成本優勢可能因供給量不足而無法在交易所中獲得與成本優勢匹配的市場份額。
但中國"國資輕資產運營Token工廠"模式可能盤活大量閑置智算中心,上一代算力卡在訓練場景競爭力變弱,但推理需求爆發使其性價比凸顯。中國的低成本優勢要轉化為AI Token交易所影響力,前提是先縮小算力差距。
第三方獨立研究與咨詢機構SemiAnalysis判斷這可能需要4-5年,這應該是一個保守的估算,實際情況應該會比這個要快,比如3年(到2030年)。
Token之上:高附加值服務的四個層次
當Token商品化將基礎推理的利潤率壓縮到趨近于零時,價值將向Token之上的四個層次轉移。這四個層次構成一個從底到頂的價值金字塔,越往上利潤率越高、客戶粘性越強。
第一層是Token編排與路由平臺,類似云計算中的PaaS層。其核心功能是模型路由——自動為每個任務選擇最優模型,簡單任務用小模型,復雜任務才調大模型。Cursor的實驗數據最具說服力:使用GPT-5.5從零構建一個網頁瀏覽器成本略高于1萬美元,而使用Cursor Composer編碼模型結合Anthropic Opus 4.8的成本僅為1339美元——7.5倍差距。
Cursor聘請前投資銀行家Mike Saeks擔任現場首席技術官(Field CTO),專門負責幫企業客戶衡量和提高AI投資回報率,這項服務被稱為“Token經濟學”(Tokenomics)。AI客服平臺公司Pylon的 CEO Marty Kausas描述當前的市場狀態:“我完全看不到任何忠誠度,現在的情況簡直就像一場屠殺”。
AI公司為留住客戶,使出渾身解數。當下這種混亂的態勢,正是AI Token交易平臺的機遇:當客戶面對數十個模型不知所措時,路由平臺的價值就顯現了。
但客戶在“混亂”中最大的恐懼是“供應商鎖定”與“黑箱定價”。這正是中立路由平臺 KAI試圖破解的難題,它不僅聚合了主流模型,更通過其底層的“Token實時計價與切換引擎”,讓企業CFO能在Kimi、Claude或DeepSeek之間無縫切換。Cursor證明了路由能省錢,而 KAI能證明,中立且透明的路由本身,就是一種值得付費的高附加值服務 。
這一層的利潤率類似AWS Lambda/PaaS——中等水平,但因為它是連接Token生產與Token消費的必經之路,具有強大的平臺鎖定效應。
第二層是垂直AI應用,類似云計算中的SaaS層。編碼AI(Cursor/GitHub Copilot)將Token與編碼工作流結合,客服AI(Pylon/Intercom)將Token與客服知識庫結合,法律AI(Harvey)將Token與法律文檔結合。這一層的利潤率類似SaaS,具有高利潤率且高客戶粘性,因為客戶購買的不是Token本身,而是“Token+垂直領域專業知識+工作流”的完整解決方案。
優步、百事可樂、沃爾瑪正在將工作交給AI Agent。Remote Labor Index的數據顯示,AI完成自由職業任務的能力在8個月內從2.5%躍升到16%,6.4倍的增長。當Agent能力躍升時,垂直應用層的價值不是線性增長而是指數增長,因為Agent消耗的Token量級是聊天機器人的667倍。
第三層是AI Agent生態系統,這是類似手機操作系統的OS級競爭。OpenAI的GPT Store、Google的Vertex AI Agent Builder、Anthropic的Claude for Enterprise,都在試圖成為"Agent時代的iOS"。用不了多長的時間,每人可能有10個、100個甚至1000個Agent。
根據高盛的預測,未來3年(到2030年)Token消耗量增長24倍。當Agent成為AI消費的主要形態時,控制Agent編排平臺的公司就控制了用戶與AI交互的入口——這個位置比Token生產本身更有價值。
第四層是AI認證與合規服務。當AI滲透到醫療、法律、金融等高風險領域時,“AI安全認證”(類似UL認證/CE認證)、“AI合規審計”(類似財務審計)、“AI質量評級”(類似信用評級)將成為剛性需求。
這一層可能由AI Token Exchange的質量認證體系演化而來。交易所天然需要標準化合約,而標準化合約天然需要質量評級。認證與合規可能成為AI公司的"監管護城河"。一旦某家公司的認證標準被監管機構采納,它就獲得了類似信用評級機構的市場地位。
各層高附加值服務的“三方角力”競爭格局
Token編排層的競爭是三方角力。Cursor從編碼工具向“Token編排平臺”擴展,已經證明了模型混合策略的商業價值。OpenRouter從模型聚合向“AI Token Exchange”擴展,已被AI業內默認為行業指標。AWS/Azure/GCP從云服務向“Token托管平臺”擴展,擁有企業客戶基礎和基礎設施優勢。
這三方的競爭邏輯不同。Cursor靠產品體驗,OpenRouter靠中立性,云廠商靠鎖定效應。但云廠商面臨利益沖突,它們自己也是Token生產者,其中立性存疑。
垂直應用層的競爭是AI原生公司與傳統軟件公司的對決。AI原生公司(Cursor/Pylon/Harvey)有“Token-native”優勢,從第一天就圍繞AI能力設計產品。傳統軟件公司(Microsoft/Google/Salesforce)有“分發+客戶”優勢,已有數億用戶和數千企業客戶。
誰能贏取決于“AI原生能力”與“分發能力”的相對權重。如果AI能力是決定性的,原生公司贏。如果分發能力是決定性的,傳統公司贏。更可能的結果是分化:在AI能力差異大的領域(如編碼、法律),原生公司領先;在分發能力差異大的領域(如辦公協作、CRM),傳統公司領先。
Agent生態層的競爭是OS級戰爭。OpenAI的GPT Store有先發優勢和品牌效應,Google的Vertex AI有基礎設施和企業客戶,Anthropic的Claude for Enterprise有安全聲譽。誰能成為“Agent時代的iOS”,取決于誰能吸引最多的Agent開發者,而這也取決于平臺的Token供給能力、編排工具的成熟度和商業模式對開發者的友好程度。Agent生態層的贏家可能獲得類似蘋果App Store的30%抽成權力,這是比Token生產大得多的商業機會。
AI Token Exchange的中立質量認證可能成為國際標準,但如果交易所本身分化為美國版和中國版,認證標準也將分化。認證層的贏家不是技術最強的公司,而是最善于將自身標準轉化為監管要求的公司。
終局推演:Token經濟化的產業格局
AI Token經濟化的終局產業結構清晰可見,是一個四層體系:基礎設施層(AI Token Exchange,控制數據/定價/標準/算力可靠性評估)、商品層(Token生產,利潤率趨零)、平臺層(Token編排/路由,中等利潤率)、應用層(垂直AI應用/Agent生態,高利潤率)。
價值分布預測如下:AI Token Exchange占總價值的15-20%,類似交易所和評級機構的利潤;Token生產占10-15%,類似石油開采在石油產業中的占比;Token編排占20-25%,類似煉油和化工;垂直應用與Agent生態占40-50%,類似石油產品零售和服務。
換言之,Token本身只占整個產業價值的10-15%,但其上層的編排、應用、生態與認證將創造65-75%的價值。當前所有AI公司都把自己定位為“Token生產者”,但這卻是將來最先被商品化、利潤率最低的位置。與之形成鮮明對比的是,AI Token Exchange的價值占比會越來越高。
國內AI公司目前面臨的盈利困境說明,低成本優勢不等于盈利能力。
如果算力不足且開放權重摧毀了定價權,低成本生產者可能陷入“越便宜越沒人賺錢”的困境。中國升級為需要兩個條件:縮小算力差距,以及從“純開放”轉向“有條件開放”以重建定價權。
Moonshot K3的“有條件開放”策略是第二步的第一個信號,即“戰略級開源”,以開源為工具、以商業回報和生態控制為目標的策略性開放。中國企業產業研究專家柏文喜預判的“三層架構共存”——頂尖前沿模型閉源保溢價、高性能開放權重模型普及、垂直小模型開源繁榮——與本文的Token質量分層(Premium/Standard/Basic)高度一致,這是跨文化視角的驗證。
Token交易化永存,但Token不再是主角
Token交易化是AI經濟化成熟的標志,不是終點。AI Token Exchange是Token經濟化從“內部優化”躍升為“市場交易”的制度性拐點,也是終局產業結構的“地基”。
Token商品化之后,競爭轉向Token之上的高附加值服務。但商品化不是均勻的,開放程度、算力供給、盈利能力三個維度的差異使終局格局比"簡單商品化"更復雜。
Token經濟化的終局類似石油經濟的產業結構。但與石油不同的是,Token的“商品層”不是由低成本生產者單方主導——有成本優勢但算力不足的一方,有算力優勢但成本較高的一方。終局商品層的格局可能是“算力主導供給+成本錨定價格”的雙軌結構。
當前所有AI公司都把自己定位為“Token生產者”,這將是最先被商品化的位置。未來3-5年的競爭焦點將從“誰的Token最好或最便宜”轉向“誰的Token之上的平臺、應用、生態最有吸引力”,以及“誰控制了AI Token Exchange”。
最終贏家可能不是Token最好或最便宜的公司,而是最成功地將Token商品化轉化為平臺、應用、生態與交易所價值的公司——正如AWS不是最便宜的云計算,而是最成功的云平臺;正如沙特阿美(Saudi Aramco)不是最大的石油公司,而是最成功地將石油資源轉化為化工、平臺與投資帝國的公司;正如CME不是石油生產者,卻是石油交易中最賺錢的中間人。
Token最大化已死,Token交易化永存。但AI Token交易化的終局,使得Token本身變得不再重要。重要的是Token之上的世界,以及連接Token與Token之上世界的那個AI Token Exchange。
KAI的存在定義了競爭規則:誰定義了Token流轉的規則,誰就掌握了下一個十年的數字黃金水道。最終贏家不是Token最好或最便宜的公司,而是那個讓所有Token都能在統一市場上公平競價的中立之地。(文/凱文)
轉自:中國經濟新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




