
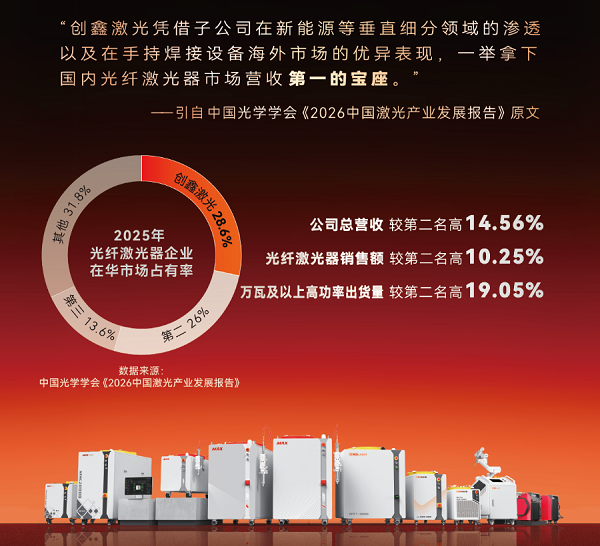
近日,中國光學學會發布《2026 中國激光產業發展報告》。報告顯示,創鑫激光再度登頂光纖激光器企業在華市場營收(含出口)第一名,整體市占率升至 28.6%。這是創鑫激光連續第二年斬獲光纖激光器行業中國市場第一的榮譽(2024-2025 年)。在企業核心經營維度也成績斐然,創鑫激光總營收、光纖激光器銷售額、萬瓦及以上高功率光纖激光器出貨量均在2025年超越在華所有激光器研發生產企業,位居行業第一。其中總營收39.7億元較第二名銳科激光高出14.56%,光纖激光器銷售額較銳科激光高出10.25%,萬瓦及以上高功率激光器出貨量較銳科激光高出19.05%。尤其是創鑫萬瓦及以上功率光纖激光器年度出貨量首次突破 10000臺,成為全球首家實現這一里程碑的激光器企業。
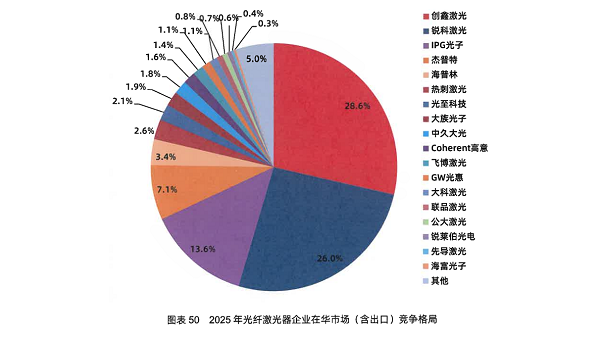
數據來源:中國光學學會發布的《2026 中國激光產業發展報告》
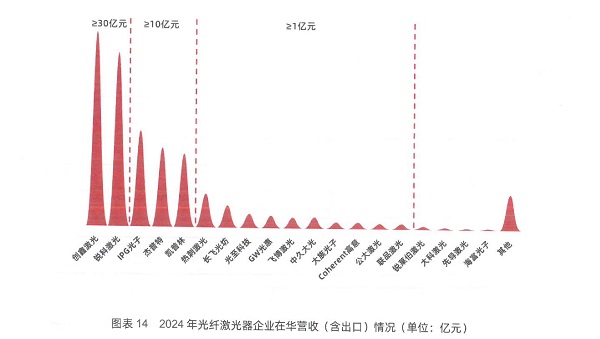
數據來源:中國光學學會發布的《2025 中國激光產業發展報告》
光纖激光器是高端工業制造的核心裝備,在金屬切割、焊接、增材制造等領域廣泛應用。很長一段時間內,高功率光纖激光核心技術長期掌握在海外企業手中,國內制造業面臨裝備“卡脖子”難題。經過國內激光企業多年持續攻關,產業格局發生根本性轉變。2025 年,國內 6kw至10kw級激光器國產化率超 90%,10kw以上高功率激光器國產化率突破 78%,國產高功率激光產品加速替代進口裝備,支撐國內重工、新能源、鋼結構等產業升級。
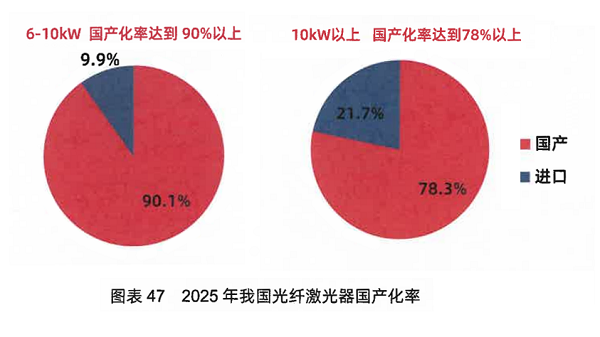
數據來源:中國光學學會發布的《2026 中國激光產業發展報告》
國產激光產業能夠實現突圍,核心根基在于產業鏈自主可控。創鑫激光自 2004 年成立之初,便確立 “器件先行”的垂直整合發展戰略,錨定上游核心元器件持續攻堅,先后攻克隔離器、泵浦源、光纖光柵等關鍵部件技術,實現激光器核心器件 100% 自研自產。在此基礎上,企業持續向上延伸布局,搭建光學原材料技術平臺,參股激光芯片企業,打通核心材料、核心器件、激光器整機三層級全產業鏈體系。
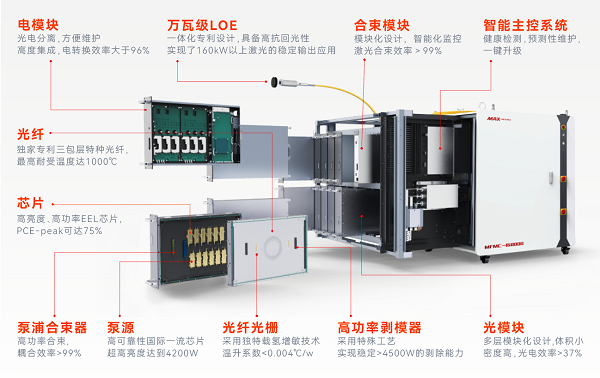
依托完整的自主產業鏈底座,企業持續突破技術邊界,核心材料方面研發出獨家專利的三包層高功率特種光纖;核心器件方面研發出 4200W 大泵、萬瓦超高能量合束器等達到國際先進水平的核心器件;激光器整機方面完成 20kW 單模塊激光器開發,搭建 720kW 超高功率激光器研發平臺,持續推動國產光纖激光產業從跟跑、并跑邁向局部領跑。創鑫激光 2025 年總營收接近 40 億元,穩健增長的經營答卷,正是全產業鏈自主能力的直接體現。
在亮眼業績背后,創鑫激光“雙軌發展” 戰略為企業賦予了強勁發展韌性。依托子公司桓日激光深耕手持激光焊接賽道,持續迭代國產風冷手持焊技術,產品在海外市場快速拓展,開辟全新增長曲線;子公司寶辰鑫則聚焦新能源、光伏、汽車、消費電子等垂直行業,面向客戶提供定制化光源與全套工藝解決方案。通過布局高附加值垂直應用業務對沖通用切割賽道的市場波動,形成 “海外市場拓展增量、垂直行業穩固底盤” 的發展格局,跳出行業同質化低價競爭的困局。
市場數據印證國產高功率激光旺盛的應用需求。2025 年,國內 10kW 以上連續光纖激光器出貨量同比增長近 30%,20kW 以上產品出貨量同比增長40%以上。在高功率賽道,創鑫激光與行業第二名合計占據國內 89% 的市場份額,共同扛起國內超高功率激光市場。
區別于行業單純堆砌功率的發展路徑,創鑫激光堅持戰略、技術、應用三向創新。戰略端,開辟中國國產萬瓦核心產品線,提前卡位超高功率賽道,依托垂直整合保障萬瓦級超高功率工業激光器的性能長期穩定性;技術端,研發出紫笛數字光斑工藝技術,實現光斑自定義,適配高反材料切割、異種材料焊接等復雜工況;應用端,推出“激光器+切割頭+控制系統”一體化解決方案,解決行業設備兼容差、售后權責不清等痛點;同時推出榮光、鑫光系列專屬解決方案,落地“專款專機、場景定制”新模式,深度匹配新能源、重型鋼構等行業需求。
當前中國激光產業已經告別高速增量時代,轉入存量競爭新階段。《2026 中國激光產業發展報告》統計,2025 年國內激光切割設備市場銷售收入 315.2 億元,同比僅增長 3.6%,行業內卷加劇。在此背景下,創鑫激光依靠底層技術自立、全產業鏈布局與多賽道協同,持續守住市場領先地位。
一家企業的突破,折射中國激光產業的整體躍遷。以創鑫激光為代表的國產激光企業,持續攻克上游核心技術,深耕下游應用場景,不斷縮小與國際頂尖廠商差距。未來,隨著國產激光技術持續迭代、海外市場持續拓展,國產激光裝備有望在全球高端制造舞臺持續發力,為我國制造業轉型升級注入強勁激光力量。
轉自:北青網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




