
導語
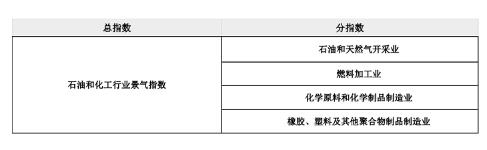
石油和化工行業景氣指數由中國石油和化學工業聯合會與山東卓創資訊股份有限公司聯合編制,是石油化工行業的微觀景氣循環監控指標,包括“石油和天然氣開采業景氣指數”“燃料加工業景氣指數”“化學原料和化學制品制造業景氣指數”“橡膠、塑料及其他聚合物制品制造業景氣指數”4個分指數。石油和化工行業景氣指數的景氣指標選擇以度量行業的潛在產出和經濟效益為標準,包括生產類微觀數據和行業效益類數據,生產類微觀數據包括:產能利用率、產品盈利能力、產成品庫存水平。基礎數據來源于與千余家企業建立的定期調研評估結果。
核心摘要
●油價震蕩上升,化工利潤承壓景氣指數回落
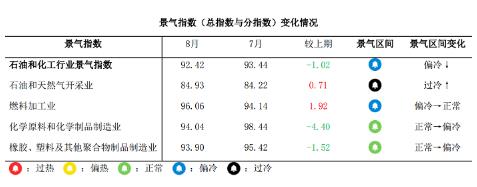
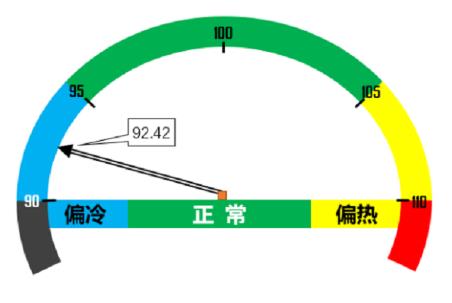
8月,石油和化工行業景氣指數環比下降1.02個百分點,降至92.42,回吐了7月的漲幅,再度跌至偏冷區間低位。7月末國際油價自高點回落,8月高位寬幅震蕩再度上升,美伊談判僵持、伊斯蘭堡諒解備忘錄到期不續,市場風險溢價難消。整體來看,石油和天然氣開采業成本利潤率由正轉負,景氣指數環比微升仍處過冷區間;燃料加工業受益于汽柴油價格上漲,煉油業利潤改善,景氣指數環比回升1.92個百分點,重返正常區間,成為本月亮點。與之相對,化學原料和化學制品制造業在成本端支撐下產品價格環比上漲,但受終端需求偏弱影響,漲幅受限,成本利潤率下行,庫存周轉放緩,景氣指數環比下跌4.40個百分點,從正常區間跌至偏冷區間;橡膠、塑料及其他聚合物制品制造業終端需求偏弱,成本利潤率轉負,景氣指數回落1.52個百分點,跌至偏冷區間。
熱點聚焦
●油價震蕩上升,地緣風險猶存
8月,地緣風險預期支撐國際油價維持高位。雖然OPEC+繼續增產、沙特下調原油官方售價(OSP),但美伊談判未有進展、雙方威脅博弈不斷。霍爾木茲海峽始終維持低通航量,市場擔憂因地緣反復對供應影響持續,也從預期層面形成對油價的支撐。對石化行業而言,油價反復波動對行業上下游的影響不同:上游油氣開采業受支撐,但中下游煉化、化工行業原料成本壓力增加,出現分化。
●制造業PMI回升,需求邊際改善
8月,我國制造業PMI49.8%,比上月回升0.6個百分點,仍處收縮區間。從宏觀整體表現來看,內需仍處磨底階段,雖然生產指數與新訂單指數同步改善,市場需求邊際回暖,對化工行業下游需求形成一定支撐,但在內生動能待修復背景下,對產品價格整體的修復力度有限,化工行業尚未擺脫被動累庫狀態。
一、石油和化工行業景氣概況
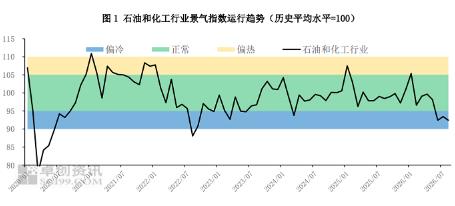
2026年8月,石油和化工行業景氣指數92.42,環比下降1.02個百分點,回吐7月漲幅,跌至偏冷區間低位。分行業來看:
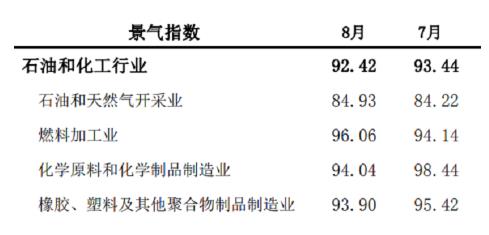
石油和天然氣開采業景氣指數84.93,環比微升0.71個百分點,仍處過冷區間。國際油價7月末沖高回落,8月高位寬幅震蕩,月均價再度上行。地緣因素影響油價高位波動風險放大,油氣開采業成本利潤率空間有所收窄;但生產熱度和庫存周轉率則在高油價影響下有所改善,行業延續去庫態勢。行業呈現出“價格上升、利潤承壓、去庫延續”的弱平衡狀態。
燃料加工業景氣指數96.06,環比上升1.92個百分點,重返正常區間,是本月亮點。8月受汽柴油需求支撐,盡管原油價格仍處高位,但該行業成本傳導順暢,推動煉油行業景氣修復。汽油受益于暑假出行消費需求帶動,柴油受益于旺季樂觀預期,價格上行,煉油業利潤改善;生產熱度、成本利潤率、庫存周轉率同步向好,行業景氣修復明顯。
化學原料和化學制品制造業景氣指數94.04,環比下跌4.40個百分點,從正常區間跌至偏冷區間。核心原因在于:該行業利潤價值鏈傳導不暢。盡管基礎化工品價格受成本帶動跟漲,但終端需求偏弱,漲幅受限,價格傳導受阻,產品價格漲幅不及原料端利潤受到擠壓,成本利潤率大幅下挫;同時庫存周轉放緩,行業陷入量價齊跌、被動累庫的狀況。
橡膠、塑料及其他聚合物制品制造業景氣指數93.90,環比下降1.52個百分點,從正常區間跌至偏冷區間。該行業下游多涉及終端消費品,以中小加工企業為主,8月終端需求改善有限,成本利潤率轉負。盡管生產熱度有所回升,但庫存周轉放緩,景氣指數回落。
二、熱點分析及未來展望
1.油價震蕩上升,地緣風險猶存
8月國際油價震蕩上行。驅動油價上漲的實質是:美伊關于霍爾木茲海峽管轄權等核心分歧延續。月內地緣沖突反復,致使霍爾木茲海峽日均通航量再度降至低位。同時,曼德海峽仍受威脅,“雙海峽”問題影響市場對原油供應的擔憂。疊加OECD(經合組織)國家石油庫存持續減少、美國庫欣庫存處于歷史低位,庫存“緩沖墊”作用弱化,進一步影響國際油價波動上升。
對石化行業而言,油價反復波動對行業上下游的影響顯現出不同:上游油氣開采業盈利能力減弱,成本利潤率轉負;中下游煉化、化工行業原料成本壓力仍高,但燃料加工業利潤在需求支撐下明顯改善,形成行業“中游階段性修復、下游承壓”的分化局面。
2.制造業PMI回升,需求邊際改善
據國家統計局8月31日發布的數據,8月我國制造業PMI為49.8%,比上月回升0.6個百分點,但仍處收縮區間。從分項指標看,生產指數與新訂單指數同步增長,產需兩端邊際回暖。對石化行業而言,終端需求的邊際改善對化工、橡膠塑料行業形成一定支撐,但支撐程度有限;化學原料和化學制品制造業庫存周轉放緩,行業尚未擺脫“被動累庫”狀態。后續“金九銀十”旺季有望改善終端需求,同時8月末,商務部等7部門聯合下發《關于推動商品消費擴容升級的實施意見》,進一步明確了促進商品消費的目標,有望在市場預期層面形成對終端需求的支撐,進而提升下游生產環節景氣水平及庫存周轉能力。
3.石油和化工行業景氣展望
2026年9月,原油價格方面,地緣風險與供需寬松預期交織,美伊局勢若緩和,霍爾木茲海峽恢復正常通航,疊加OPEC+增產,油價或回落;若沖突再度反復,油價或將持續走高。綜合判斷,9月油價大概率維持高位震蕩。需求方面,8月PMI回升至49.8%,顯示需求邊際改善,9月進入傳統“金九銀十”旺季,下游補庫需求有望進一步釋放。分行業看,油氣開采業,主要受原油價格變化影響;燃料加工業,若油價維持相對低位,煉化企業利潤有望改善;化學原料和化學制品制造業,需跟蹤高價原料庫存消化進度,若油價企穩、需求回升,景氣指數有望逐步修復;橡膠、塑料及其他聚合物制品制造業,景氣指數能否回升主要取決于終端消費和出口訂單情況。綜合判斷,9月石化行業景氣指數有望企穩回升,但回升力度取決于需求的實際改善程度,以及推動消費相關政策的效果是否有顯現。
景氣區間
指數數據
建議及提示
●市場預期
9月,國際原油價格預計仍將維持高位震蕩,地緣風險與供需寬松預期交織;傳統“金九銀十”旺季或帶來需求邊際改善,成本利潤傳導逐步順暢,疊加需求改善,石化行業景氣指數有望企穩回升。
●風險提示
終端需求恢復不及預期;美伊局勢反復,國際油價劇烈波動。
附錄
1.指數結構
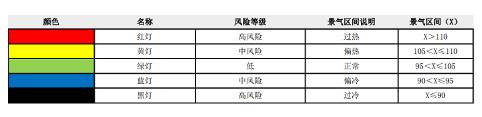
2.景氣區間
3.景氣指標說明
生產熱度,是根據產品的價差、開工、庫存三個基本面數據,通過行業生產熱度核心算法計算得到的景氣指標,反映企業經理人對生產經營的調整。對企業生產運行情況反映較為敏感和領先,穩定性低于成本利潤率、存貨周轉率。
成本利潤率,是反映行業投入產出水平的重要指標,在效益指標中較為敏感,穩定性最高。從微觀景氣循環周期上來說,成本利潤率高是景氣度高的證明。
存貨周轉率,即存貨的周轉速度,反映存貨的流動性和資金占用量是否合理,是衡量企業資金利用率的核心指標。其穩定性和敏感性介于生產熱度和成本利潤率中間。
轉自:中國化工報


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




