
2026年7月29日,國際醫學的定增申請獲得審核通過。這是一個信號——資本市場對這家西北最大的民營醫療集團,投下了信任票。
國際醫學用近三十年的時間,完成了一次社會辦醫領域罕見的戰略縱深布局。擁有萬張床位規劃、兩家三級醫院、西北首家質子治療中心、多個優勢專科集群——這些資產在行業野蠻生長時期或許顯得“太重”,但在民營醫院從數量擴張走向質量競爭的時代拐點上,反而構成了最深的護城河。
這是一場關于“長期主義”的實踐。當行業洗牌加速、近千家民營醫院在2025年退出市場時,國際醫學選擇了最難卻最扎實的一條路:扎根西安、深耕醫療、等待時間的回報。而今天,定增過會、質子投用、康養轉型、虧損收窄——多重信號正在匯聚,指向一個共同的結論:培育期最艱難的時刻,正在過去。
兩個“第一”:從高新區走出的社會辦醫樣本
國際醫學的故事,要從1998年說起。
那一年,創始人團隊在西安高新區二期開工建設西安高新醫院。四年后的2002年,醫院投入運營。2009年,高新醫院獲批成為中國第一家社會辦醫三級甲等醫院——這是中國民營醫療史上一個標志性的事件。
在此之前,“三甲”幾乎是公立醫院的專屬標簽。高新醫院的獲批,打破了這一格局,也為國際醫學此后的發展奠定了最核心的資質壁壘。
2019年9月25日,公司旗下第二家大型綜合醫院——西安國際醫學中心醫院正式開診。這是一座國內已建成的超大單體醫院,醫療質量和服務與國際先進水平接軌。南北兩院區合計規劃床位超過5000張。
至此,國際醫學構建起了擁有萬張床位的服務體系與能力——深耕西安、立足陜西、輻射中西部的綜合醫療服務版圖初步成形。
從1998年籌建高新醫院,到2019年中心醫院開診,再到2023年北院區投用——國際醫學用二十余年時間,完成了從一家醫院到萬張床位的跨越。
護城河:萬張床位的規模壁壘與“綜合醫療+特色專科”的差異化路徑
醫療行業有一個顯著特點:規模本身就是護城河。
西安市乃至全國優勢醫療資源較為稀缺,三級醫院尤其是三級甲等醫院的醫療服務需求大于供給,各大醫院的就診患者絡繹不絕。根據《2024年陜西省衛生健康事業發展統計公報》的統計數據,2023年和2024年陜西省三級醫院病床使用率分別為95.84%和93.48%,基本達到飽和狀態。
國際醫學旗下目前運營西安高新醫院、西安國際醫學中心醫院兩大綜合性醫療機構。兩家醫院規劃床位合計10,137張——這一體量在全國民營醫療機構中處于第一梯隊。其中,高新醫院規劃床位1500張,目前已達滿負荷運營;中心醫院(含北院區)總規劃床位8637張。
但規模只是入場券,真正的壁壘在于“綜合醫療+特色專科”的差異化模式。
在綜合醫療層面,公司成功打造了腦科、心血管、消化、胸科、腫瘤、血液病、骨科等多個優勢專科,全面推進多學科協作診療,開展了一系列技術含量高、臨床難度大的復雜型醫療項目,包括多項世界首例、國內首例、西北首例復雜手術。公司及下屬機構堅持規范運營,通過臨床路徑管理、日間手術推廣等一系列措施,強化成本管控和效率提升。
在特色專科層面,公司在醫美整形、康復、婦兒、健康管理、中醫、輔助生殖、精神心理、特需服務、老年護理、質子治療等板塊進行了積極的探索和布局。這些高毛利業務與普惠型綜合醫療形成了良好的互補——綜合醫療提供穩定的客流和收入底盤,特色專科提供更高的附加值和盈利彈性。
這種模式的底層邏輯并不復雜:用綜合醫療的規模效應攤薄固定成本,用特色專科的高附加值提升盈利能力。萬張床位的體量,一旦爬坡完成,將形成巨大的規模效應——采購議價能力、品牌輻射范圍、人才集聚效應、區域市場壁壘,都將構筑起后來者難以逾越的護城河。
而品牌信任則是更難復制的壁壘。作為中國第一家社會辦醫三級甲等醫院,高新醫院用二十余年的運營積累構建了患者對“國際醫學”品牌的信任。在醫療服務行業,品牌的建立需要數年甚至數十年的積累,一旦建立,便構成了后來者難以逾越的護城河。
業績復盤:短期承壓,邊際改善的信號已現
“培育期陣痛”背景下,國際醫學業績短期仍在承壓,不過近期公司拐點已然初現。
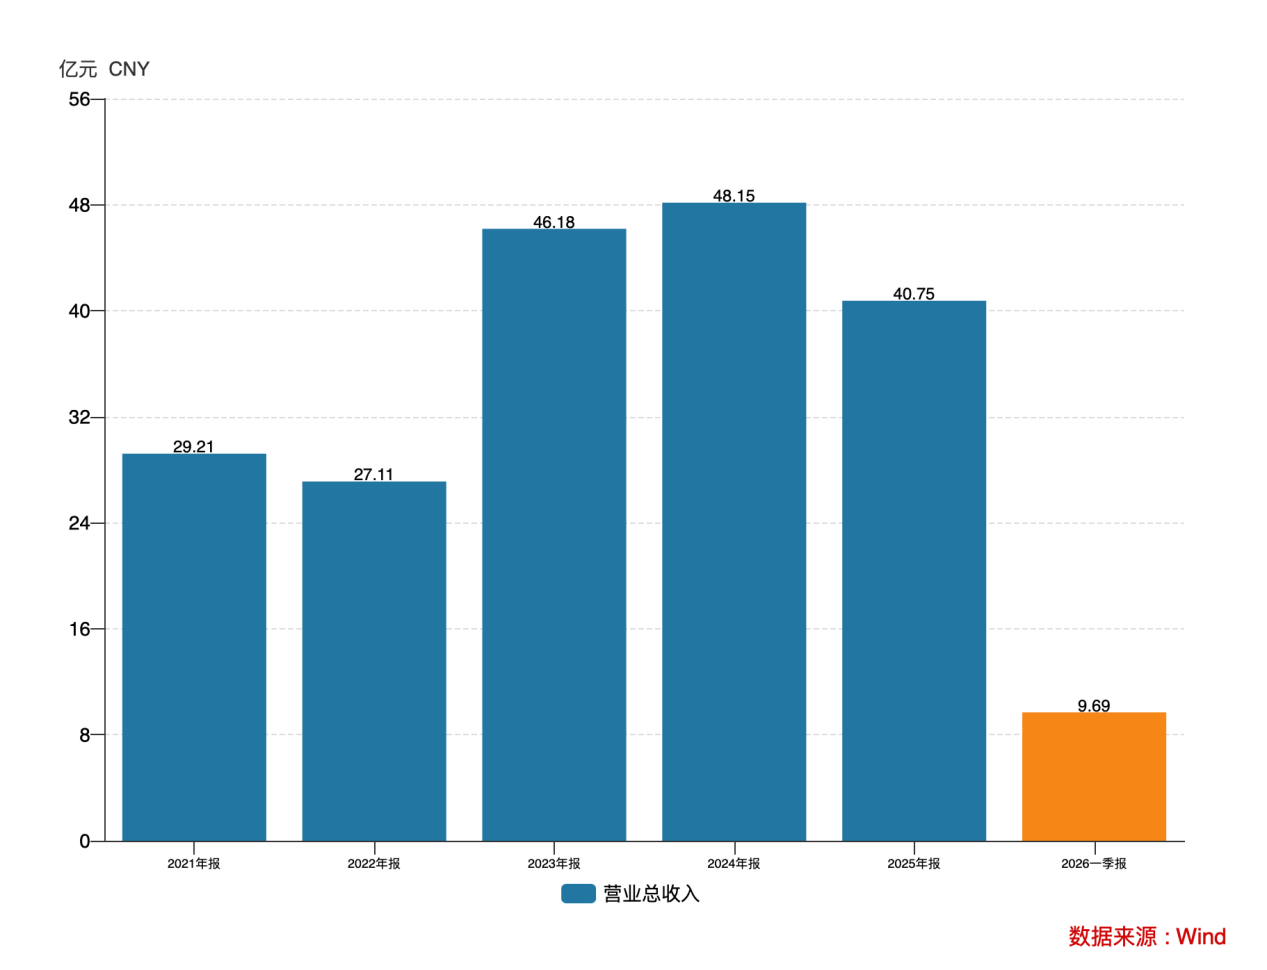
2025年全年數據:實現營業總收入40.75億元,同比下降15.39%;歸母凈利潤虧損3.13億元。
業績下滑的核心原因是DRG支付改革的深化——這一改革對住院服務量和次均費用產生了結構性影響。但值得注意的是,經營趨勢正在逐季改善。2025年第四季度單季度歸母凈虧損已收窄至0.19億元,同比減虧53.79%。
分醫院來看:
西安高新醫院2025年實現收入12.69億元,同比下降16.79%,凈利潤0.38億元,同比下降55.32%。但門急診服務量達118.26萬人次,同比增長2.44%。收入下降而服務量增長——這正是DRG改革下的典型特征:單次住院費用下降,但客流仍在增長。
西安國際醫學中心醫院2025年實現收入27.79億元,同比下降15.11%。但門急診服務量達151.76萬人次,同比增長7.01%。中心醫院仍處于培育期,規劃床位超5000張,收入的增長潛力遠未釋放。

資料來源:公司公告
2026年第一季度:公司實現營業收入9.69億元,同比下降2.78%;歸母凈利潤虧損4834.15萬元,同比大幅減虧54.55%。毛利率9.96%,同比提升4.75個百分點。管理費用率11.82%,同比降低2.25個百分點;財務費用率3.25%,同比降低0.77個百分點。
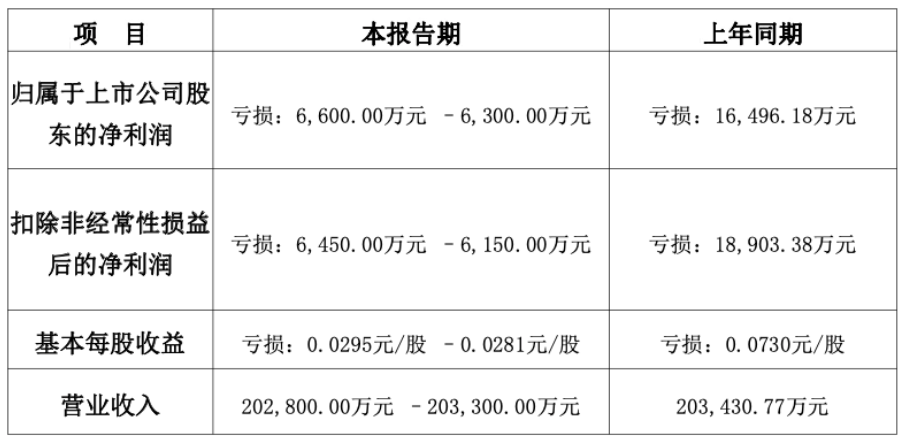
而公司中期業績預告的歸母凈虧損進一步縮窄至6300-6600萬元,同比縮減59.99%-61.81%。
資料來源:公司公告
當前,三個邊際改善信號值得關注:
第一,DRG政策影響已基本穩定。中信建投在研報中指出,“DRG政策影響已基本穩定”。隨著醫院對DRG支付模式的適應,收入端的壓力正在逐步消化。
第二,毛利率正在修復。2026年Q1毛利率已回升至9.96%,較2025年全年提升1.7個百分點。隨著業務結構調整和特色專科的發力,毛利率仍有持續提升的空間。
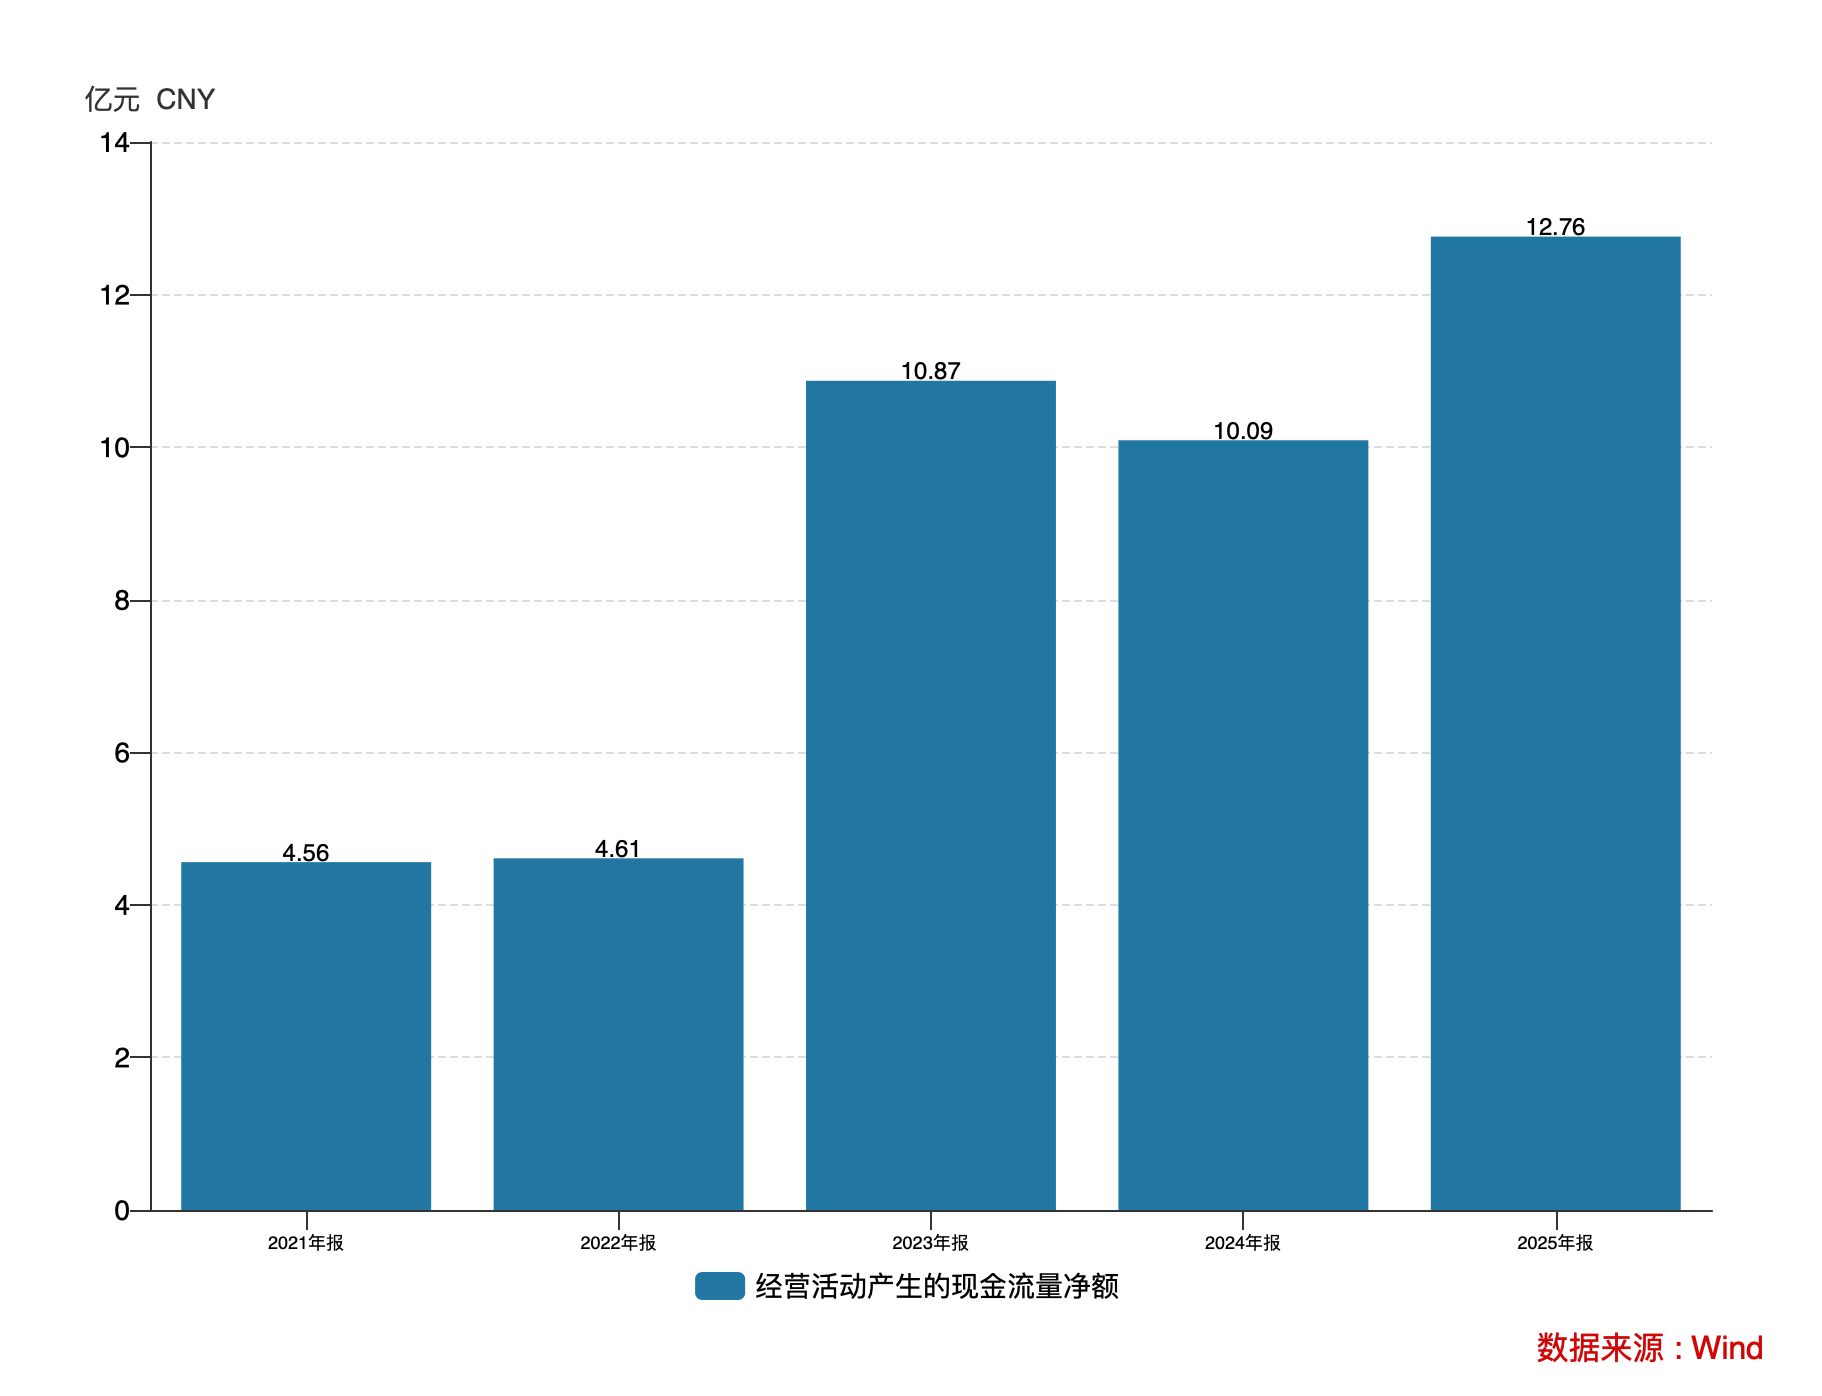
第三,經營現金流持續改善。2025年經營活動產生的現金流量凈額為12.76億元,同比增長26.49%。經營活動現金流遠高于凈利潤,說明公司的“造血能力”并未受損,虧損主要來自折舊攤銷等非現金支出。2025年固定資產折舊影響凈利潤高達6.55億元——剔除折舊影響,公司的實際經營狀況遠好于賬面利潤所呈現的樣子。
未來增長的多重引擎
短期業績的波動終將過去,真正值得關注的是國際醫學未來的增長動力。多重引擎正在同步發力。
第一引擎:西北首家質子治療中心,腫瘤治療領域的“核武器”。
2026年3月,國際醫學質子治療中心正式投入使用,作為全國第6家、西北首家獲批質子放射治療的醫療機構。
質子治療是當前世界上最先進的腫瘤放射治療技術之一,能夠精準殺傷腫瘤細胞同時最大限度保護周圍正常組織。這一技術的引入,不僅填補了西北地區的空白,更意味著國際醫學在腫瘤治療領域建立起了區域性的絕對技術優勢。對于西北地區的腫瘤患者而言,以往需要遠赴北上廣甚至海外才能接受的治療,如今在西安就能完成。質子治療中心的開診,有望成為國際醫學吸引高端患者、提升客單價的核心抓手。
第二引擎:輔助生殖與康養業務,高毛利的“第二曲線”。
公司輔助生殖醫學項目已對外開展常規體外受精胚胎移植及卵胞漿內單精子顯微注射技術,有望成為國內規模最大的生殖醫學中心之一。
同時,公司圍繞康養、醫美、康復、婦兒、特需服務等板塊加快布局。2025年已增開老年護理院、惠賓科等特色科室。這些業務具有一個共同特點:高毛利、不受DRG控費影響、面向自費與商保人群。它們與綜合醫療業務的互補效應,將在中長期持續改善公司的盈利結構。
第三引擎:存量床位的價值釋放。
國際醫學擁有超過一萬張的規劃床位,但目前的使用率仍有較大的提升空間。隨著中心醫院培育期的推進、周邊區域的成熟以及特色科室的不斷增設,床位使用率的提升將直接轉化為收入的增長。當床位使用率跨越某個臨界點,固定成本被充分攤薄后,利潤的彈性將遠超營收的增速——這是重資產醫療企業最經典的盈利模型。
行業風口:民營醫療的黃金時代
國際醫學所處的賽道,正迎來多重歷史性機遇。
政策端,“十五五”規劃首次明確提出“推動民營醫院專科化、品牌化、連鎖化發展”,并“鼓勵社會力量在康復、護理等短缺領域舉辦非營利性醫療機構”。這標志著民營醫療從“補充”走向“重要組成部分”的政策定位升級。同時,規劃明確“嚴禁公立醫院超規劃建設和違規舉債建設”——這意味著公立醫院的擴張空間將被嚴格約束,民營醫療機構將獲得更大的市場空間。
市場端,2015年至2024年,我國全國衛生總費用年均復合增長率為9.26%,同期醫院數量、衛生人員數量和衛生機構床位數量的年均復合增長率分別為3.84%、4.42%和4.36%。
2022年至2024年三年間的醫院數量和衛生機構床位數量的年均復合增長率分別為2.32%和2.77%。雖然隨著近年來醫院數量的不斷增長,衛生機構床位數有了一定的提高,但醫療資源的供給增速仍低于2022年至2024年全國衛生總費用3.21%的增速,醫療服務供需存在缺口。
競爭格局端,社會辦醫市場正加速分化。民營醫院呈現明顯的連鎖化與集團化趨勢,頭部企業通過并購整合提升市場集中度。規模小、專科能力弱的單體民營醫院將面臨生存壓力,而像國際醫學這樣擁有萬張床位、三甲資質、質子治療中心等核心資產的頭部集團,將受益于行業洗牌帶來的集中度提升。
結語
從1986年的解放商場,到1993年的“陜西第一股”,從2015年的更名轉型,到2019年“全國最大單體民營醫院”的開診——每一步都走得艱難而堅定。
三十年的積累,換來的是萬張床位的規模壁壘、三甲醫院的品牌信任、西北首家的質子治療中心、以及超過270萬人次的年門急診量。
短期來看,DRG改革的沖擊正在逐步消化,2026年Q1虧損大幅收窄54.55%,毛利率回升至9.96%——邊際改善的趨勢已經確立。
中期來看,質子治療中心的投用、輔助生殖與康養業務的放量、存量床位使用率的提升——三重引擎將驅動營收和利潤的持續改善。
長期來看,在“十五五”規劃推動民營醫院專科化、品牌化發展的政策紅利下,在萬億級醫療服務市場持續擴容的行業趨勢下,國際醫學作為西北地區規模最大、資質最全的民營醫療集團,其戰略價值正在被市場重新審視。
轉自:中華網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




