
研究團隊
周麗君 騰易研究院院長兼首席分析師 騰易科技助理總裁
石本雅 騰易研究院行業分析師
王世祥 騰易研究院行業分析師

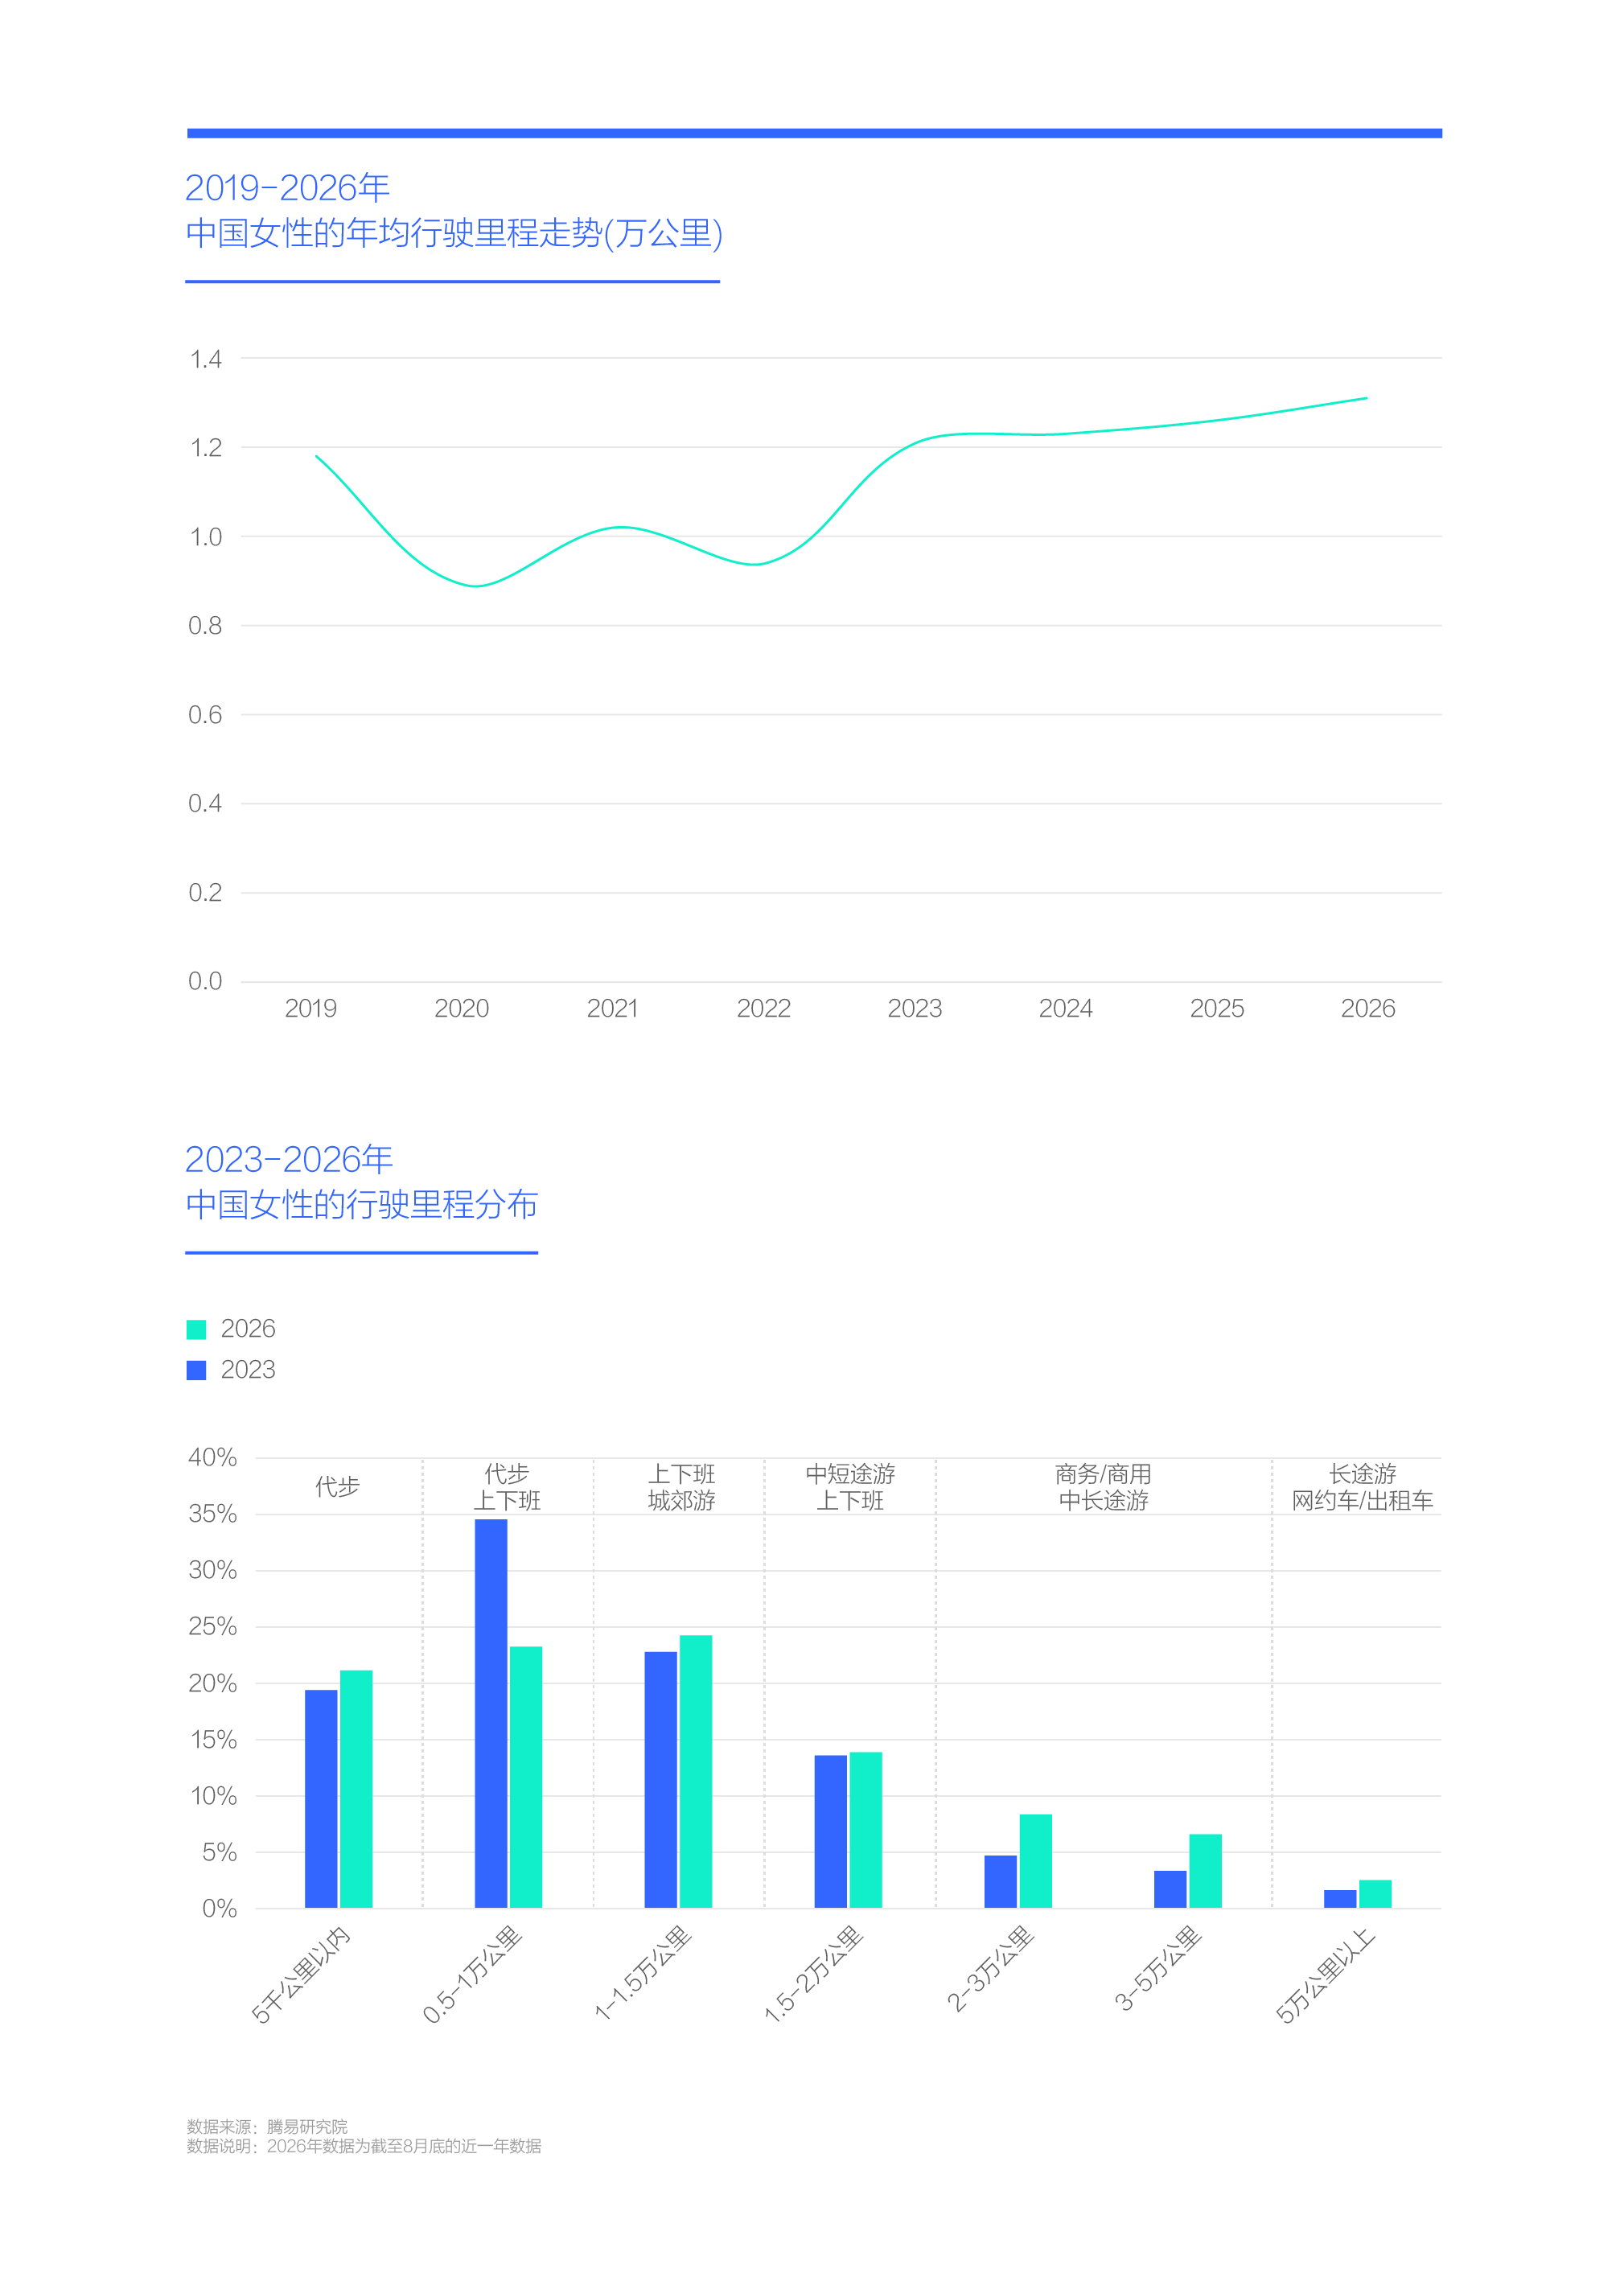
2023-2026年,中國女性的行駛里程加速提升,且超越2019年水平,升至1.31萬公里,中國女性越來越“愛開車”
2019年中國女性的年均行駛里程為1.18萬公里,疫情三年(2020-2022年)整體降至1萬公里以內。疫情后的2023年,中國女性的行駛里程強勢反彈至1.21萬公里,不僅超越了疫情前2019年的水平,而且強勢突破1.2萬公里。2024-2026年,中國女性的行駛里程分別升至1.23萬公里、1.26萬公里和1.31萬公里,呈現加速提升的走勢。
中位數也在提升,2026年中國女性行駛里程的中位數升至1.11萬公里,比2023年的0.94萬公里提升了18%,高于平均數8.26%的增幅,意味著中國女性行駛里程的提升具有普世性,具備成為新趨勢的潛質。
2023-2026年,除了整體提升,中國女性行駛里程的內部結構發生劇烈演變:以上下班和代步為主的1.5萬公里以內的占比由76.73%降至68.64%,第一行駛里程區間由代步為主的0.5-1萬公里,升至上下班為主的1-1.5萬公里;1.5萬公里以上的占比突破三成,以自駕游為主的2萬公里以上的占比提升顯著,2-3萬公里升至8.36%,3-5萬公里升至6.6%,5萬公里以上升至2.52%,都實現了翻倍式增長。
行駛里程越長,對車子的質量、性能等要求更高,相應車型的售價與單車利潤也更高,意味著2023-2026年中國女性車市的含金量在大幅提升。十五五,如中國女性的年均行駛里程仍不斷提升,1.5萬公里以上的占比突破四成,中國女性車市的含金量將進一步提升,那些率先迎合了中國女性行駛里程不斷提升之新趨勢的車企,有望成為中國車市的新黑馬。
從家庭收入看,中產與富豪女性的年均行駛里程提升更顯著,2026年中產女性升至1.38萬公里,富豪女性升至1.45萬公里
2023-2026年,從家庭收入看,雖然各階層女性的行駛里程都有提升,但提升幅度差異顯著,率先換購的中產與富豪女性提升更顯著,前者升至1.38萬公里,后者升至1.45萬公里,個人首購為主的工薪女性的行駛里程小幅升至1.16萬公里。
2026年各階層中國女性的行駛里程分布各有特色:工薪女性的行駛里程更集中1.5萬公里以內,占比近75%,以上下班通勤為主的1-1.5萬公里占比最多,說明中國不少工薪女性也進入了私家車通勤的新階段,其中工薪為主的大城女青年貢獻較大。十四五,汽車成為越來越多剛大學畢業參加工作的大城女青年的必備通勤工具,十五五,該趨勢有望向小城女青年下沉。工薪女性5萬公里以上的占比絕對值并不高,但比值明顯高于中產女性,關鍵因素不是自駕游,而是網約車;中產女性與工薪女性的行駛里程呈現錯位分布,1.5萬公里以內的各細分里程占比,中產女性不約而同低于工薪女性,1.5-5萬公里的各細分里程占比,中產女性不約而同高于工薪女性,關鍵因素在中產女性的主要用車場景,正由代步與上下班,向自駕游滲透;富豪女性行駛里程分布較分化,占比最多的不是上下班為主的1-1.5萬公里,而是代步為主的0.5萬公里以下,近25%。3萬公里以上的行駛里程占比,富豪女性明顯高于工薪與中產,這與富豪女性的商務、長途自駕游等密切相關。
十五五,如工薪女性的1.5萬公里以內的行駛里程占比維持在七成左右,有望持續助推小電動發展。關鍵變量在中產女性,如其1.5萬公里以上的占比突破40%并挑戰45%,大概率會持續提升中國女性的行駛里程與中國女性車市的含金量。富豪女性行駛里程相對分化的特征,有望給中國代步車市和自駕游車市注入更多活力,如激活電動小跑車、助推硬派車市等。

從城市級別看,大城女性的年均行駛里程提升更顯著,2026年新一線城市升至1.37萬公里,一線城市升至1.40萬公里
2023-2026年,從城市級別看,各級城市中國女性的行駛里程差異較大,其中由省會、副省級和直轄市等組成的大城女性的行駛里程提升更顯著,升至1.37萬公里,這與中產女性、富豪女性集中大城與大城女性率先掀起換購潮等密切相關。小城女性的行駛里程小幅升至1.21萬公里,這與十四五期間的小城女性以個人首購為主和主要選購小電動等密切相關。
2026年各級城市的中國女性的行駛里程分布各有特色:一線城市行駛里程占比最多是0.5-1萬公里,其次是0.5萬公里以內,兩者都以代步為主,以上下班通勤為主的1-1.5萬公里占比較低,這與一線城市女性以地鐵通勤為主密切相關。1.5萬公里以上的各細分里程占比,一線城市都非常突出,說明一線城市女性的商務、自駕游等訴求更凸顯;十四五,中國新一線和二線城市加速普及地鐵,兩者的女性行駛里程同樣呈現由上下班通勤集中的1-1.5萬公里向兩邊轉移的特征。十五五,中國新一線和二線城市仍會持續普及地鐵,兩大城市的女性用車場景仍會向代步與自駕游等轉移,1.5萬公里以上占比仍有提升空間。
三四五線之小城女性行駛里程占比最高的,都是上下班為主的1-1.5萬公里,說明不少小城購車女性屬于職業女性,汽車已成為其通勤的必備交通工具,這見證了中國社會的快速進步。十五五,由于市區常住人口普遍低于300萬人、一般公共財政預算收入普遍低于300億元、GDP普遍低于3000億元,廣大小城的地鐵建設仍會相對遲緩,汽車在小城女性通勤中將扮演越來越重要的角色,適合小城女性通勤的小電動等仍有較大發展空間。

從年齡看,各年齡段女性的年均行駛里程都有較顯著提升,其中中年女性最長,2026年升至1.35萬公里
2023-2026年,從財富與城市級別看,中國女性行駛里程的提升都相對分化,但從年齡看,各年齡段的提升步調相對一致:青年女性由1.13萬公里快速升至1.27萬公里,這與中國青年女性更集中大城、受教育水平更高、自駕游意識更強等密切相關。十五五,如青年女性的行駛里程持續提升,再加女性已成中國青年新車市場的消費主力,預判中國青年車市的消費調性將發生較大變化。2025上半年至2026年8月,從MG 4的爆款到MG 07的高關注度,相信名爵等少數品牌,已強烈感觸到女性主導中國青年車市的新趨勢;率先開始換購的中年女性的行駛里程最長,升至1.35萬公里,這與中年女性的高頻率孩子接送、親子游等密切相關。十五五,中國女性車市的消費重心大概率會進一步轉向中年女性,期間中年女性大概率會持續提升中國女性的行駛里程,為大純電、城市型硬派等更適合家庭女性自駕游的細分產品創造更多發展機遇;老年女性的行駛里程提升同樣顯著,2026年升至1.3萬公里,這與越來越多退休老年女性積極開展自駕游等密切相關。十五五,大概率會有更多老年女性開展自駕游,老年女性的行駛里程有望持續提升。
2026年各年齡段中國女性的行駛里程分布各有特色:35歲以內的青年女性占比最多的是1-1.5萬公里,該區間以上下班通勤為主城郊游為輔,這與中國女性的黃金工作年齡段集中20-35歲密切相關。過了35歲后,越來越多的女性因家庭會選擇退出職場。青年女性0.5萬公里以內的占比也不低,該群體以地鐵通勤為主的大城女青年為主,理論上該群體也有強烈的自駕游訴求,一旦該情緒價值被點燃,將為青年女性行駛里程的大幅提升埋下伏筆;中年女性占比最多的是0.5-1萬公里,該區間以代步為主上下班為輔,這與部分女性回歸家庭密切相關。1.5萬公里以上的各細分區間,中年女性的行駛里程占比都比較突出,說明中國中年女性的用車場景,正由傳統的上下班通勤、孩子接送與代步,向追求詩和遠方的自駕游延展;老年女性的行駛里程更集中0.5-1萬公里,在1.5萬公里以上的區域,老年女性的行駛里程占比非常接近中年女性,再加時間充裕,理論上同樣會滋生出自駕游訴求。
十五五,青年女性、中年女性和老年女性的年均行駛里程有望攜手突破1.4萬公里,甚至攜手挑戰1.5萬公里,同時1.5萬公里以上的占比有望攜手突破40%,釋放出更多的換購與自駕游訴求,為新能源硬派、燃油硬派、城市型硬派、越野型硬派、小硬派、大硬派等偏自駕游的諸多細分產品,創造更好的發展環境。

十四五,中國女性行駛里程提升的主要動力來自換購潮,2014-2020年,中國女性購車規模由不足300萬輛飆升至600多萬輛
2023-2026年,中國女性的行駛里程之所以能強勢反彈,且超過2019年水平,并加速提升,與中國女性掀起的換購潮密切相關。
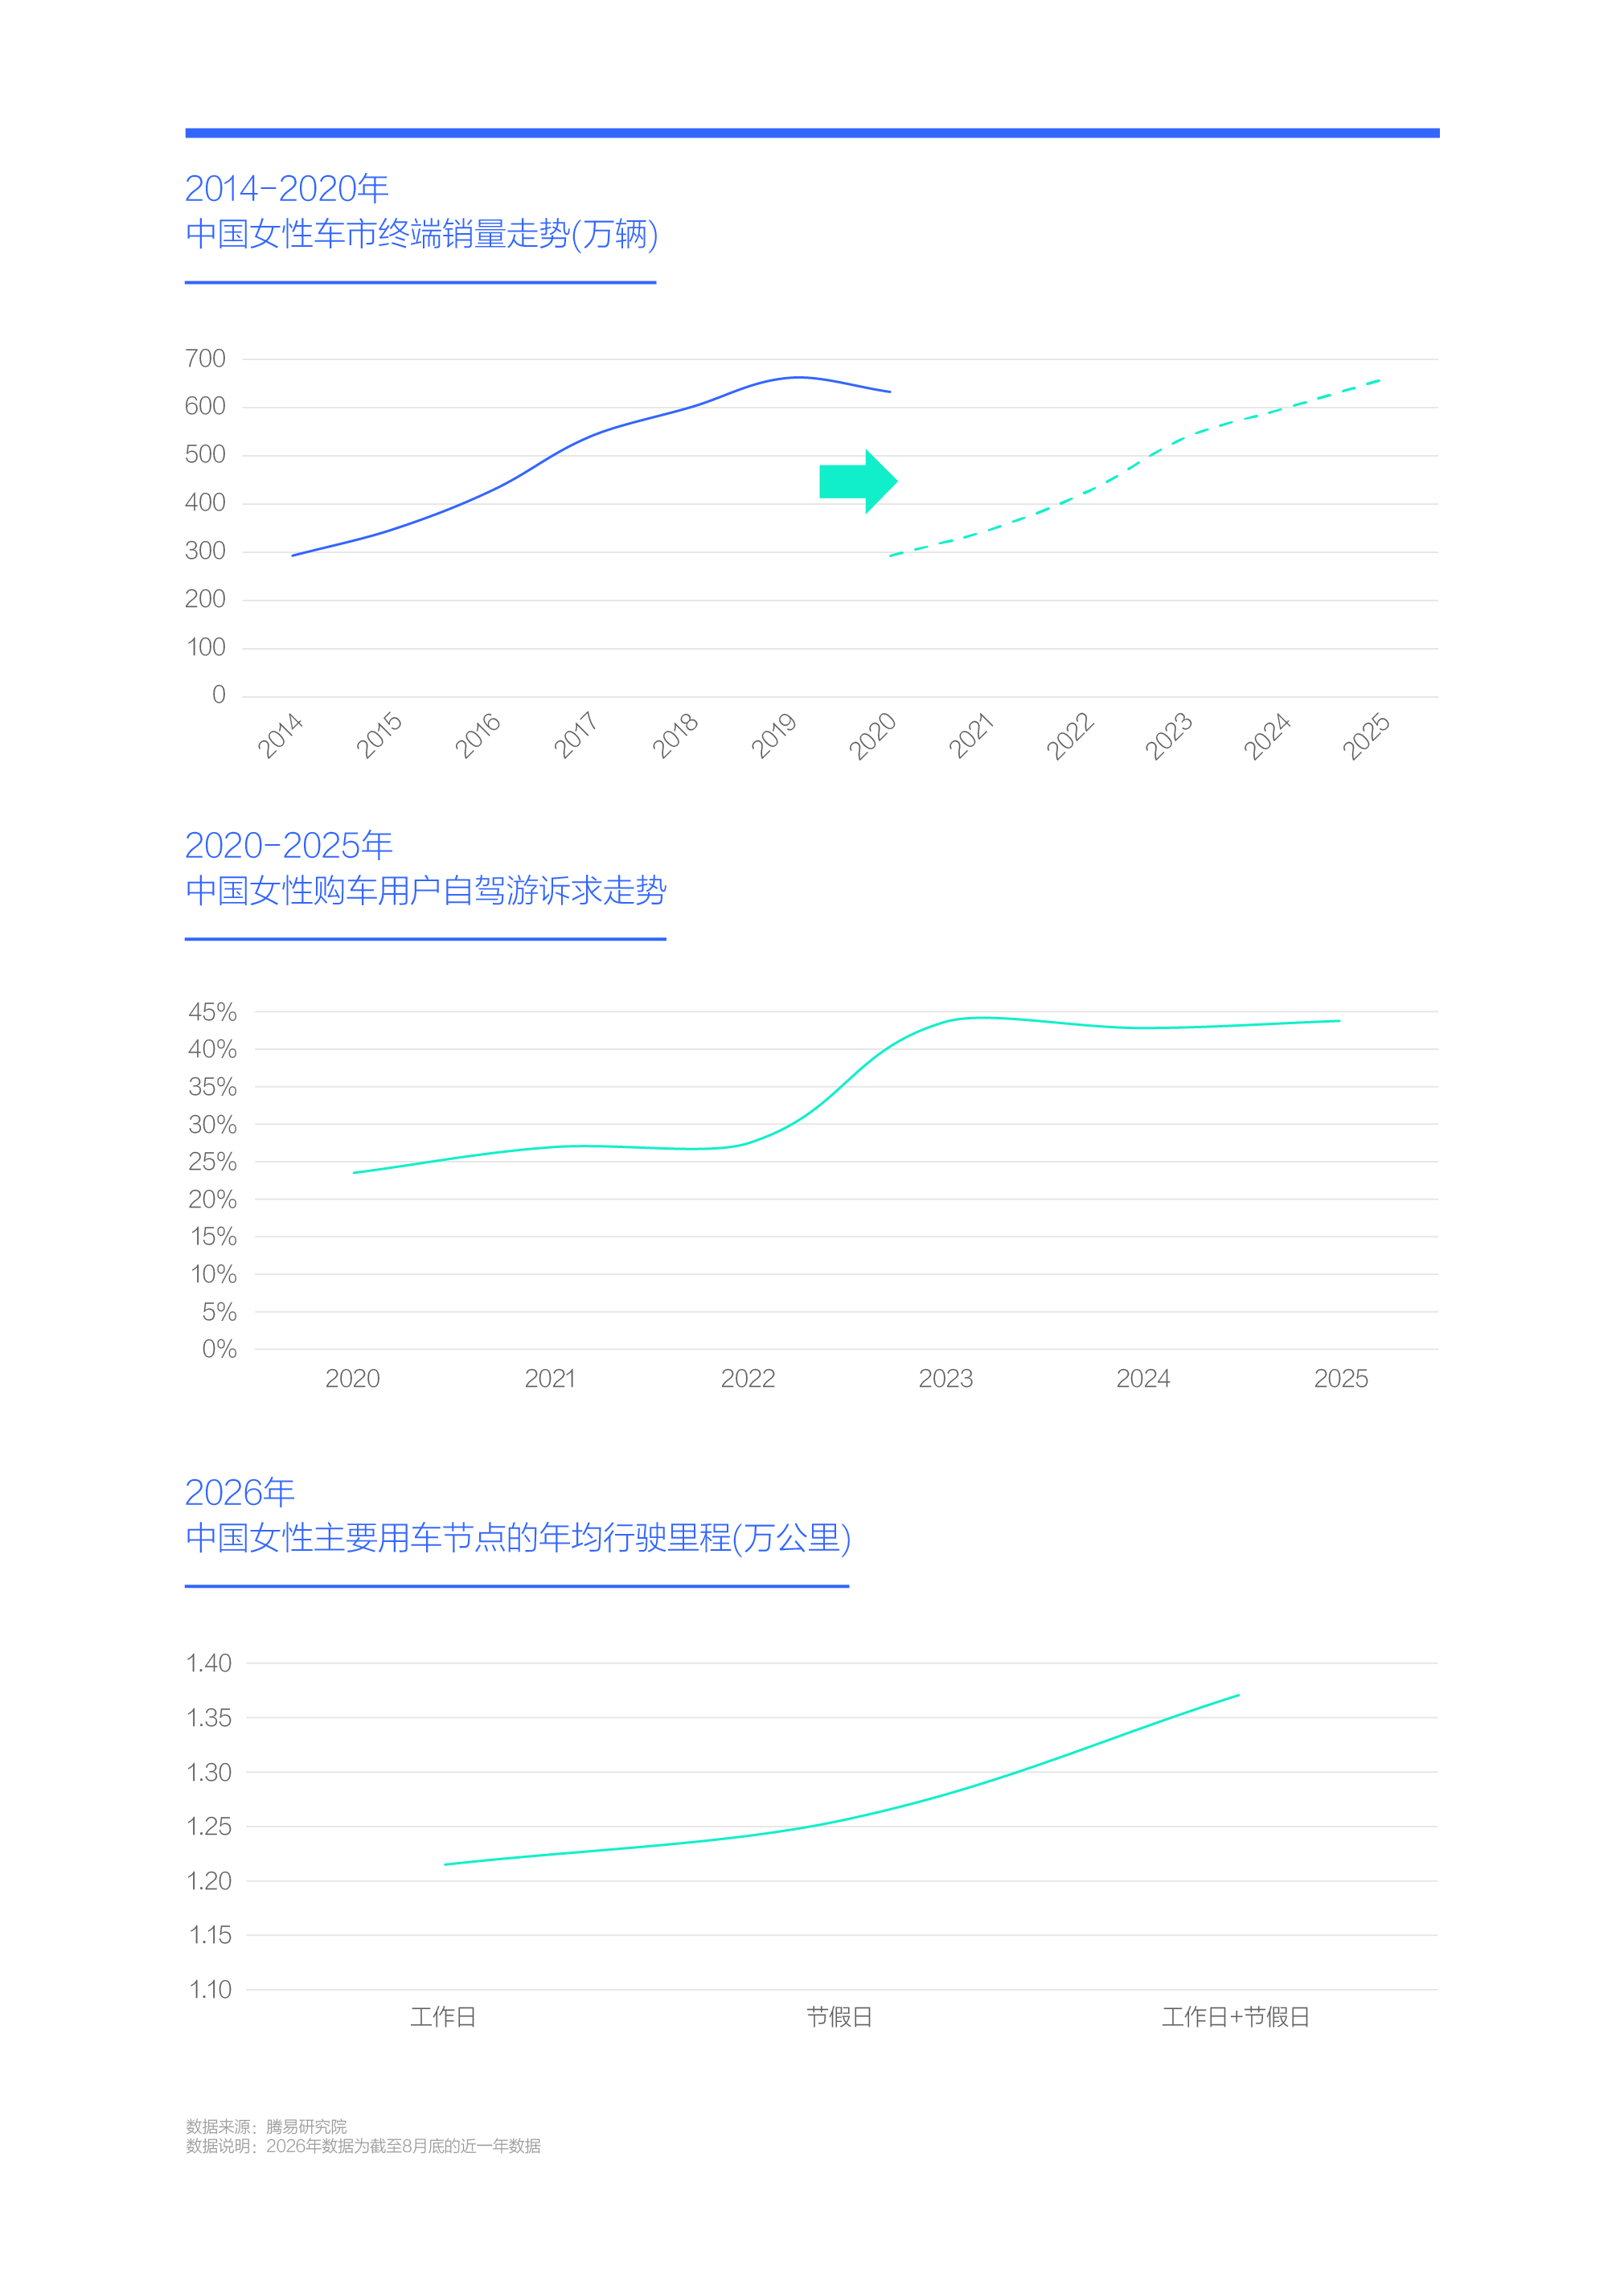
2014年中國女性的購車規模升至293萬輛,但仍不及300萬輛,之后持續提升,2018年突破600萬輛,實現翻倍增長,2019-2020年升至650萬輛上下。如按六七年的換車周期推演,十四五期間(2021-2025年),中國女性車市將掀起換購潮,尤其是中產、富豪、大城與中年等消費能力更強的女性。
中國女性的個人首購訴求以代步和上下班為主,大規模涌現的換購訴求自然會向自駕游滲透。2023年起,中國女性的自駕游訴求強勢提升,2025年升至43.76%,超過代步與上下班,成為中國女性的首要購車訴求。
由于自駕游往往對應更長的行駛里程,在該訴求大規模涌現之際,自然會提升中國女性的行駛里程。2026年用車集中工作日的中國女性的行駛里程僅有1.21萬公里,集中節假日的升至1.26萬公里,集中節假日與工作日的升至1.37萬公里。用車兼顧工作日與節假日的行駛里程大幅高于集中節假日的,說明中國女性的自駕游仍以白領家庭的親子游和城郊游為主。
除了換購潮與自駕游訴求,2023-2026年,少部分女性涌入網約車市場,也小幅提升了中國女性的行駛里程。
十五五,中國女性的換購潮與自駕游訴求有望持續高漲,繼小電動、高端純電后,又會衍生出哪些新機遇?
十四五,中產、富豪、大城、中年等部分女性率先掀起的換購潮,對中國車市形成了較大影響,不僅激活了代步車市,而且助推了特斯拉、小米、蔚來等新高端品牌的發展。十五五,中國女性的換購潮只會持續高漲,因為十四五期間中國女性車市的規模持續擴大,并突破900萬輛,上述用戶的換購訴求將集中十五五釋放。
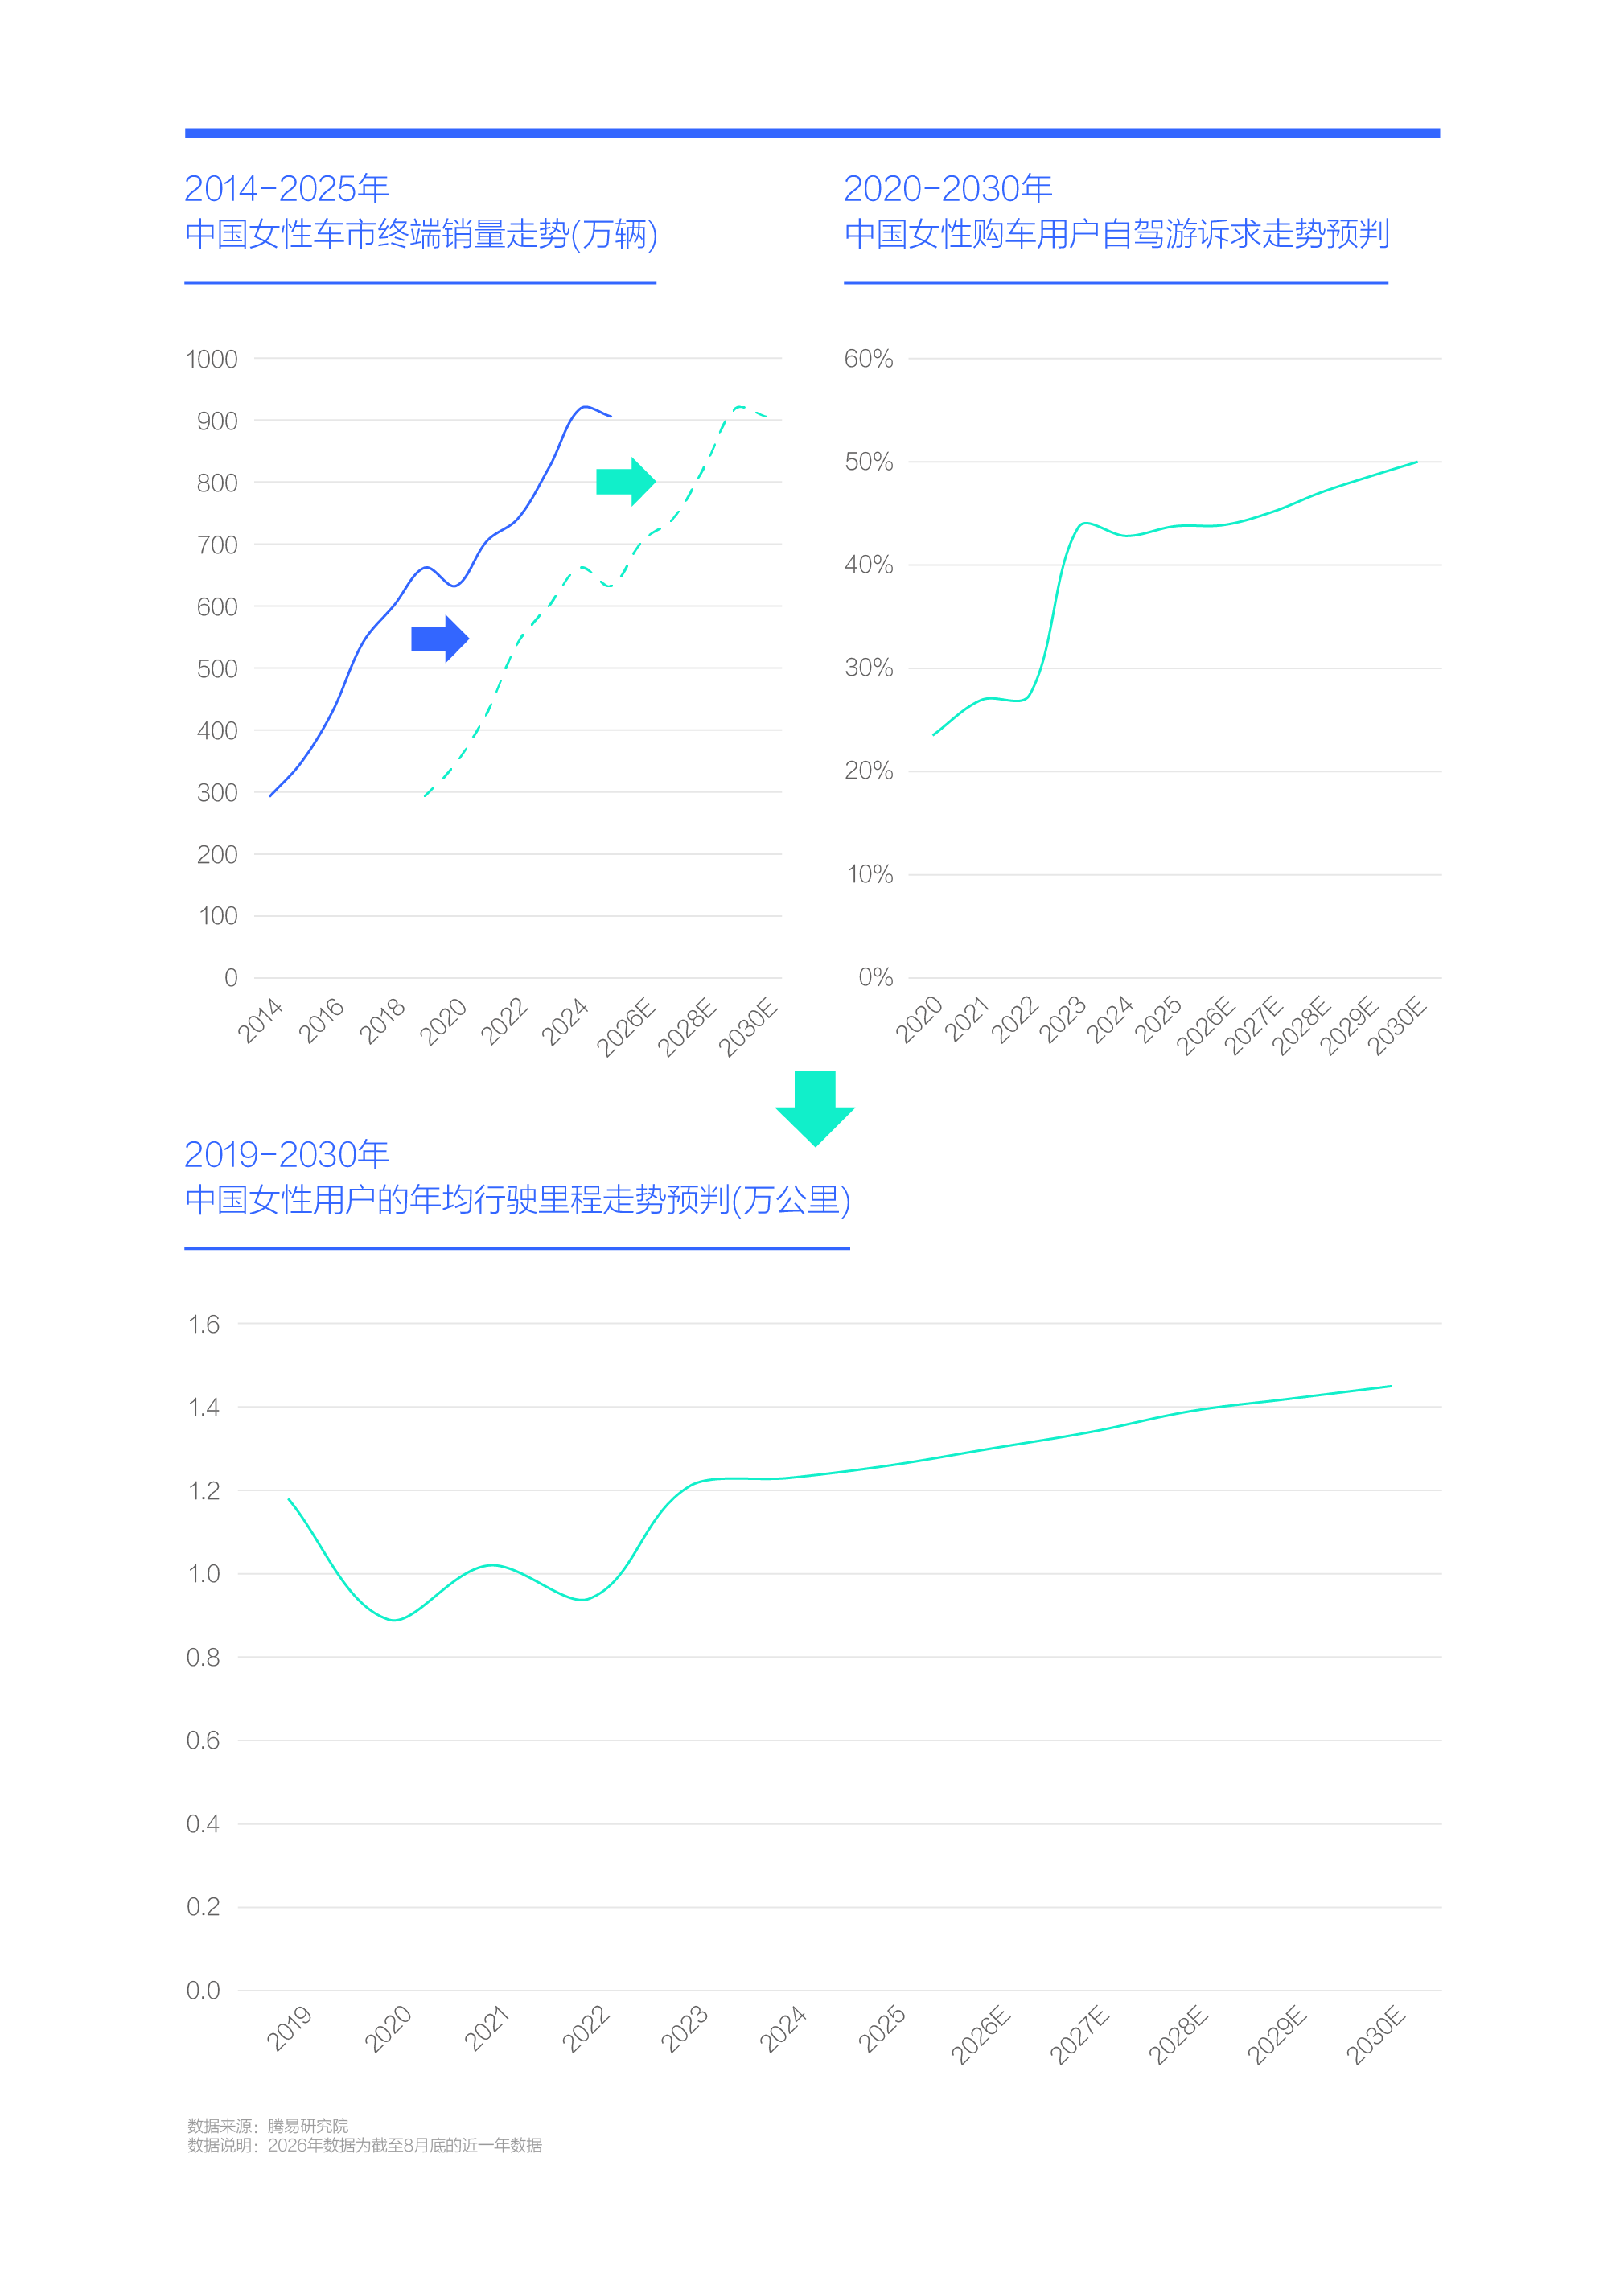
2025年,自駕游超越代步與上下班,成為中國女性的第一購車訴求。十五五,換購規模更大、自駕游意識更強的中國女性,大概率會不斷夯實自駕游的第一購車訴求的位置。十五五,無論是城郊游、親子游,還是長途自駕游,將會不約而同提升中國女性的行駛里程,具體值有望挑戰1.45萬公里。
由于行駛里程與產品形式有強相關性,隨著行駛里程的不斷提升,中國女性車市的消費結構也會不斷演變。十四五,中國女性車市衍生出小電動、高端電動車等新機遇,十五五,又會衍生出哪些新機遇?
十五五,隨著換購潮與自駕游訴求持續高漲,中國女性有望成為中大型與大型車市的新增長點
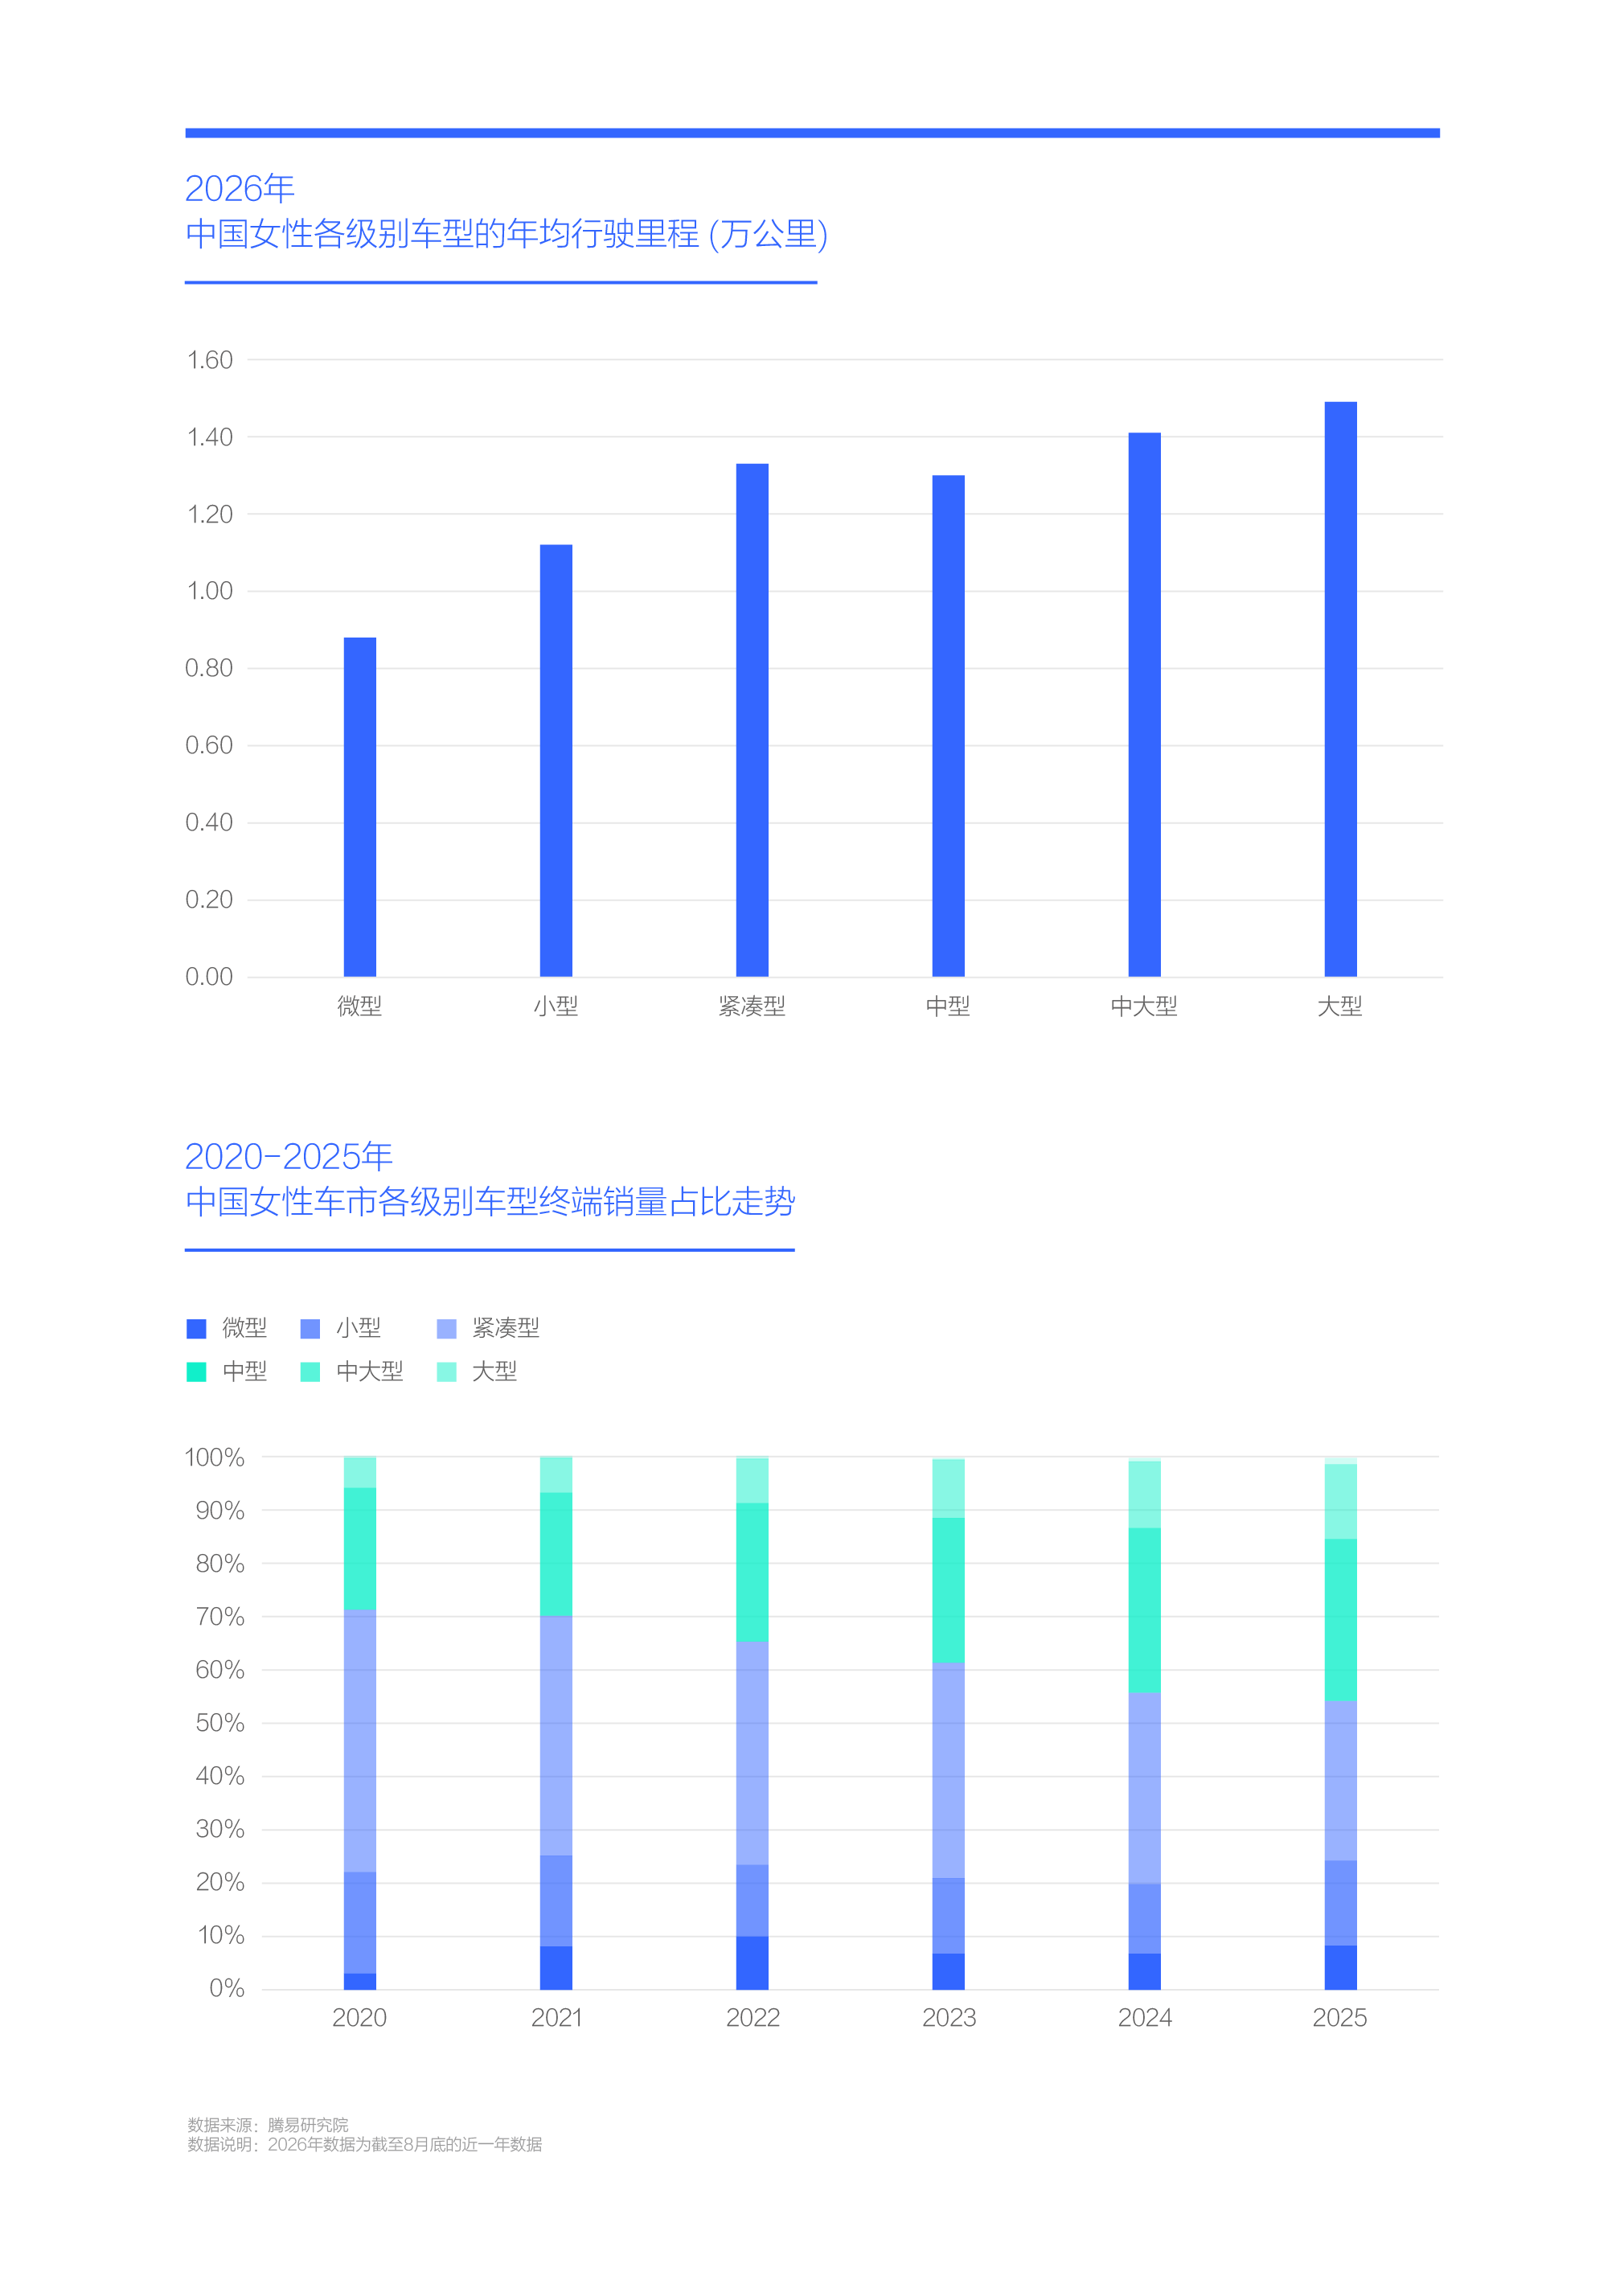
2026年中國女性駕馭的不同級別車型的行駛里程差異顯著,整體呈現車型尺寸越長年均行駛里程越長的特征:以代步為主的微型和小型的行駛里程都非常短,前者不足9千公里,后者僅1.12萬公里;兼顧上下班與代步,且含少部分網約車的緊湊型的行駛里程升至1.33萬公里,小幅高于以上下班通勤為主的中型;中大型與大型的行駛里程相對突出,前者超過1.4萬公里,后者逼近1.5萬公里。
十四五,隨著中產、富豪、大城、中年等部分中國女性率先釋放出換購與自駕游訴求,中國女性車市的級別消費重心,不斷向中型及以上的大車轉移,大車占比由不足30%快速升至46%。Model 3、奧迪A4L、奔馳C級和寶馬3系等組成的中型占比超三成,首次超過緊湊型,成為中國女性選購最多的產品。雖然中大型與大型的占比絕對值不高,合計15%多點,但增長顯著,蔚來ES8、樂道L90等少數車型率先受益于女性用戶,2026上半年女性占比突破三成。
十四五,在男性換購需求的助推下,9系和8系集中的中大型與大型車市,成為中國增長最快的細分車市之一。十五五,隨著換購潮與自駕游訴求持續高漲,中國女性有望成為中大型與大型車市的新增長點,兩者在女性車市的銷量占比有望挑戰25%,期間相關車企的大五座等輔助型旗艦產品,可積極迎合準備換購的女性用戶。
十五五,隨著換購潮與自駕游訴求持續高漲,中國女性有望助推大純電與長續航純電的發展
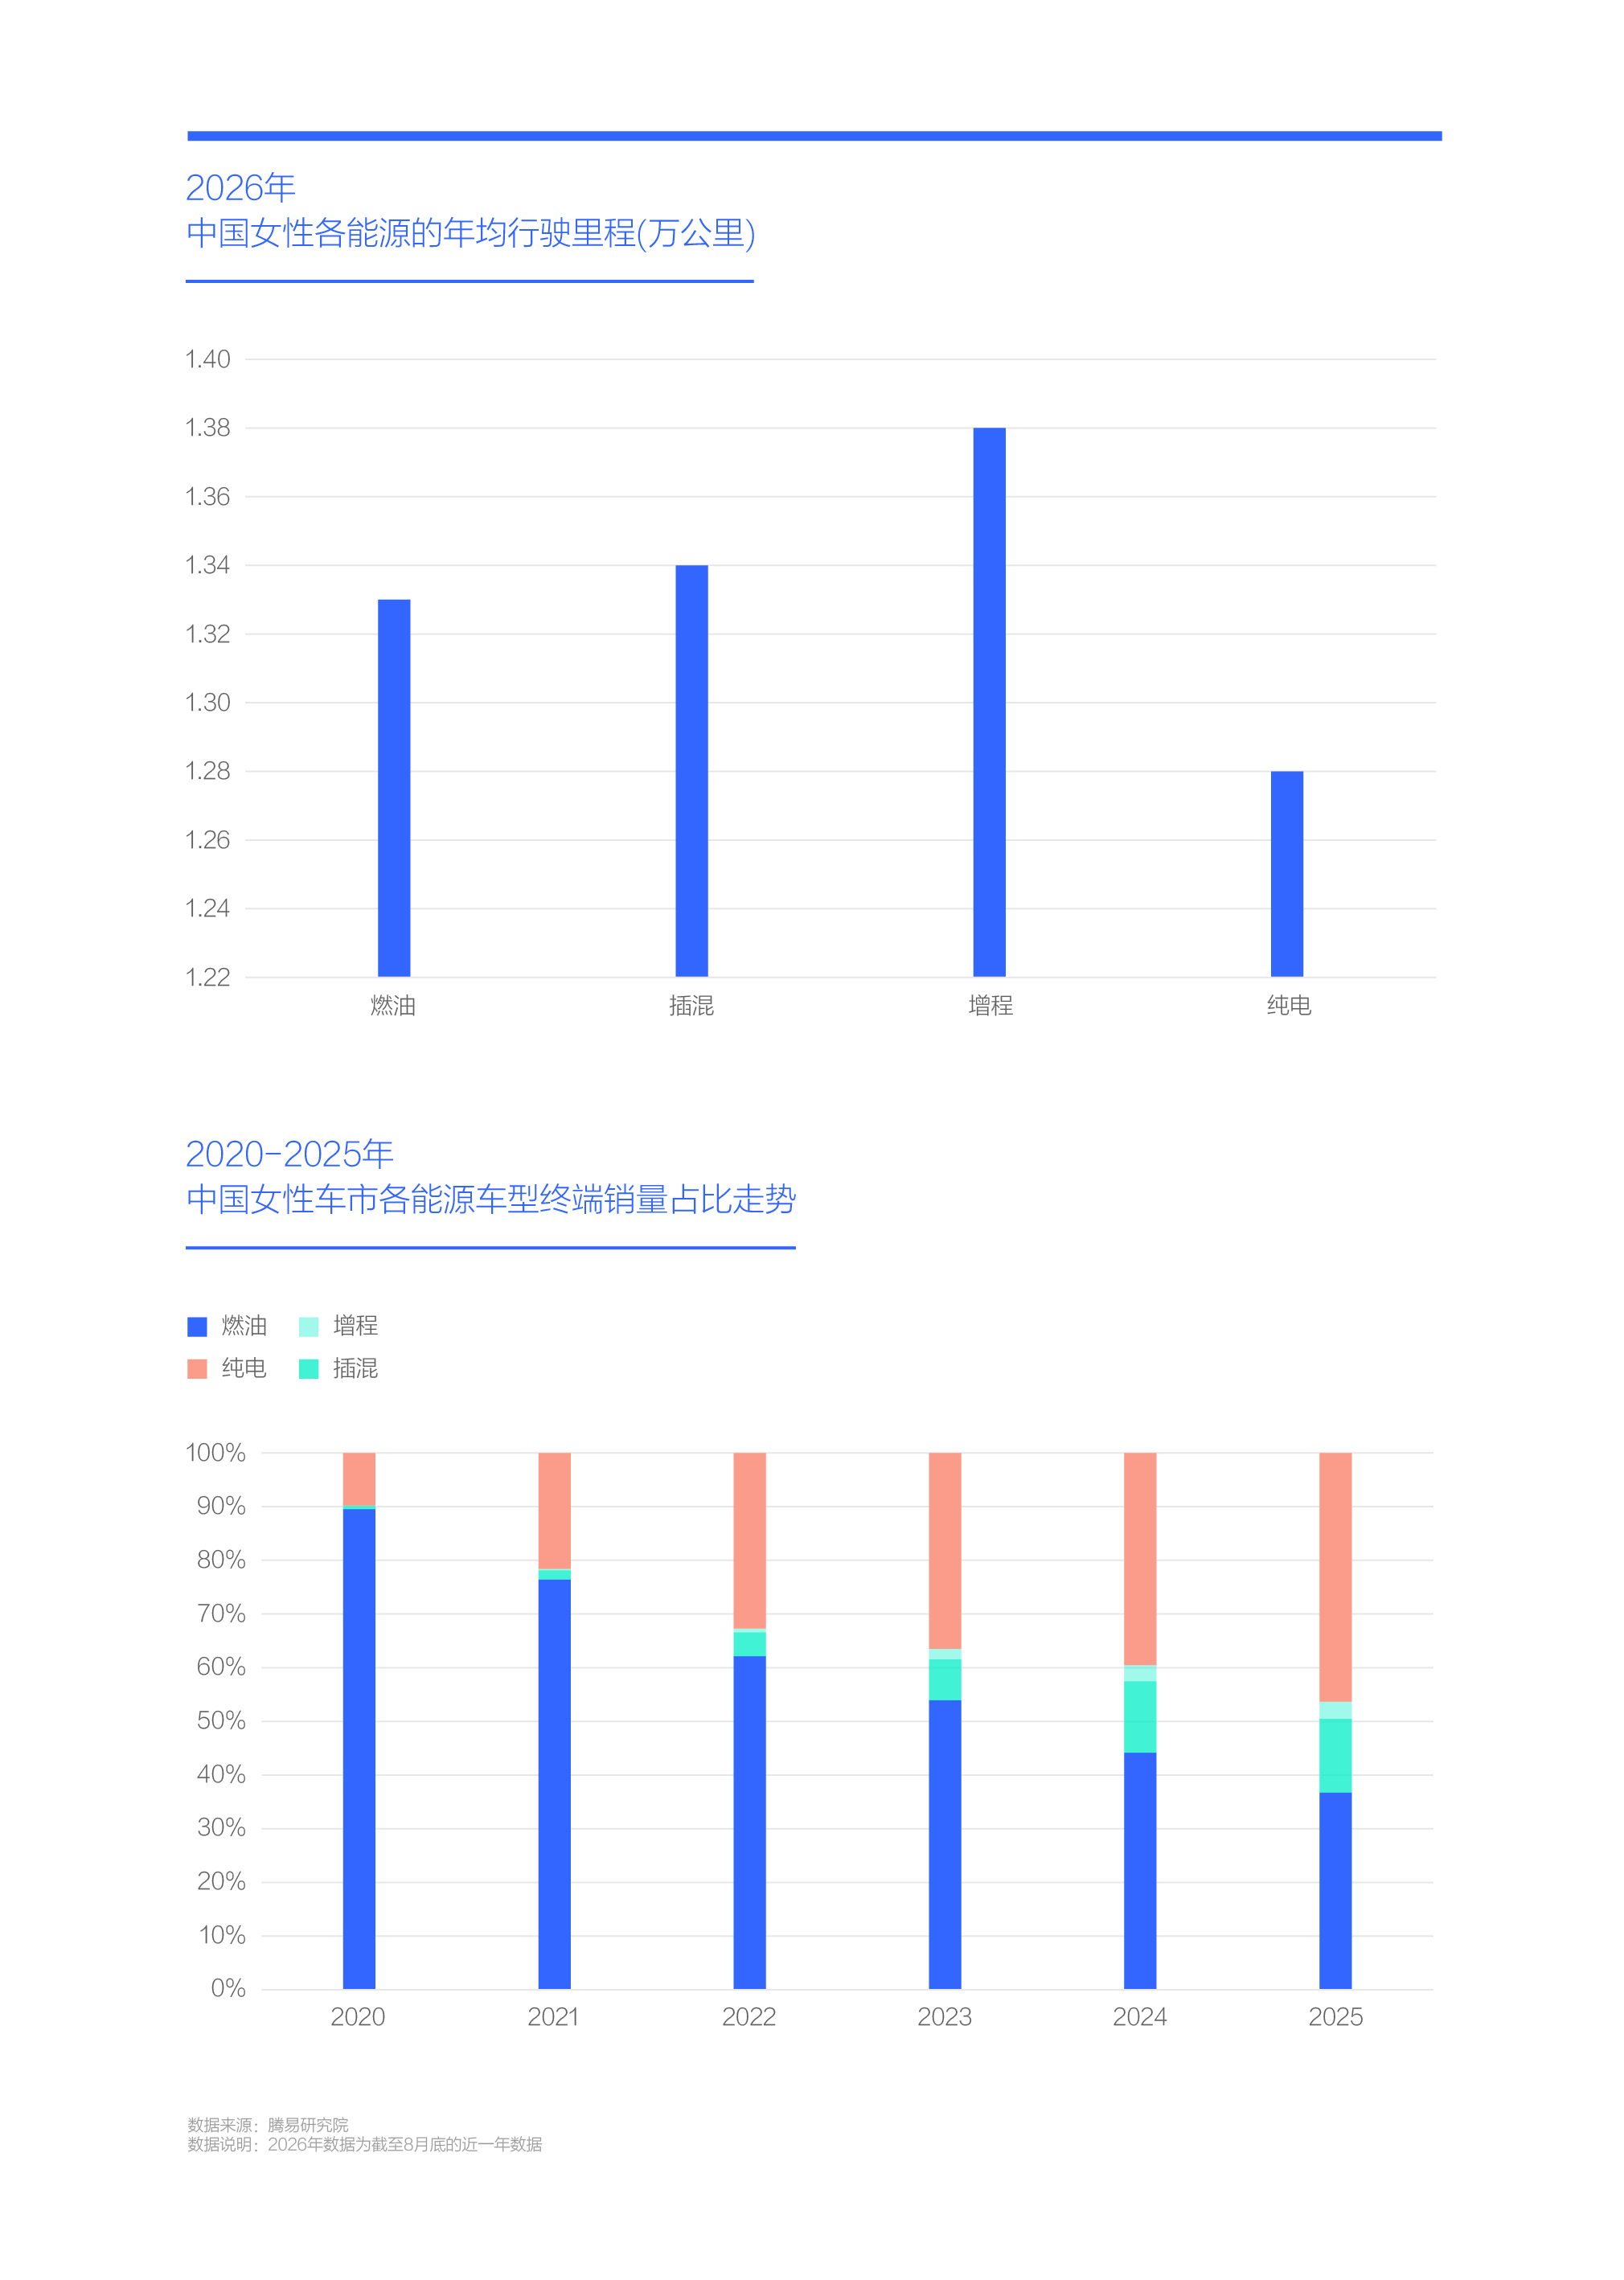
2026年中國女性駕馭的不同能源車型的行駛里程差異顯著:增程行駛里程最突出,接近1.38萬公里,這與目前(截至2026年8月底)增程銷量仍以大車為主,和增程車也能滿足城郊游等密切相關;插混緊隨其后,行駛里程1.34萬公里。十四五,插混仍以緊湊型之入門車型為主,十五五,隨著更多中型及以上的大插混涌入,插混的行駛里程有望提升;十四五,燃油車的行駛里程雖不如增程與插混,但高于整體水平,這與燃油車以緊湊型及以上車型銷售為主、適合長途自駕游等密切相關。十五五,緊湊型燃油車市場大概率會進一步萎縮,不斷被小電動替代,同時燃油車會加速HEV進程,提升自駕游體驗,燃油車的行駛里程有望提升;純電的行駛里程雖含少部分網約車,且不乏小米SU7、小米YU7、蔚來ES8、樂道L90等部分走量型大純電,但目前銷量主體仍是行駛里程較低的小電動,使得純電的行駛里程較低。
十四五,新能源快速成為中國女性車市的主力產品,市占率超六成,純電近五成,其中小電動是主體。十五五,基本預判中國女性車市的純電占比有望持續提升,期間,小電動在滿足女性的代步需求方面,仍將發揮關鍵作用,同時隨著女性換購潮與自駕游訴求的持續高漲,大純電、長續航純電等新細分產品,有望迎來更好發展機遇。
十五五,隨著換購潮與自駕游訴求持續高漲,中國女性有望點燃越野硬朗型產品的消費熱情
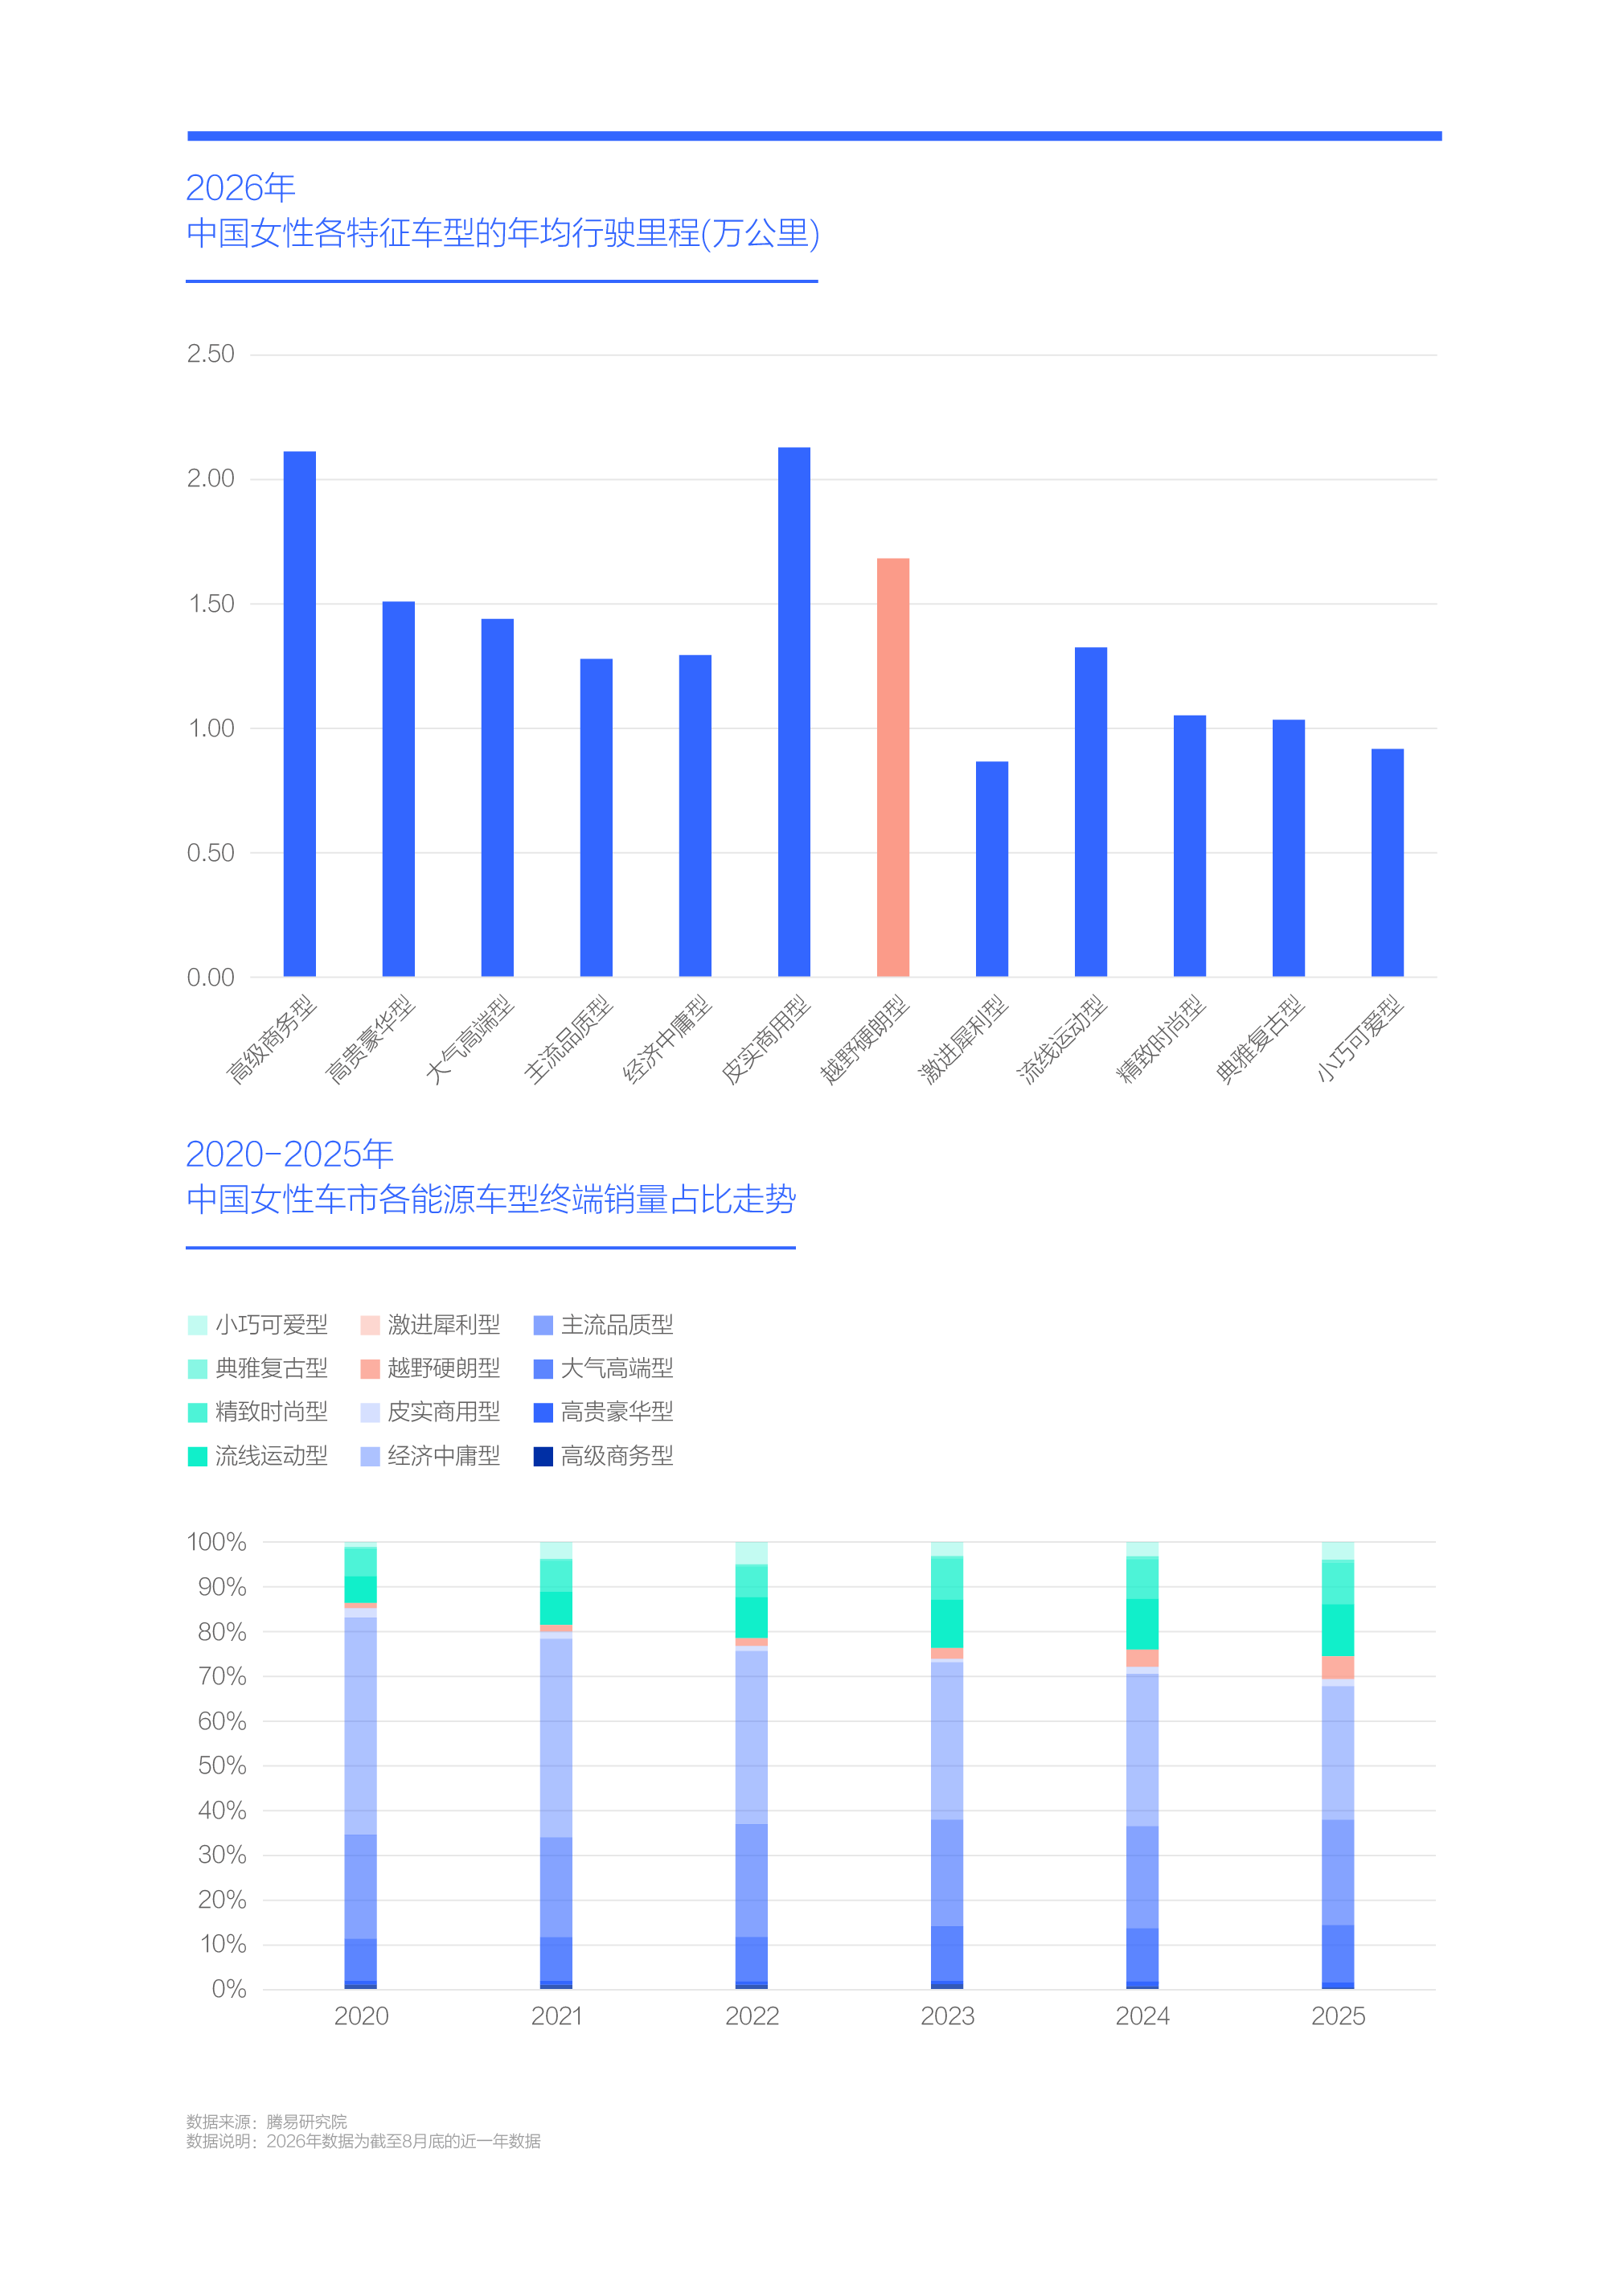
2026年中國女性駕馭的不同特征車型的行駛里程差異顯著:高級商務型與皮實商用型的行駛里程最突出,不約而同突破2萬公里。兩者的行駛里程一旦成型,會相對比較穩定,十五五估計不會有太大變化;私家車領域,中國女性行駛里程最突出的是越野硬朗型產品,高達1.68萬公里,春江水暖鴨先知,越野硬朗型產品應是中國女性行駛里程不斷提升的最直接感知者;流線運動型的行駛里程高于整體水平,升至1.33萬公里,該類產品以Model 3、小米SU7等運動轎車,和Model Y、小米YU7等轎跑型SUV為主,十五五,如流線運動型產品的續航更有保障,基于自身能更好吸引女性用戶的顏值優勢,有可能成為女性換購與自駕游訴求的主要受益車型;精致時尚型、典雅復古型和小巧可愛型等以小電動為主的代步型產品的行駛里程較低,整體在1萬公里上下。
十四五,代步型和顏值型產品是中國女性車市的主要增長點,十五五,即便中國女性的行駛里程持續提升,但核心訴求大體仍是代步,為上述產品提供廣大發展空間。十四五,中國女性車市萎縮最劇烈的是經濟中庸型產品,與代步型和顏值型產品形成鮮明的此消彼長走勢,十五五,經濟中庸型產品大概率仍會萎縮,甚至會加速萎縮。十四五,雖然越野硬朗型產品在中國女性車市的市占率非常低,僅有5%,但增長顯著,且隨著鈦3、鈦7等更適合女性的城市型硬派的大量涌入,十五五,只要中國女性的換購與自駕游訴求持續高漲,越野硬朗型產品仍將持續受益,助推該類產品的在華銷量挑戰200萬輛。
十五五,隨著換購潮與自駕游訴求持續高漲,女性消費重心有望向SUV轉移,有望提升MPV成為寶媽車的潛質
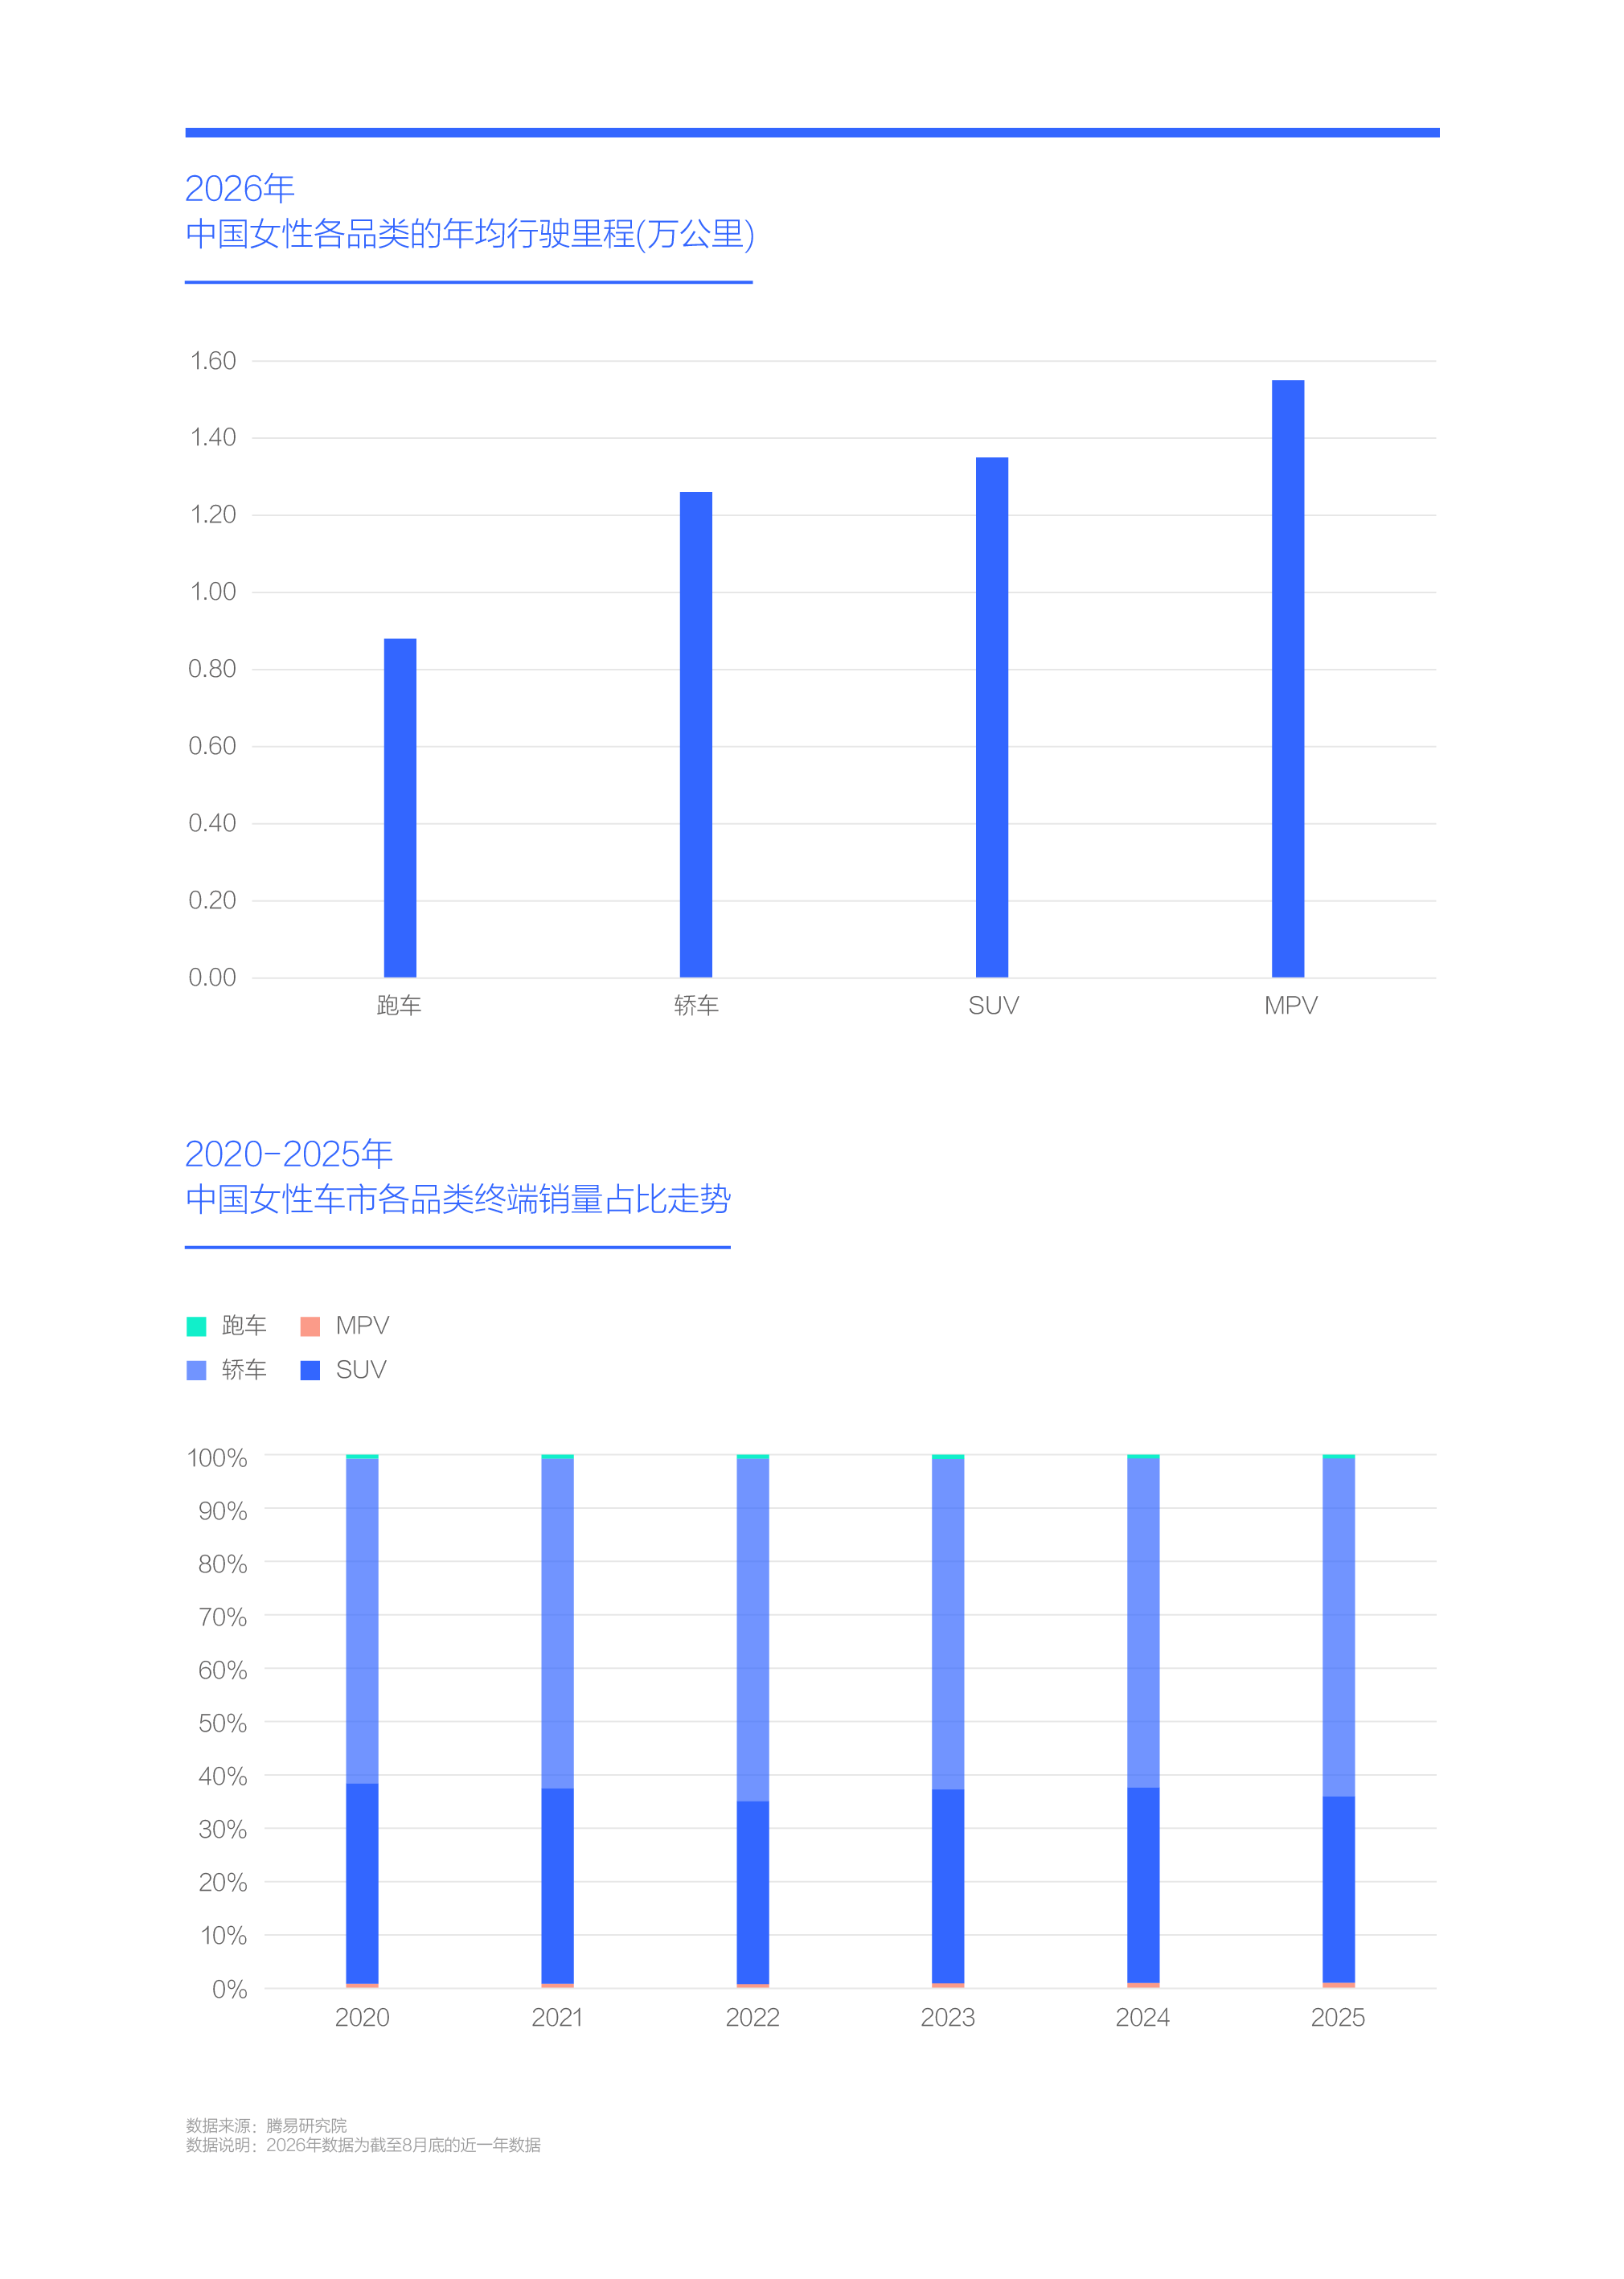
2026年中國女性駕馭的不同品類車型的行駛里程差異顯著,其中銷量稀少的跑車與MPV,位居女性行駛里程排序中的兩端,前者不足0.9萬公里,行駛里程最短,后者突破1.5萬公里,行駛里程最長。十五五,隨著換購潮與自駕游訴求持續高漲,MPV成為寶媽車的潛質會更大。含大量小電動的轎車的行駛里程為1.26萬公里,低于整體水平,也低于更適合換購與自駕游的SUV,后者行駛里程為1.35萬公里;
十四五,轎車與SUV幾乎攜手瓜分了中國女性車市的份額,大體六四開,轎車拿大頭。十五五,隨著換購潮與自駕游訴求持續高漲,轎車與SUV的均衡格局有望被打破,中國女性車市的銷量重心有望向SUV快速傾斜。十四五,在男性換購潮的助推下,中國車市的SUV銷量快速超越轎車,十五五,在女性換購潮的持續助推下,中國車市的銷量重心有望進一步轉向SUV。
十五五,在女性的換購潮與自駕游訴求中,中國的跑車與MPV車市也可能迎來新變數,前者有望吸引更多代步型女性,實現在華銷量的突然崛起,后者有望吸引更多有強烈空間訴求的女性,實現MPV用戶結構的優化。
十五五,隨著換購潮與自駕游訴求持續高漲,中國女性有望助推高端車市的內部結構持續演變
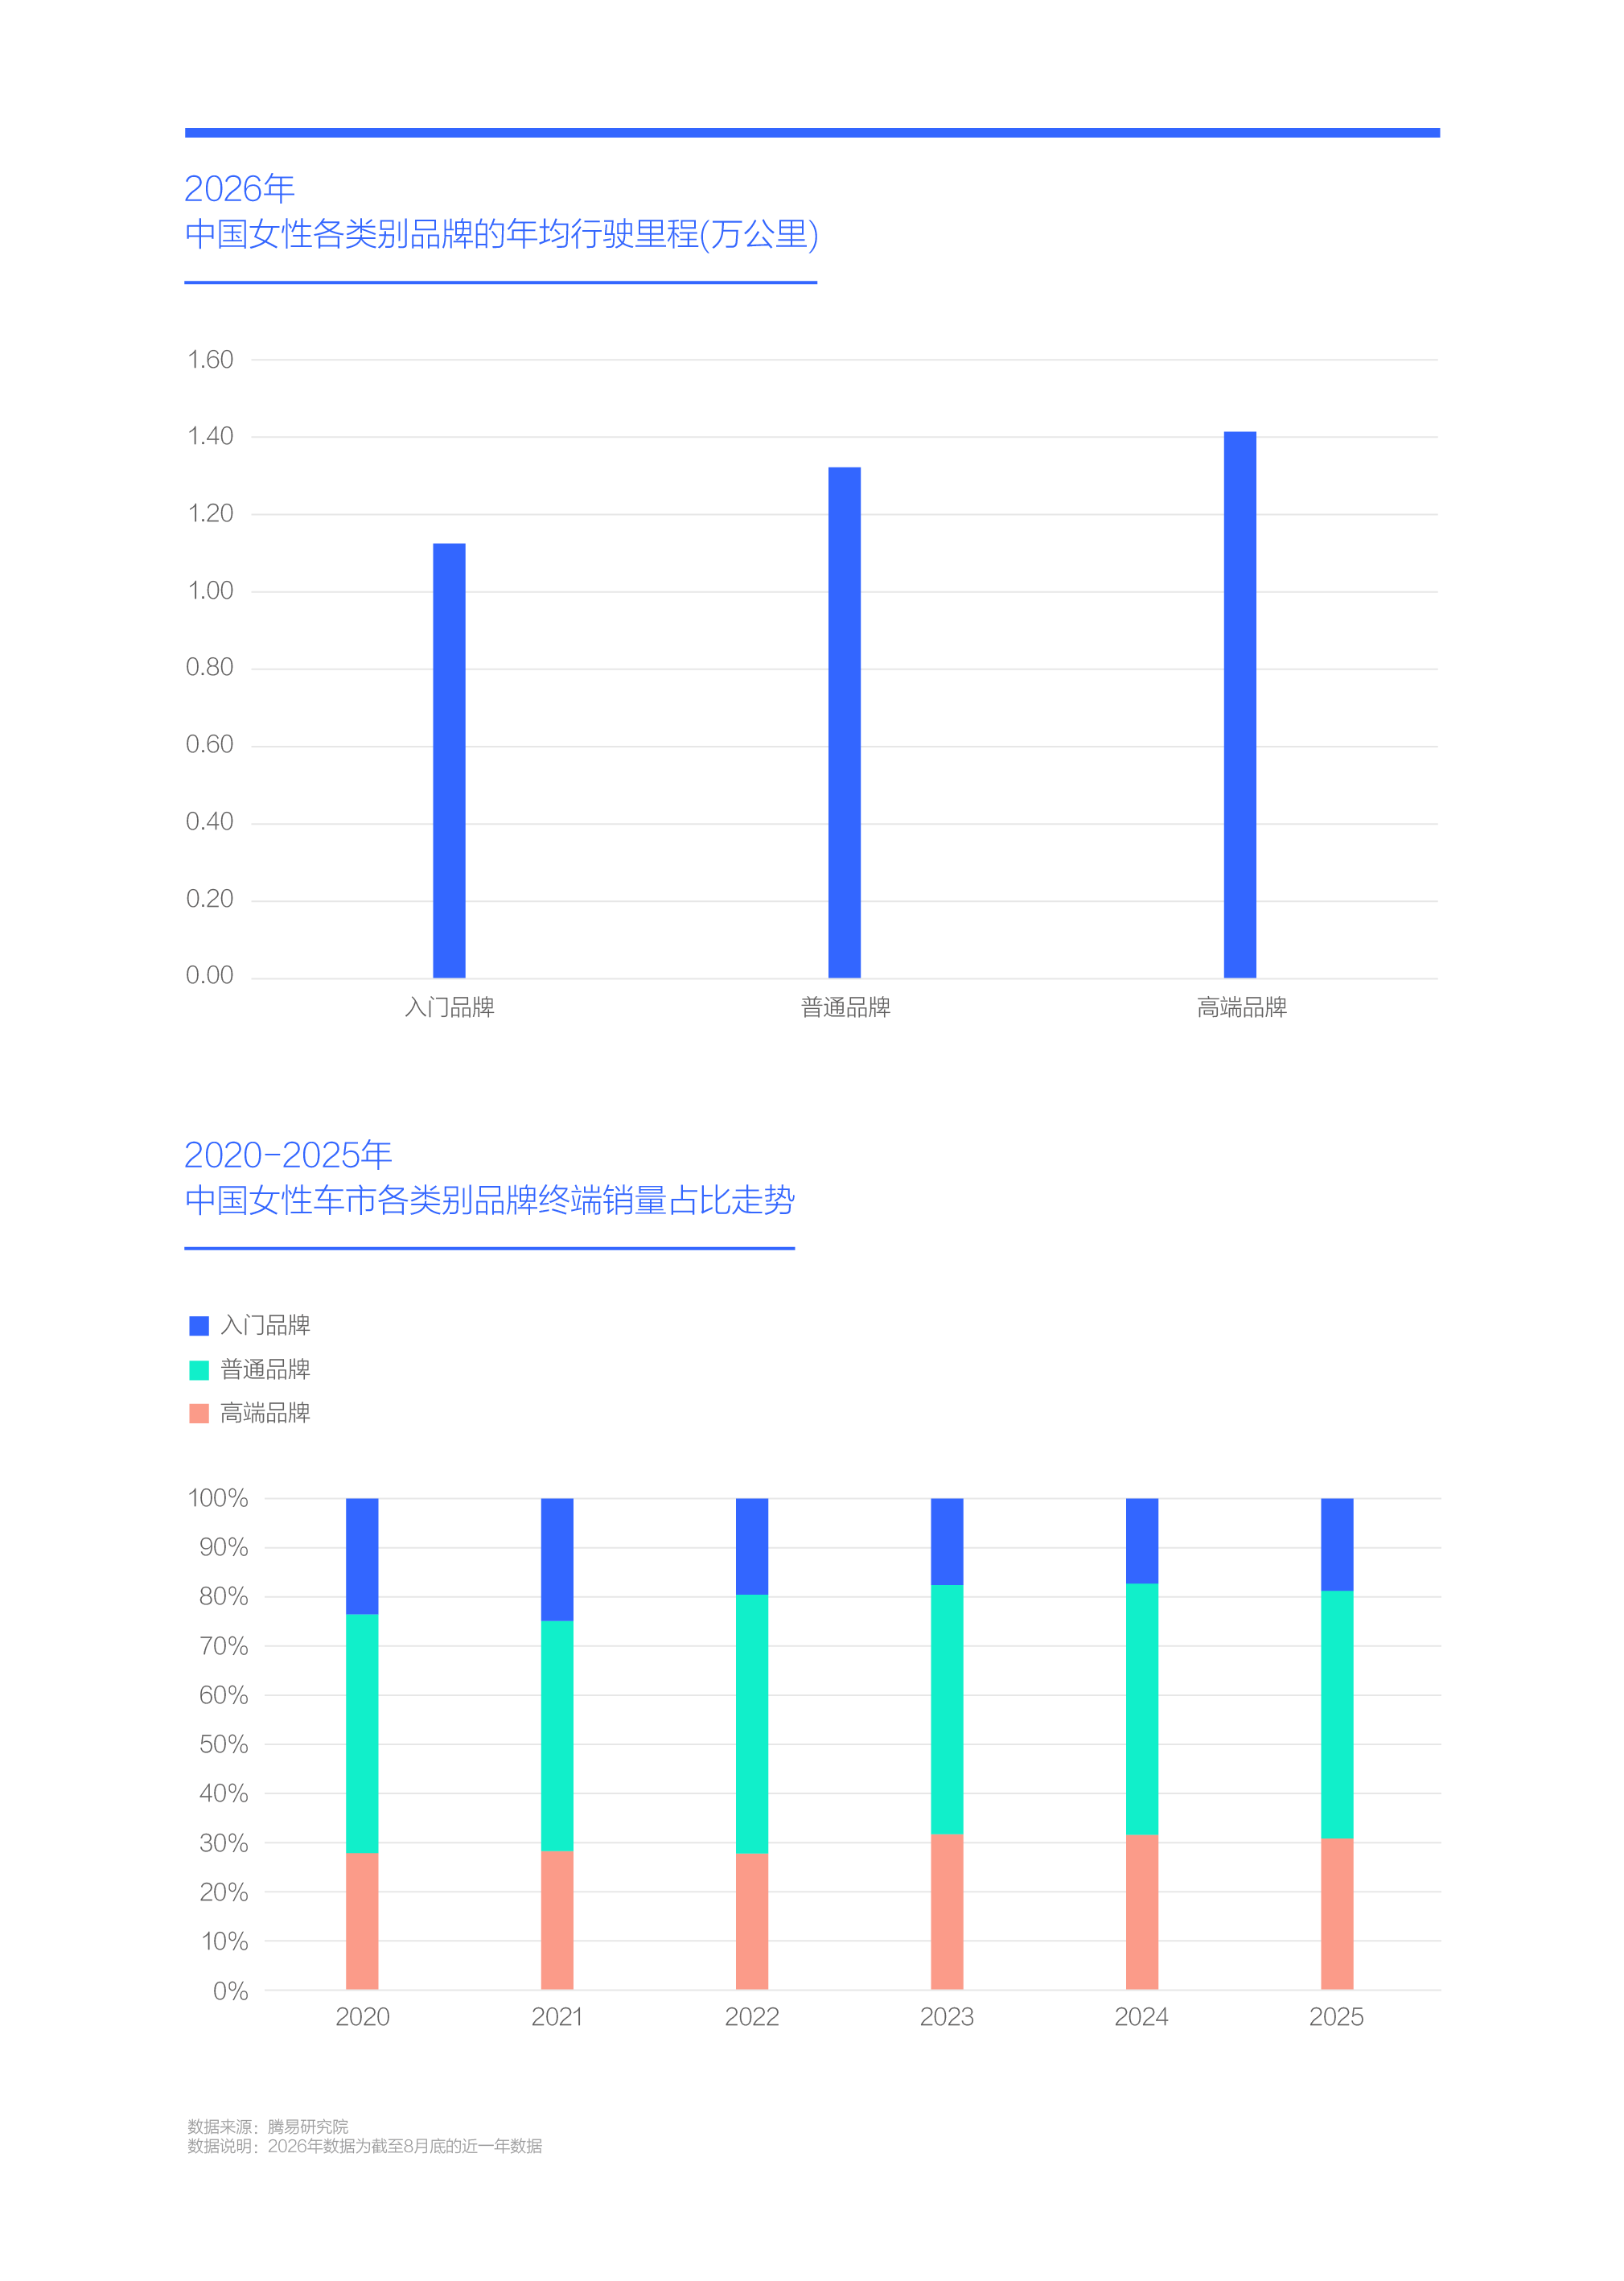
2026年中國女性駕馭的不同級別品牌的行駛里程差異顯著,整體呈現品牌越高端年均行駛里程越長的特征:入門品牌的行駛里程僅有1.13萬公里,這與不少入門品牌以小電動吸引女性密切相關;普通品牌的行駛里程升至1.32萬公里,與整體水平差不多;高端品牌的行駛里程升至1.41萬公里,這與高端品牌的女性用戶以中產、富豪、大城與中年為主密切相關;
十四五,中國女性車市各級品牌的份額相對穩定,入門、普通與高端品牌的銷量占比,大體維持在兩成、五成和三成的比例,但內部結構演變劇烈,加速轉向新能源產品,尤其是電動車,積極選購小電動、流線運動型電動車等。十五五,隨著中國女性的換購潮與自駕游訴求持續高漲,高端品牌的占比有望由三成升至四成,內部結構有望加速向適合自駕游的產品傾斜。十三五,中國女性積極選購奧迪、奔馳與寶馬之主流高端品牌,十四五,中國女性積極選購選購特斯拉、小米、蔚來等新銳高端品牌,十五五,哪類高端品牌會成為中國女性的“新寵”?
十五五,隨著換購潮與自駕游訴求持續高漲,在助推高端車市持續演變之際,普通車市的內部結構也有望加速演變,適合女性自駕游的產品,有望迎來更好發展機遇。
十五五,面對換購潮與自駕游訴求持續高漲的趨勢,主銷硬派、大車、高端等的品牌,更得積極滿足中國女性“愛開車”的夙愿
2023-2026年,中國女性的行駛里程加速提升,且超越2019年水平,升至1.31萬公里,中國女性越來越“愛開車”。
從家庭收入看,中產與富豪女性的年均行駛里程提升更顯著,2026年中產女性升至1.38萬公里,富豪女性升至1.45萬公里;從城市級別看,大城女性的年均行駛里程提升更顯著,2026年新一線城市升至1.37萬公里,一線城市升至1.40萬公里;從年齡看,各年齡段女性的年均行駛里程都有較顯著提升,其中中年女性最長,2026年升至1.35萬公里。
2014-2020年,中國女性購車規模由不足300萬輛飆升至600多萬輛,助推了十四五期間中國女性的換購潮,助推了中國女性行駛里程的提升。十四五,中國女性車市的規模持續擴大并突破900萬輛,將助推十五五期間中國女性的換購潮與自駕游訴求持續高漲,將助力更多產品破局與爆款。
十五五,隨著換購潮與自駕游訴求持續高漲,基本預判中國女性有望成為中大型與大型車市的新增長點,有望助推大純電與長續航純電的發展,有望點燃越野硬朗型產品的消費熱情,有望夯實SUV的銷量主體地位,有望提升MPV成為寶媽車的潛質,有望助推高端車市的內部結構持續演變……
2026年,坦克引領中國女性行駛里程排行,主銷硬派、大車、高端等產品的品牌,主導了TOP20,十五五,面對換購潮與自駕游訴求持續高漲的趨勢,上述品牌更得積極滿足中國女性“愛開車”的夙愿。


轉自:鷹潭新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




