
摘要:船舶行業當前處于長周期上行階段,核心邏輯在于供需格局偏緊與綠色轉型雙輪驅動。供給端產能擴張受限,需求端受船隊老齡化替換及環保新規強制落地支撐,行業景氣度具備較強持續性。
1.船舶行業概述
船舶制造行業主要從事散貨船、集裝箱船、油船等船舶的建造,用于運輸大宗貨物、工業制成品、液體能源等,旨在滿足水上交通、海洋開發和國防建設等行業的需求。在船舶產業鏈中,船舶制造處于承上啟下的中游核心環節,承擔著將上游原材料(鋼材、有色金屬和復合材料)、配套設備(動力系統、導航系統)與下游航運企業需求相銜接的系統集成職能。

2.船舶行業具有顯著的周期性特征,2030前供需缺口難消
船舶行業研究框架圍繞“運力供給”與“運力需求”展開。供給端聚焦新造船市場,受船廠產能擴建重啟與船舶制造驅動,通過船東訂單與船價傳導至船隊;同時二手船與拆船市場調節存量。需求端看航運市場,貨主基于運量、運距產生新增需求,以訂單和運價影響船東;存量更新則來自壽命更新與環保升級。供需交互決定行業周期與景氣度。

上一輪船周期(2000 2008)主要驅動力來自需求側:全球貿易增長,運力需求提升(另也伴隨著雙殼船替代單殼船的更新需求)。
本輪船周期啟動于 2021 年,船廠在手訂單逐年增長、新船價格高位震蕩。但與上一輪周期不同,本輪船周期主要驅動力來自于存量更新,且供給彈性弱,導致訂單/交付高點弱于以往,但持續時間更長。
當前時點,新造船市場供需缺口尚存,油輪和散貨船船齡仍在持續增長,中國以外船廠擴產困難,船價和新簽訂單有望在 2030 年前維持高位。在此背景下,產能彈性大、經營效率高的船廠將最為受益。

2025 年全球新造船市場新簽訂單 2159 艘/5841 萬 CGT/1.56 億 DWT。受到高基數、美國船舶法案的影響,2025 年全球新簽訂單同比下降 24%(按 CGT),但較過去 10 年(2015-2024 年)均值高出 39%。船價較 2024 年峰值回落 3%,但仍高于 2020 年低位船價 47%。2025 年中國船廠新簽訂單 3540 萬 CGT,同比下降 35%,占全球份額 63%,同比下降 7pct,全年前低后高:下半年中美就船舶法案協商達成一致、市場情緒消化,中國造船產業鏈優勢顯著,訂單持續修復。由于新造船市場擴產困難且緩慢,2025 年船廠在手訂單繼續增長,頭部船廠排產已至 2030 年后。

3.2025中國造船份額逼近七成,鑄就海洋強國新脊梁
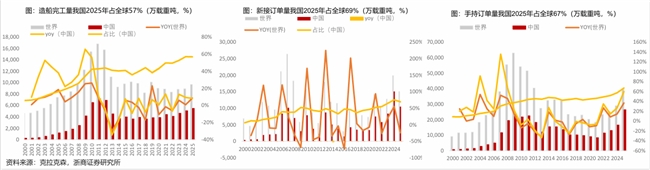
2025年我國造船完工量占全球57%,新接訂單量占全球69%、手持訂單量占全球67%,競爭力、生產效率顯著提高。
2025年全球造船完工量、新接訂單量、手持訂單量分別約9683、15117、39494萬載重噸,全球造船業三大指標中,完工量和手持訂單量分別同比增長約8.6%、37%,而新接訂單量同比下降約24%。我國造船完工量在全球龍頭地位進一步加強。造船完工來看,2025年我國實現5501萬載重噸,同比增長8%,占全球比重約57%,是2011年峰值時期的76%。2011年峰值階段我國造船完工量占全球43%,2025年我國市占率相較上一輪峰值時期提升14pct。
新接訂單市占率回落,我國船舶行業主導地位穩固但承壓。新接訂單來看,2025年我國實現10485萬載重噸,同比下降30%,占全球比重69%。2024年峰值階段我國新接訂單占全球76%,2025年我國市占率相較上一輪峰值時期下降7pct。
手持訂單規模與全球份額同步躍升,全球龍頭地位顯著增強。2025年我國船舶手持訂單量達26448萬載重噸,同比增長60%,創新一輪規模峰值;其全球占比同步升至67%的峰值水平,較2009年上一輪峰值時期的37%提升30pct。
4.船舶行業投資邏輯與個股梳理
船舶行業當前處于長周期上行階段,核心邏輯在于供需格局偏緊與綠色轉型雙輪驅動。供給端產能擴張受限,需求端受船隊老齡化替換及環保新規強制落地支撐,行業景氣度具備較強持續性。
風險提示:原材料價格和匯率波動、地緣政治沖突加劇、產能擴張不及預期、訂單交付不及預期。
(風險提示:四川大決策投顧分享的內容旨在為您梳理投資方向及參考學習,不構成投資建議,不作為買賣依據,您應當基于審慎原則自行參考,據此操作,風險自擔!)
轉自:鷹潭新聞網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




