
僅用四個月,全球濕法鋰電池隔膜龍頭企業恩捷股份完成對韓國SKIET旗下江蘇隔膜工廠的全盤收購。9月14日工商變更落地,正式更名常州恩捷新材料有限公司。這家由韓國SKIET砸下重金注冊資本高達32.39億元的濕法隔膜基地,最終以4億元基礎對價易主。
這筆交易不只是一次簡單的股權變更,更是中國本土龍頭憑借技術積累、制造規模、成本管控改寫全球產業格局的標志性事件。隔膜行業馬太效應進一步凸顯。以恩捷股份為代表的中國企業持續主導全球鋰電隔膜市場。
4億基礎對價,一筆反差巨大的產能收購
根據企業公告顯示,本次交易標的原愛思開的注冊資本達32.39億元,由韓國SK集團旗下SKIET于2018年在常州金壇投資設立,全套引進濕法隔膜生產工藝。目前公司擁有8條基膜產線以及10條配套涂覆產線,設計年產能9.4億平方米,硬件設備完整,可以直接生產動力電池、儲能電池用鋰電隔膜產品。
但高額資本投入并沒有轉化為經營收益,這家工廠長期陷入經營困境。財務數據顯示,2024年、2025年企業分別虧損3.88億元、4.38億元。客戶結構高度依附SK系內部產業鏈,對外開拓市場能力薄弱。
更關鍵的是,隨著國內本土隔膜企業快速崛起,海外企業依托原有技術優勢和國內勞動力成本優勢的盈利模式已經失效。面對中國企業在生產規模、成本控制、客戶響應速度上的全方位競爭,SKIET在華隔膜企業逐步陷入虧損,這也為后續股權轉讓埋下伏筆。
正是為了規避下一步并購、整合中可能的風險,本次交易中還設置了特殊保護條款——目前的4億元的基礎購買價款,并非最終的價格,還將按照交割日標的資產的現金、債務、營運資金以及核心資產偏差做動態調整。倘若核算后最終對價為零或是負數,恩捷無需支付收購款項,反而由賣方SKIET向買方支付對應差額。
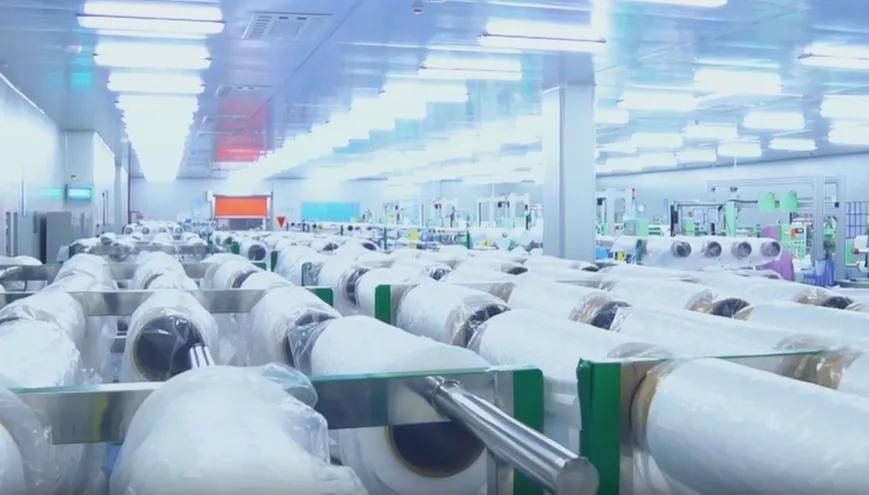
恩捷接盤SKIET:節省時間成本、盤活存量資產
SKIET出售江蘇工廠是海外隔膜廠商在華發展遇阻的縮影,是面對國內產業實力快速崛起背景下,做出的務實業務調整。恩捷則抓住行業存量整合窗口,進一步抬升自身市場份額,實現經營效益的提升。
對SKIET而言,剝離這些在華低效資產、收縮業務戰線,將資源集中回歸本土及海外重點市場,成為理性商業選擇。
對恩捷而言,收購常州標的的價值,集中體現在節省時間成本、盤活存量資產兩個層面。
濕法隔膜屬于典型重資產賽道,一座全新工廠從土建施工、設備安裝調試,再到工藝穩定爬產,正常建設周期至少兩年。直接接手一套已經建成、設備完好的成熟產線,能夠跳過漫長的建設爬坡周期,快速形成有效產能,承接下游動力電池、儲能持續釋放的訂單需求。
與此同時,本次交易完成后,依托公司成熟的客戶體系、規模優勢、成本管控能力與核心研發技術,可有效解決標的公司客戶儲備不足、設備稼動率低、運營成本偏高等痛點,全面盤活存量資產、釋放產能價值。本次交易有利于完善恩捷股份的產能布局,持續提升市場份額與綜合競爭力,增厚經營效益。
馬太效應持續顯現,龍頭地位進一步鞏固
值得注意的是,收購SKIET江蘇隔膜產線,并不是恩捷偶然的一筆并購,而是其多年產業整合路徑的延續。
近四年時間里,恩捷先后完成蘇州捷力、重慶紐米的隔膜資產收購,持續的并購實踐,打磨出一套成熟的存量工廠接管、改造、提產方法論——從接收廠房設備、完成人員梳理,到導入自身成熟生產工藝、質量管控體系,再到對接全球客戶資源拉動產能爬坡,整套流程已經經過多輪項目實戰驗證——強大的資產整合能力,已經成為恩捷區別于同行的核心護城河。
2026年上半年,恩捷隔膜業務實現收入76.2億元,同比增長58.09%,隔膜業務毛利率31.65%,上半年隔膜出貨7677億平方米。根據相關機構統計,全球濕法隔膜市場集中程度不斷抬升,行業出貨規模前三名企業合計占據接近77%市場份額,前五名企業合計占比達到8889%,其中恩捷股份一家就占據全球濕法隔膜接近四成份額,穩居全球濕法隔膜出貨第一、市占率第一的位置。
國別格局變化同樣明顯,短短數年間,中國隔膜廠商全球話語權大幅提升。根據SNEResearch數據顯示,2026年二季度中國企業在全球隔膜市場合計份額已經達到91.5%;與之形成對比,日韓廠商份額持續萎縮,韓國企業份額降至2.7%,日本企業份額回落至5.7%,海外廠商的傳統優勢正在不斷消解。
從經營成績單來看,隔膜行業正在呈現強者恒強的發展邏輯,行業整合加速,頭部企業馬太效應持續強化。隨著低效產能不斷出清,產業資源持續向龍頭聚攏,以恩捷股份為代表的國內頭部企業,將持續主導全球鋰電隔膜市場的競爭格局。
轉自:北青網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




