
在全球建筑脫碳與化石能源替代浪潮下,空氣源熱泵已經成為能源轉型賽道的重要裝備。iiMedia Research(艾媒咨詢)發布的《2026年全球空氣能行業白皮書》顯示,2025年全球空氣能市場規模達到103.3億美元,預計2030年將增長至166.6億美元;同期中國市場2025年規模291.8億元,2030年有望達到462.4億元。
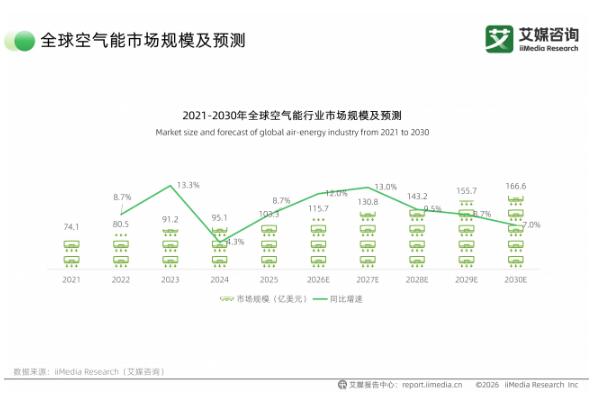
當前,行業呈現國內結構性調整、海外規模化擴容的分化格局,市場競爭邏輯也發生轉變,行業不再局限于硬件產品的單一比拼,正式邁入系統方案定制、本地化工程交付、全周期運維能力的綜合競爭階段。
全球多強博弈格局成型,國內外市場分化特征顯著
空氣能是以空氣為低位熱源,依托逆卡諾循環原理完成熱能轉移的供熱制冷設備。按照GB/T25127.1/.2-2020《低環境溫度空氣源熱泵(冷水)機組》標準,行業以名義制熱量35kW為分界,劃分為家用(≤35kW)與商用(>35kW)兩大產品體系。二者并非僅功率差異,在設計標準、運行工況、核心價值與落地場景上也存在本質區別。整機技術體系分為動力層、換熱層、閥件控制層、系統控制層、配套層五大層級,協同完成熱能采集、換熱、壓力調節、智能控制與末端輸送閉環,是設備穩定制熱制冷、實現節能增效的技術基礎。
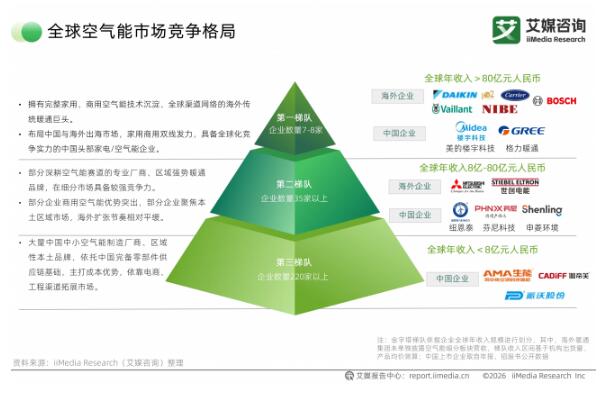
目前,全球空氣能行業形成金字塔形分層競爭格局,行業整體集中度偏低,日系、歐系、美系與中國廠商多強并立。海外傳統暖通巨頭依托長期技術積累與本土渠道資源占據先發優勢;中國廠商依托完整供應鏈體系快速成長,持續參與全球市場競爭。隨著行業并購整合、海外建廠持續推進,細分賽道專業品牌持續尋求突圍,市場格局仍存在較大重構空間。
從區域市場來看,中國、美國、歐洲、日本構成全球四大核心市場。中國空氣能新增熱輸出規模長期位居全球首位,穩定維持在33-40GW區間,行業正由政策驅動向市場化需求驅動過渡。歐洲市場受能源危機與補貼政策刺激曾出現脈沖式增長,后續受安裝人力資源約束出現回調;美國依托IRA法案維持市場韌性,但人工成本高企制約爆發式增長;日本市場體量有限,增長空間相對有限。
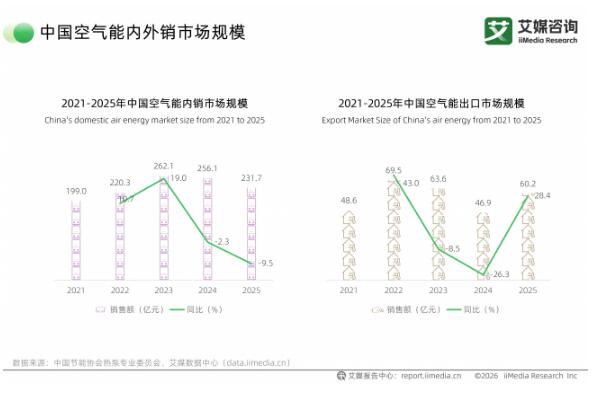
國內市場方面,中國熱泵行業規模在2025年回落至320.1億元,同比下滑2.8%。空氣能作為熱泵市場的核心構成,2025年呈現鮮明的“內冷外熱”格局:內銷規模231.7億元,同比下滑9.5%,家用熱水與戶式采暖受房地產下行、“煤改電”政策退坡拖累明顯;出口規模逆勢增長至60.2億元,同比提升28.4%,海外能源轉型需求成為國內廠商新的增長引擎。目前,國內市場短期承壓屬于結構性調整,工商業采暖、工業烘干、南方家裝兩聯供場景仍具備增長潛力,行業需求邏輯正從政策拉動轉向場景價值驅動。
相較于國內市場,海外市場的增長邏輯更為清晰。海外市場增長主要由各國“雙碳”政策、存量化石鍋爐改造、能效強制法規共同驅動。美國暖通設備大盤長期保持增長,為熱泵滲透提供基礎,但設備初始購置成本高、持證技工供給不足,是制約普及的核心因素,補貼與渠道配套是市場放量的關鍵變量。歐元區能源公用事業指標波動,燃氣供給階段性緊張抬升采暖成本,短期加速熱泵替換需求釋放;中長期市場擴容空間,則高度依賴建筑改造政策落地與安裝交付服務體系的配套完善。
政策、能源、冷媒三重共振,驅動行業高質量轉型
全球空氣能行業的轉型升級,離不開政策、能源、冷媒三大要素的協同共振,三重力量共同推動行業從粗放式增長向高質量、規范化、綠色化方向迭代。
政策體系是空氣能行業的底層支撐。全球多國將熱泵列為建筑脫碳核心技術,通過鍋爐淘汰禁令、能效法規、財政補貼推動化石供熱設備替代,政策重心逐步從補貼激勵轉向強制性管控。國內形成法律、中長期規劃、專項方案、行業標準協同的政策框架,上位法確立節能導向,專項行動明確落地路徑,能效、綠色產品、制冷劑管控標準推動產品準入升級。
能源價格周期是重要外部催化因素。天然氣、原油價格波動直接改變了傳統供熱的運營經濟性,海外高燃氣價格帶動存量鍋爐替換需求,國內工商業用戶在氣價上行階段改造意愿顯著提升。能源高價周期激活自發替換需求,價格下行周期,政策形成對沖底座,維持產業長期轉型節奏。
冷媒綠色合規成為產品迭代的硬性約束。在HFCs國際公約和各國環保法規約束下,高GWP(全球變暖潛能值)冷媒逐步受限,低GWP冷媒進入規模化應用,倒逼壓縮機、換熱器等零部件同步迭代。冷媒升級既是合規要求,也為整機能效提升創造空間,持續重塑產品技術選型標準。
在此背景下,全球化供應鏈布局與本土化服務并行成為頭部企業的選擇。國內企業加速出海,通過海外建廠、本地合作搭建海外供給體系;海外本土集成商力量持續壯大。全球市場的競爭壁壘不再局限于產品參數,本地化安裝、調試、運維服務能力,直接決定項目落地效果。
從產品競爭到體系競爭,紐恩泰構筑全球化核心壁壘
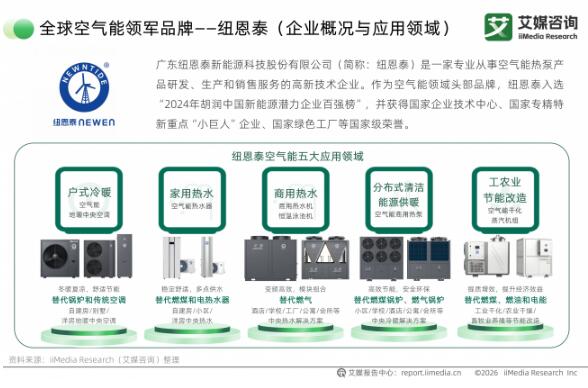
在行業轉型過程中,國內涌現出一批同時布局家用零售、商用工程雙賽道的優質企業,紐恩泰便是其中的代表性廠商。該公司為國家級高新技術企業,入選2024年胡潤中國新能源潛力企業百強榜,擁有國家認定企業技術中心、國家專精特新重點“小巨人”企業、國家級綠色工廠等資質。
報告指出,當前全球空氣能產業競爭格局持續迭代,行業競爭維度已然升級,從傳統單一產品參數的淺層比拼,轉變為技術適配、工程落地、國際準入、全周期服務等的全方位綜合實力較量。結合全球市場競爭體系來看,全球空氣能領軍品牌——紐恩泰能夠穩居全球空氣能行業頭部陣營,原因在于其搭建了適配全球化發展的系統化競爭壁壘,形成全方位、立體化的綜合競爭優勢。
技術研發層面形成全球化工況適配壁壘。全球不同國家和地區的氣候環境、能效標準、用能場景存在顯著差異,跨區域、全工況的產品適配能力,是企業參與全球化競爭的關鍵技術門檻。依托近千項授權專利及14項國家標準編制的技術積淀,紐恩泰掌握超低溫制熱、自適應化霜、高效節能、低噪運行等關鍵技術,旗下設備可適配極寒、溫帶、高溫等全球全氣候帶使用場景,同步契合不同國家的能效、環保、噪音等規范化要求,具備支撐全球多區域市場落地的技術適配能力。
產品體系層面構建全場景解決方案壁壘。全球空氣能市場需求持續升級,市場采購需求從單一設備購置,逐步轉向定制化、成套化、全場景清潔能源解決方案。紐恩泰打造覆蓋家用、商用、工業、農業的全維度產品矩陣,實現多場景需求全覆蓋。家用端涵蓋冷暖調控、生活熱水、三聯供一體化系統,適配各類居住場景;商用端聚焦大型建筑,提供集中冷暖、集中熱水系統化配套;工農業端可精準匹配廠區節能改造、農業恒溫種植、糧食及特種材料烘干等細分剛需。完善的產品布局,讓企業可承接不同類型、不同規模的項目訂單,充分適配全球多元化、差異化的市場需求。
生產制造層面搭建全球化交付供應鏈壁壘。海外大型工程項目對產品產能穩定性、交付時效性、品控統一性有著嚴苛要求,規模化、智能化、協同化的制造體系是出海核心支撐。紐恩泰布局廣州增城、河源龍川、增城新區三大數智化智造基地,形成多區域協同生產格局,可同步實現家用產品規模化量產、商用大型機組及工業專用設備定制化生產。依托國內成熟完善的新能源供應鏈體系與全流程智能化管控模式,企業可靈活調配產能、穩定產品品質、把控交付周期,具備承接全球大批量、長周期、高標準高端訂單的制造交付能力。
工程落地層面打造全鏈條系統交付壁壘。全球高端清潔能源項目的核心競爭焦點,集中在復雜場景適配、大型系統集成、全流程落地運維的綜合能力。紐恩泰搭建起“方案設計、設備供給、工程施工、運維交付”一體化全鏈條服務體系,累計落地超3000個大型工程項目。其中河北趙縣超大型集中供暖項目的長期穩定運行,充分驗證了企業在大規模機組集群管控、復雜工況適配、大型民生工程落地等方面的成熟實力,成為企業參與全球大型清潔能源項目競標與落地的核心競爭優勢。
資質檢測層面打通全球市場準入壁壘。各國針對熱泵產品制定的能效、安全、環保、冷媒等差異化標準,是國內熱泵企業出海的主要阻礙。紐恩泰自建具備CNAS認可資質的全溫域檢測實驗室,下設多個專業檢測單元,可模擬全球各類極端工況,完成產品性能、穩定性、適配性全維度測試。企業產品先后通過TüV萊茵、SGS、Intertek、CE、ErP等多項國際權威認證,檢測數據可在全球100余個國家和地區互認,可快速適配不同區域的市場準入規范,有效降低海外市場準入門檻,為全球化渠道布局與產品輸出提供堅實的資質支撐。
售后服務層面構筑全周期長效運維壁壘。行業存在重設備銷售、輕后期運維的發展特征,完善的全生命周期服務體系成為全球化競爭的稀缺優勢。紐恩泰搭建標準化、智能化、全覆蓋的服務體系,形成涵蓋安裝調試、智能監控、故障響應、日常運維、長期質保的全周期服務閉環。依托云端遠程監控系統、24小時服務熱線、線上報修通道及全國3000余家線下服務網點,可實現設備故障提前預警、問題快速處置。同時,企業推行家用冷暖采暖機組10年包修的長效質保政策,大幅降低全球用戶的設備運維成本與使用風險,構建起可持續、差異化的全球化服務競爭壁壘。
從設備輸出到綜合服務,中國熱泵品牌出海機遇與挑戰并存
整體來看,空氣能賽道中長期成長空間確定,但增長節奏將持續受到能源價格、地產周期、人力供給、電價機制等因素擾動。家用市場進入存量替換與消費升級階段,增量空間來自南方兩聯供、老舊住宅改造;商用市場是未來增量核心,工業烘干、工藝供熱、公共建筑節能改造需求持續釋放,EMC等商業模式持續降低B端客戶的改造門檻。
全球市場維度,海外存量鍋爐改造需求持續釋放,市場需求從家用采暖向大型公共建筑、工業熱能場景延伸。能夠兼顧產品能效、本地化工程服務、成本控制能力的企業,更容易搶占海外市場份額。對中國空氣能企業而言,供應鏈優勢、低溫熱泵技術積累是關鍵優勢,而海外市場的認證壁壘、安裝技工缺口、屬地化售后體系建設,是出海過程中必須解決的挑戰。
行業競爭邏輯正發生深刻變化。過去行業增長依靠政策補貼與硬件放量,未來將轉向技術可靠性、系統方案適配性、全周期運維服務的綜合比拼。冷媒綠色化、智能化控制、寬工況穩定制熱將成為產品迭代主線,供應鏈全球化與渠道屬地化并行。
對于國內產業,空氣能是傳統化石能源供熱賽道的重要升級方向。“雙碳”目標下,清潔電力占比持續提升將持續放大熱泵的減碳價值,但產業潛力釋放仍需要配套電價政策、建筑改造機制、安裝人才體系協同完善。國內頭部企業的技術與服務能力,不僅決定其在國內存量市場的份額,也將決定中國熱泵品牌在全球建筑脫碳市場中的長期話語權。
轉自:中國經營網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




