
摘要:場景定義產品,生態決定勝負
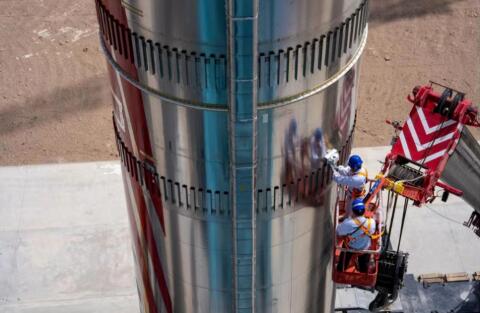
9月22日,第三屆全球影像場景產業大會現場,大屏幕上出現了一段并不常見的畫面:朱雀三號箭體上,12個“影像盒子”搭載消費級運動相機,在80G大載荷沖擊和極端溫差下,完整記錄了國內火箭首次陸地回收全過程。
幾乎同一時間,另一塊屏幕上,是普通人拍的打鐵花視頻,收獲千萬點贊;再往前,是20臺手機拍出年度恐怖片票房冠軍的故事。五年前,這些畫面很難被放進同一場產業討論。今天,它們都被寫進了《SmallRig斯莫格-全球影像場景TOP12報告》。
這份在樂其創新SmallRig聯合36氪主辦的全球影像場景產業大會上最新發布的報告,把兩年前首屆全球影像場景產業論壇上的 "TOP10 場景" 擴到了 12 個。數字變化的背后,是整個影像硬件產業正在發生的一場靜悄悄的遷移。
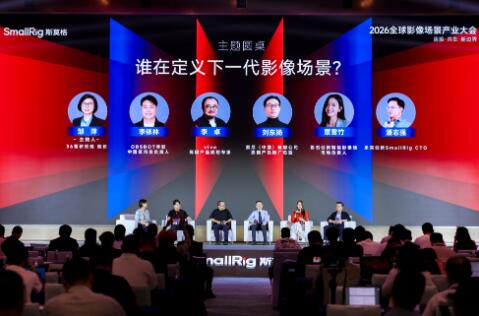
同一天,vivo講演唱會場景、索尼講直播場景、尼康講如何按場景設計產品、極殼科技講戶外攝影的“身體場景”、馬欄山音視頻實驗室講“跟拍”場景……
“直播、豎屏短劇、商業航天、機器人視覺訓練,這些場景最初都不是廠商在實驗室里規劃出來的。”一位長期追蹤該賽道的行業觀察人士對硬氪表示,“是創作者先在野地里把設備用出了新花樣,廠商再追著去補配件、補方案。”
這正是當下影像硬件產業最核心的變化:產品定義權,正從研發中心的會議室,轉移到演唱會內場、釣魚岸邊、火箭發射架等具體場景中。
參數見頂之后,研發人員開始“下沉”
影像硬件行業近年出現一個顯著變化:參數競賽的邊際收益遞減。手機計算攝影已把拍攝門檻降到極低,相機廠商在像素與對焦上的迭代也進入用戶感知不明顯的區間。當“拍得清晰”不再是購買決策的核心變量,行業必須回答:下一輪增長從哪里來?
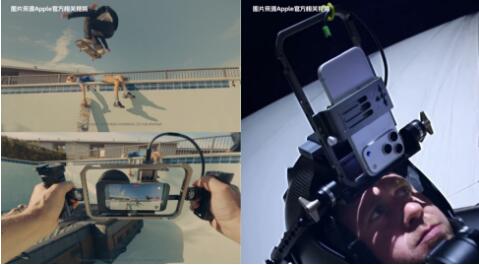
答案藏在研發邏輯的轉變里:過去采購主體是專業機構和攝影愛好者,需求明確、可量化;今天擴展到普通用戶,需求高度分散且常常很“極端”——沒人能預判用戶會不會把相機裝上回收火箭做工程復盤。
于是頭部廠商不約而同地把研發人員前置到真實場景。有手機廠商在演唱會現場蹲點后發現,內場距舞臺通常超過十米,常規焦段不夠用,隨后把高像素傳感器從主攝遷移至長焦模組;也有相機廠商與航天機構合作,解決宇宙射線、超低溫、失重下的可靠性問題,這些成果最終讓北方冬季戶外拍攝的用戶受益。
“以前是廠商定義產品、用戶來買;現在是用戶先在場景里試出來需求,廠商反向去做產品定義。”SmallRig方面對硬氪表示。
這種“場景反哺研發”的邏輯,直接催生了配件行業的爆發。報告數據顯示,約93%的相機用戶購買過結構類或功能性配件——兔籠、支架、收音、補光、防護殼,已從“周邊”變成生產力工具。樂其創新SmallRig的體量可作注腳:這家2010年從深圳起家的配件廠商,如今年GMV約20億元,在售SKU超過1350個。
舊敘事關注“畫面清晰度”,新敘事關注“畫面在何種現場被拍攝、由誰需求”。AI生成內容的泛濫,反而推高了市場對“真實在場感”的定價。
從TOP10到TOP12:內容端先變了
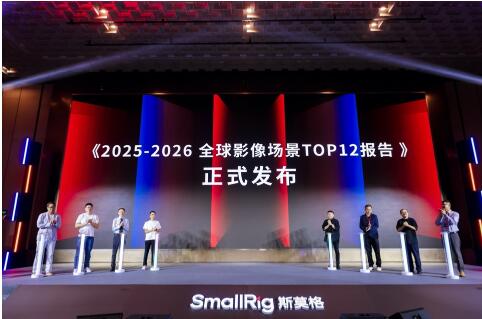
內容是產業的前哨。對比2024年首屆論壇的《全球影像場景TOP10報告》,新版升級為TOP12。SmallRig方面指出,內容端的變化不僅是數量擴張,更是敘事邏輯與創作主體的結構性轉變,并沿著傳導鏈條倒逼硬件產業深層變革。
在AI內容泛濫的背景下,受眾的信任閾值持續提升:超過60%的受訪者擔憂AI帶來劣質、虛假內容,僅22%信任AI生成影像。
“真實在場感”意味著從“追求完美光影”轉向“捕捉真實現場”:創作者不再以電影級完美為目標,而是追求“僅在現場方可捕捉的真實”,拍攝隨之分散至演唱會內場、垂釣水域、火箭發射場、電競現場等極端場景。核心痛點也從“像素不足”轉向“極端環境下設備是否穩定”“多機位如何協同”“海量素材如何高效剪輯”——這不再是硬件升級需求,而是對全流程效率的系統性需求。
硬件產業的變革隨之在三個環節不可逆地發生:采集終端邊界拓寬,手機、運動相機、全景相機、無人機不再是獨立品類,而是被按場景組合進同一張多機位協同網絡;配件深度場景化,商業航天需要扛住80G沖擊與極端溫差的“影像盒子”,垂釣需要長效續航與專屬支架;輔助設備生態重構,穩定、收音、補光的“老三件”正被覆蓋多機位協同、極端環境防護的完整工作流取代,硬件從“記錄工具”進化為“場景化的生產力工具”。
“賣生態”不是口號,是四層位移
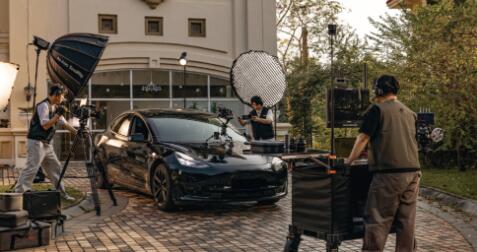
配件的繁榮,正倒逼行業重新定義自己賣的到底是什么。“從賣產品轉向賣生態”已是共識,但這個詞被用得太泛。硬氪梳理下來,真正的分野有四個層面。
其一,客單價結構:從單品到配件矩陣。傳統模式是一次性交易,核心是機身銷售;生態模式則是“機身+場景專屬配件”的持續運營。約17%—20%的用戶因配件體系而繼續購買同品牌主機——配件不再是附屬品,而是用戶鎖定機制的核心。
其二,交付邊界:從交付硬件到交付工作流服務。傳統模式下交付即終點,生態模式下交付只是起點。廠商研發邏輯正從“銷售設備”轉向“支持創作者完成表達”,用AI一鍵剪輯、云端協同簡化后期。硬件成為流量入口,軟件服務成為留存手段。
其三,設備關系:從設備孤島到跨設備協同。目標是讓手機、相機、無人機、穩定器無縫互聯,多機位切換無需復雜配對調試,實現“即取即拍、拍完即傳”。
其四,產業邊界,最易被忽略:從單打獨斗到產業共建。當影像場景向航天、機器人、戶外、工業滲透,廠商無法閉門造車。商業航天企業需要影像配合傳感器做雙向驗證,外骨骼企業需要幫攝影師延長創作周期——這些原本不采購相機的行業,正成為影像生態的新共建者。
但現實是:所謂“賣生態”,目前更多停留在單一品牌內部的配件協同與軟件服務,尚未打通跨品牌、跨場景的底層壁壘。真正的生態應基于創作者全流程需求提供無縫體驗,而非品牌圍墻。
場景繁榮的背后:解“以用戶為中心”的題
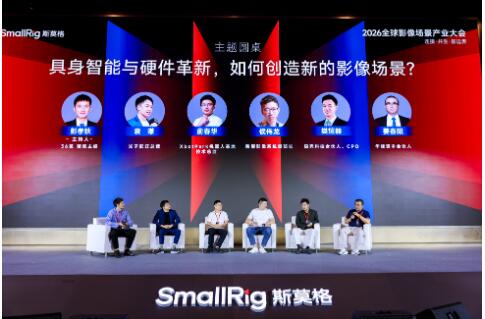
場景爆發的另一面,是產業層面的三組結構性矛盾。
矛盾一,“全民創作”與“內容通脹”的鴻溝。全民影像帶來海量內容,內容“通貨膨脹”也隨之而來。從“生活記錄”跨越到“微短劇”的專業級表達,不僅需要設備升級,還需要審美與敘事能力的重構。全民化拉低了入場券,卻抬高了脫穎而出的分數線。
矛盾二,AI的效率狂飆與真實性的張力。AI大幅降低生產成本,但真實性、版權歸屬、創作倫理的挑戰同步放大。當算法可以輕松生成逼真場景,受眾注意力反而向真實回歸。大會形成“場景提需求,AI做效率,真人做溫度”的共識,但如何界定邊界、建立通用的影像倫理標準,遠沒有答案。
矛盾三,也是最核心的:場景裂變跑在標準化前面。從生活記錄到航天特種影像,場景爆發式增長,適配新場景的標準化工具有待同步。跨品牌生態割裂、互聯互通壁壘、配件標準缺失日益凸顯,單一品牌關起門做生態閉環,在碎片化加速的未來只會越來越吃力。
全球影像場景產業大會上,索尼、尼康、影石、vivo、榮耀等主機廠商,與商業航天、機器人、外骨骼、桌面CNC等跨領域主體共同判斷:下一階段的影像硬件產業,大概率不會是少數巨頭通吃的格局,更可能的形態是——頭部品牌提供基礎硬件與核心生態能力,垂直廠商在釣魚、戶外、航天、電競等細分場景深耕配件和服務,形成一張“主干+枝葉”的協作網絡。而跨品牌互聯互通,會從加分項變成入場券。
也正如全球影像場景產業大會上眾多嘉賓的共識:產品沒有標準答案,但以用戶為中心,幫助用戶解決不同應用場景下的難點和痛點,是贏得下一代影像時代主動權的鑰匙。
回到朱雀三號回收畫面里那12個影像盒子。它們記錄的不只是一次火箭發射,更是一個老行業在參數戰爭打完后,被迫重新學習“如何在具體場景里解決具體問題”的起點。樂其創新SmallRig創始人、CEO周陽說:“沒有場景大發展,就沒有行業大發展;沒有大的行業,就沒有大的企業。”
這場變革的本質,是影像硬件行業價值鏈條的重新分配。下一階段的競爭力,不再取決于單一產品或單一環節的突破,而取決于能否在碎片化的場景需求與標準化的產業供給之間,建立可持續的協作機制。
轉自:北青網


【版權及免責聲明】凡本網所屬版權作品,轉載時須獲得授權并注明來源“中國產業經濟信息網”,違者本網將保留追究其相關法律責任的權力。凡轉載文章及企業宣傳資訊,僅代表作者個人觀點,不代表本網觀點和立場。版權事宜請聯系:010-65363056。
延伸閱讀




